
الملخص
- الحكم الاقتصادي المباشر هو أن الشركة تعمل بمنطق مشغّل اتصالات مرافق لا بمنطق مزود إنترنت تجزئة. الإيراد المعلن لعام 2025، القريب من 1.603 مليار روبل، والأرباح الصافية البالغة نحو 69.010 مليون روبل، والأصول التي تقارب 1.570 مليار روبل، ترسم شركة حقيقية الحجم لكنها محدودة الهامش. صافي هامش يقارب 4.3 في المئة لا يقول إن هناك منصة مرتفعة الربحية، بل يقول إن هناك عملا ميدانيا ضروريا، كثيف العمالة، مرتبطا بعقود وصيانة وتجهيزات وقطع غيار ومخاطر تشغيلية.
- مصدر القوة ليس الإعلان التجاري ولا واجهة مبيعات المستهلك، بل موقع الشركة داخل محيط روسيتي وقطاع الكهرباء. من يخدم اتصالات منظومة كهرباء واسعة يحصل على ثقة وممرات وألياف وفرق ميدانية لا يستطيع مزود تجزئة عادي نسخها بسهولة. لكنه يحصل أيضا على قيد واضح: أي توسع خارجي في السعة أو النقل أو الربط يجب ألا يستهلك ميزانية الاعتمادية أو طاقة الاستجابة الطارئة.
- سجل الشبكة يعطي دليلا مهما على أن الشركة ليست مجرد مقاول صيانة مخفي. ظهور AS58067 وAS56702، وحضور بادئات IPv4 وIPv6، وعلاقات عبور وتبادل مع شركات روسية كبرى وأطراف إقليمية، وسياسة تبادل معلنة في قواعد السوق، كلها تشير إلى قدرة سوقية في الجملة والربط. لكنها قدرة مقيدة. التسمية القديمة في بعض قواعد الربط، وبادئة مسجلة باسم طرف آخر رغم إعلانها عبر الشبكة، يفرضان قراءة دقيقة تفصل بين تشغيل الطريق وملكية المورد.
- المخاطرة المركزية هي تركّز العميل والتحكم. روسيتي ومحيطها يمنحان خط أساس للإيراد، لكنهما يحددان أيضا شروط اللعبة. إذا أعيد تسعير عقد صيانة كبير، أو انتقلت إدارة الاتصالات إلى بنية داخلية أخرى، أو ظهرت تكاليف تحديث معدات غير ممولة، فإن الربحية الصغيرة لا تمنح مساحة واسعة لامتصاص الصدمة.
الحكم الاستثماري: شركة مرافق اتصالات لا شركة إنترنت عادية
النقطة الأولى في تحليل JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" هي رفض التصنيف السهل. وضعها ضمن خانة مزود إنترنت إقليمي لا يكفي. الشركة، المعروفة في السجلات الروسية باسم AO MUS Energetiki وبالسطح التجاري EESTelecom، نشأت حول حاجة قطاع الكهرباء إلى اتصال موثوق، لا حول سباق بيع النطاق العريض للأسر. هذا الفارق يغير كل شيء: نوع العميل، وحدة البيع، هيكل التكلفة، طبيعة المخاطر، ومعنى النمو.
في أعمال الإنترنت الاستهلاكي، يدور الاقتصاد حول عدد المشتركين، تكلفة اكتساب العميل، معدل ترك الخدمة، وسعر الحزمة الشهرية. هنا، الوحدة المدفوعة أقرب إلى عقد صيانة وتشغيل، دائرة اتصالات حرجة، مسار ألياف على بنية كهربائية، مركز تشغيل، قناة بيانات، نظام اتصال تقني، أو سعة نقل تقدم لطرف يملك سببا اقتصاديا قويا لاستخدام ممر لا تصل إليه البدائل بسهولة. لذلك يجب قراءة الإيراد كإيراد خدمة بنية تحتية، لا كإيراد منصة رقمية.
الأرقام تؤيد ذلك. إيراد بنحو 1.603 مليار روبل في 2025 لا يجعل الشركة صغيرة. أرباح صافية تقارب 69 مليون روبل تجعلها رابحة. أصول تتجاوز 1.5 مليار روبل وحقوق ملكية أعلى من 1.1 مليار روبل تمنحها قاعدة مالية معقولة. لكن الهامش الصافي، في حدود 4.3 في المئة، يقول إن الشركة لا تملك تسعيرا حرا واسعا. إنها تكسب هامشا ضروريا مقابل تشغيل وصيانة وحضور ميداني. هذا هامش مقاول مرافق واتصالات، لا هامش مالك برمجيات ولا مالك احتكار استهلاكي واسع.
الأطروحة الأفضل هي أن الشركة تملك أصلين اقتصاديين متداخلين. الأول هو الثقة التشغيلية داخل قطاع الكهرباء: حق الدخول إلى مواقع حساسة، فهم بروتوكولات العمل قرب خطوط الطاقة، خبرة فرق الصيانة، وعلاقة طويلة مع زبائن لا يشترون الاتصالات كسلعة رخيصة بل كشرط لاستمرار المنظومة. الثاني هو قابلية بعض الأصول نفسها للبيع خارجيا: سعة على ألياف قائمة، نقل بين مناطق بعيدة، ربط بين مشغلين، وحلول بيانات أو هاتفية أو شبكية للشركات والمؤسسات.
السؤال الحاسم ليس هل تستطيع الشركة بيع السعة. الدليل العام يقول إنها تستطيع. السؤال هو هل تستطيع بيعها بسعر يعوض رأس المال والعمل والمخاطر، ومن دون أن تقترض من ميزانية الاعتمادية التي يحتاجها عميل الكهرباء. إذا كان النمو الخارجي يستعمل فائضا حقيقيا، فاقتصاده جيد. إذا كان يستعمل وقت الفرق وقطع الغيار ومسارات الاستعادة التي يجب أن تبقى محفوظة للطوارئ، فهو يحسن الإيراد في الظاهر ويزيد هشاشة الأصل في الواقع.
الهوية القانونية وحدود السيطرة
الهوية القانونية واضحة في السجلات العامة: AO MUS Energetiki هي الكيان الروسي المرتبط بالاسم الإنجليزي، مع رقم التعريف الضريبي 7705039240 ورقم التسجيل 1027739290897. الاسم الحالي في السجلات لا يلغي تاريخا طويلا من أسماء ومواقع وعلامات أقدم. وجود عنوان موسكو في شارع بيلوفيجسكايا اليوم، وظهور عنوان أكاديميك تشيلوميا في صفحات إفصاح أقدم، لا يصنع تناقضا جوهريا. إنه يصف شركة تغيرت عبر الزمن، لا شركة بلا هوية.
الحدث المؤسسي الأهم هو اندماج AO Chitatehenergo في AO MUS Energetiki في 30 ديسمبر 2025، مع انتقال الحقوق والالتزامات إلى الكيان الباقي. هذه الواقعة تفسر لماذا تبقى أسماء تشيتا القديمة ظاهرة في سجلات الشبكة والربط. حين يرى القارئ ASCHITATEH أو JSC Chitatehenergo في بعض قواعد الإنترنت، لا ينبغي أن يستنتج تلقائيا أن هناك مالكا مستقلا أو بنية غامضة. القراءة الأصح هي سطح تشغيلي تأخر في اللحاق بالتغيير القانوني.
حدود السيطرة الاقتصادية تمر عبر Rosseti Digital. السجلات ومصادر الصناعة تضع Rosseti Digital كطبقة إدارة أو جهة تدير أصول الاتصالات وتقنية المعلومات والأمن داخل مجموعة روسيتي. هذا مهم لأن السيطرة هنا ليست فقط ملكية أسهم. السيطرة تعني من يحدد الأولويات، من يوجه المشتريات، من يقرر ما إذا كانت الشبكة تستخدم لخدمة داخلية أم لسوق خارجية، ومن يوازن بين الاعتمادية والعائد. الشركة ليست كيانا حرا بالكامل في سوق مفتوحة، لكنها ليست مجرد قسم بلا شخصية مالية أيضا.
هذا النوع من السيطرة ينتج ميزة وقيدا في الوقت نفسه. الميزة أن الشركة لا تبدأ من الصفر أمام العملاء الكبار. هي تعمل في محيط يمنحها طلبا متكررا وبيئة تشغيل مألوفة وحاجة يصعب الاستغناء عنها. القيد أن السعر والهامش وتخصيص رأس المال لا يحددهما السوق وحده. إذا قررت مجموعة الكهرباء إعادة ترتيب وظائف الاتصالات، أو دمج مزيد من العمل داخل Rosseti Digital، أو تحويل بعض العمليات إلى مقاولين آخرين، فإن الشركة ستتأثر حتى لو بقيت أصولها التقنية مفيدة.
لذلك يجب تحليل السيطرة كجزء من جودة الإيراد. العميل المرتبط يعطي ثباتا، لكنه لا يعطي استقلالا. العقود العامة وشبه العامة تمنح رؤية على الطلب، لكنها قد تفرض حدودا على التسعير. الاندماج مع تشيتا يضيف امتدادا جغرافيا وتشغيليا، لكنه يضيف أيضا واجهات قديمة يجب توحيدها وفرق عمل ومخزونا والتزامات لا تظهر كلها في رقم الإيراد.
وحدة البيع الحقيقية: استمرارية لا باقات
الشركة تتقاضى المال، في جوهرها، مقابل تخفيض احتمال انقطاع الاتصال في منظومة كهربائية واسعة. هذه العبارة تبدو أبسط من قائمة الخدمات، لكنها أدق. القوائم العامة تتحدث عن صيانة وإصلاح معدات اتصالات، خطوط ألياف ضوئية على بنية الطاقة، شبكات بيانات، شبكات محلية، أنظمة تغذية لمعدات الاتصالات، أنظمة اتصال تشغيلية وتحكمية، وأعمال رأسمالية على منشآت الاتصالات. كلها تتجمع في منتج اقتصادي واحد: الاستمرارية.
حين يدفع عميل كهرباء مقابل هذه الخدمة، لا يشتري ميغابت رخيصة. يشتري سرعة إصلاح، قدرة قياس، معرفة بمواقع مرتفعة الجهد، جاهزية للسفر الطويل، مخزون طوارئ، وفرق عمل تستطيع الدخول إلى مناطق لا تعمل فيها شركات الاتصالات التجارية بالطريقة نفسها. هذا يفسر لماذا تظهر وظائف الشركة بلغة تشغيلية ثقيلة: اختبارات، ضبط، قياسات، صيانة وقائية، أعمال ترميم، مراقبة تنفيذ البناء وإعادة البناء والإصلاح الرأسمالي، ومتطلبات سلامة كهربائية.
الوحدة المدفوعة خارج هذا المحيط تختلف لكنها لا تنفصل عنه. في مشروع خط تيندا-نيريونغري-نيجني كوراناخ-ميرني مع MTS وFSK، القيمة لم تكن بيع اشتراك عادي. القيمة كانت تحويل مسار بعيد من قدرة شبيهة بالاعتماد على الأقمار الصناعية، تقارب 200 ميغابت في الثانية، إلى قدرة تصل إلى 10 غيغابت في الثانية. هنا تدفع شركة اتصالات كبرى لأن ممر الطاقة يختصر معضلة جغرافية. هذا هو اقتصاد السعة الفائضة حين تكون الألياف في المكان الصحيح.
لكن لا يجوز المبالغة. لا توجد أرقام عامة كافية تحدد نسبة الإيراد من روسيتي، أو من شركات الكهرباء الأخرى، أو من شركات الاتصالات، أو من خدمات الإنترنت والبيانات. لهذا يجب الفصل بين الإمكان والدخل المثبت. وجود ASNs وتبادل وعبور وسعة معلنة يثبت قابلية النشاط. لا يثبت أن النشاط الخارجي أصبح المحرك الأكبر للربح. المحرك المثبت، حتى الآن، هو خدمة قطاع الكهرباء وما يتصل بها.
النتيجة أن تسعير الشركة يجب أن يقرأ من خلال نوعين من القيمة. في الداخل، السعر يعكس تكلفة الاستمرارية وقواعد الشراء وعقود الصيانة. في الخارج، السعر يعكس ندرة المسار، تكلفة البدائل، قدرة العميل على تجنب الأقمار الصناعية أو مسارات أطول، ومدى تأثير أي عبء إضافي على قدرة الشركة على خدمة شبكات الطاقة. الربح الجيد يأتي عندما يكون هذان النوعان متكاملين. الخطر يبدأ عندما يصبح الثاني مزاحما للأول.
الأرقام المالية: حجم حقيقي وهامش ضيق
أرقام 2025 تعطي قاعدة كافية للحكم. إيراد بنحو 1.603360 مليار روبل، صافي ربح بنحو 69.010 مليون روبل، أصول بنحو 1.570214 مليار روبل، التزامات تقارب 447.176 مليون روبل، وحقوق ملكية بنحو 1.123039 مليار روبل. هذه ليست شركة هامشية. هي كيان تشغيلي بحجم متوسط، بميزانية عمومية ملموسة، وبقدرة على الاستمرار.
لكن الحسابات الوحدوية قاسية. إذا استخدمنا متوسط 337 موظفا، يصل الإيراد لكل موظف إلى نحو 4.76 مليون روبل سنويا، والربح لكل موظف إلى نحو 205 آلاف روبل. وإذا استخدمنا رقم 366 موظفا، ينخفض الإيراد لكل موظف إلى نحو 4.38 مليون روبل، والربح لكل موظف إلى نحو 188 ألف روبل. هذه مؤشرات عمل كثيف الخدمة. الشركة لا تحول كل موظف إلى رافعة رقمية عالية، بل تستخدم الموظفين كجزء من آلة تشغيل فعلية.
العائد على الأصول في حدود 4.4 في المئة، والعائد على حقوق الملكية في حدود 6.1 في المئة. هذه أرقام معقولة لشركة مرافق واتصالات ذات عقود واحتياجات رأسمالية، لكنها لا تمنح حماية واسعة إذا ارتفعت التكاليف أو تأخر تحصيل الذمم أو زاد عبء الصيانة بعد الاندماج. الربحية هنا تحتاج انضباطا دائما، لا قصة نمو عريضة.
تفاصيل رأس المال تضيف معنى. الأصول الثابتة حول 515.6 مليون روبل، والأصول غير الملموسة حول 31.4 مليون روبل. رأس المال المسجل صغير مقارنة بحجم العمليات، لكن حقوق الملكية كبيرة نسبيا. هذا يعني أن القيمة ليست في رقم رأس المال الاسمي، بل في تراكم أصول وتشغيل وعلاقات وعقود. كما أن الضرائب البالغة نحو 143.2 مليون روبل ومساهمات التأمين بنحو 200.3 مليون روبل تؤكد أن قاعدة العمل ليست خفيفة.
مناقصة التأمين الطبي الطوعي بسقف ابتدائي يبلغ 84.224 مليون روبل تعطي إشارة إلى تكلفة العمل، لا إلى مصروف محقق بالضرورة. مقارنتها بعدد موظفين بين 337 و366 تعطي سقفا نظريا بين نحو 230 و250 ألف روبل للموظف. حتى لو كان السعر النهائي أقل، وجود هذا السقف يذكر بأن الشركة تحتاج إلى الاحتفاظ بمهندسين وفنيين قادرين على العمل في ظروف ميدانية وشبكية معقدة. تكاليف البشر هنا ليست بندا يمكن ضغطه بسهولة من دون أثر تشغيلي.
جودة الإيراد: الثبات لا يعني الحرية
أفضل ما في إيراد الشركة أنه مرتبط بحاجة لا تختفي. شبكات الكهرباء تحتاج إلى اتصالات، التحكم يحتاج إلى قنوات، المواقع البعيدة تحتاج إلى صيانة، والمعدات تحتاج إلى طاقة وتبريد وقياس واستجابة. هذه ليست إيرادات ترفية. حين تكون الخدمة جزءا من البنية التشغيلية للكهرباء، يصبح إلغاؤها صعبا.
لكن الثبات لا يساوي الحرية السعرية. العميل الكبير يعرف أهمية الخدمة ويعرف أيضا تركّز المورد داخل محيطه. إذا كانت روسيتي والشركات التابعة أو المرتبطة تمثل الجزء الأكبر من العقود، فإن الشركة تحصل على طلب مستقر لكنها تعيش تحت عين مشتر قوي. قوائم العملاء العامة تضع Rosseti في المقدمة بفارق واسع، مع 28 عقدا تقارب قيمتها 2.7 مليار روبل، ثم تظهر أسماء مثل Inter RAO-Elektrogeneratsiya وRusHydro وRostelecom وRosseti Moscow Region. وجود هذه الأسماء جيد، لكن الصدارة الثقيلة لروسيتي هي مركز المخاطرة.
العقد الكبير الذي تحدثت عنه مصادر الصناعة في 2020 حول إدارة وصيانة شبكة الاتصالات التكنولوجية الموحدة، وشبكة الألياف، وشبكات البيانات، وأنظمة التغذية، ومعدات الشبكات المحلية، يوضح الحجم. وجود نحو 7,100 وحدة معدات، وضمان عرض يعادل 1 في المئة بقيمة 29.7 مليون روبل، وضمان تنفيذ 5 في المئة بقيمة 148.65 مليون روبل، يعطي حسابا ضمنيا لسعر عقد يقارب 2.973 مليار روبل شامل الضريبة. هذه ليست صيانة هامشية. إنها وظيفة مركزية.
لذلك يجب الحكم على جودة الإيراد من ثلاث زوايا. الأولى هي التجدد: هل العقود تعاد وفق شروط تحافظ على الهامش؟ الثانية هي التكاليف المخفية: هل يشمل السعر واجبات الاستجابة والقطع الاحتياطية والسفر والمعدات؟ الثالثة هي الفسحة الخارجية: هل تضيف السعات المباعة لشركات الاتصالات دخلا أعلى جودة، أم تضيف ضغطا على الفرق نفسها التي تحفظ عقد الكهرباء؟
الإيراد الجيد هنا ليس أعلى إيراد فقط. الإيراد الجيد هو إيراد لا يشتريه العميل بثمن غير كاف ولا يستهلك قدرة الاسترداد عند الطوارئ. شركة بهامش 4.3 في المئة لا تستطيع أن تخطئ كثيرا في هذا التوازن.
التكلفة: فرق، مركبات، سفر، تبريد ومخزون
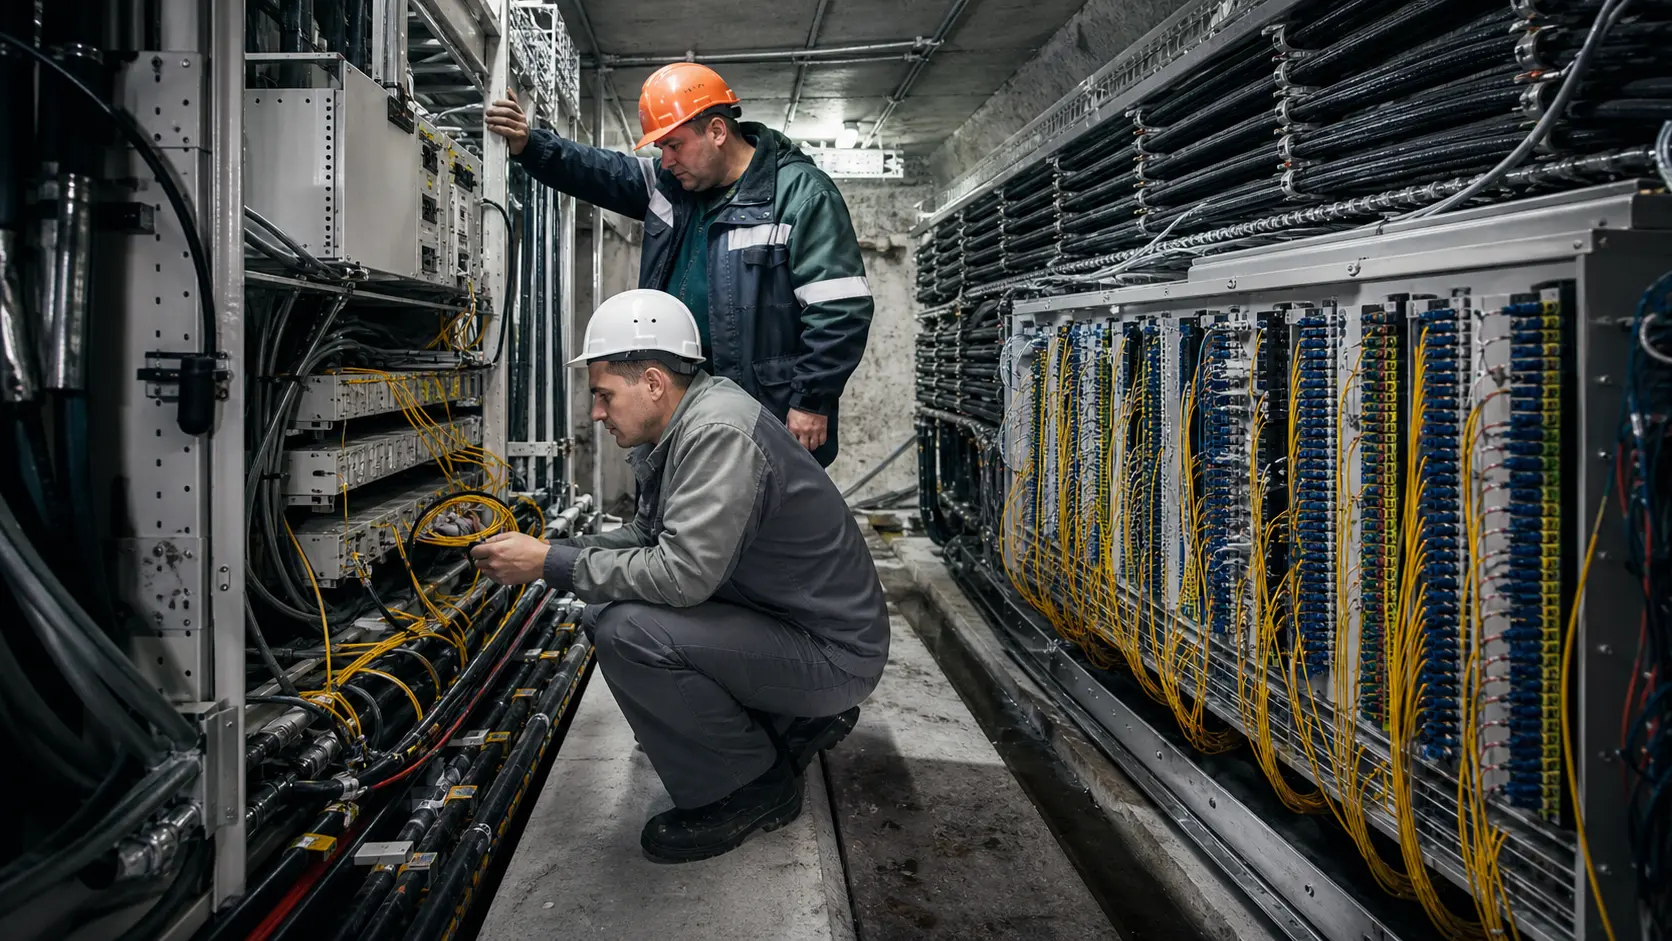
هذه ليست شركة يستطيع المحلل فهمها من خريطة الشبكة وحدها. خريطة الشبكة تظهر القدرة، لكنها لا تظهر تكلفة إبقائها حية. المشتريات والوظائف تكشف طبقة أخرى: صيانة سيارات في سامارا وسانت بطرسبورغ وإيجيفسك، قنوات بيانات لمناطق مثل سورغوت ويكاترينبورغ، زيوت وفلاتر، مركبات ركاب، فريون، حاويات، وتأمين طبي. هذه بنود صغيرة إذا أخذت منفردة، لكنها ترسم طبيعة العمل: حضور إقليمي، مواقع متعددة، غرف معدات، سفر، وفرق يجب أن تصل إلى المكان قبل أن يتحول الخلل إلى حادث أكبر.
إعلانات الوظائف تضيف تفاصيل لا تقدمها الميزانية. في نوفوسيبيرسك، تتحدث المهام عن خدمة معدات اتصالات في 25 موقعا في منطقة نوفوسيبيرسك وإقليم ألتاي، وتركيب وضبط واختبار وقياس وصيانة وقائية، ومراقبة مخزون الطوارئ، ورحلات عمل طويلة، ومتطلبات سلامة كهربائية. في فولجسكي وموسكو وفلاديفوستوك وأولان أوده وتشيتا، تظهر أعمال الألياف على خطوط كهرباء هوائية حتى 220 كيلوفولت. هذا ليس مركز اتصال حضريا. هذا عمل على جغرافيا ومخاطر.
وجود وظائف تتطلب معرفة CUCM وبوابات صوت Cisco وهواتف IP من Cisco يشير إلى سطح معدات مؤسسية غربية قديمة داخل البيئة. هذا لا يثبت أن كل جهاز لا يزال قيد الخدمة، ولا يثبت حق دعم أو عدمه. لكنه يثبت أن المهارات المطلوبة تشمل معدات يمكن أن تتأثر بصعوبة قطع الغيار والتحديثات والدعم في روسيا. في السياق الجيوسياسي الحالي، هذا ليس تفصيلا فنيا. إنه عنصر تكلفة ورأس مال عامل ومخاطر دورة حياة.
الموردون المعلنون مثل Telecom-Service وActive Telecom وETS-Power Systems وPromservice وServionika يظهرون أن الشركة تعتمد على منظومة مقاولين وموردين، لا على كادر داخلي فقط. كذلك تظهر علاقات الشبكة مع TransTeleCom وVimpelcom وRostelecom وMegaFon وER-Telecom وHurricane Electric وغيرهم في قواعد التوجيه كعلاقات عبور أو تبادل أو جوار تقني. لا يجوز تحويل هذه العلاقات تلقائيا إلى عقود تجارية محددة، لكنها تحدد بيئة اعتماد.
كل هذا يضغط على الهامش. إذا ارتفعت أجور الفنيين، أو زادت مسافات السفر، أو أصبحت قطع الغيار أبطأ وصولا، أو احتاجت المواقع إلى تبريد وتغذية إضافيين، فإن الإيراد لا يتحول إلى ربح بسهولة. في شركة مرافق اتصالات، التكلفة لا تتوقف عند الكابل. التكلفة هي قدرة البشر والمركبات والمخزون والبرمجيات على جعل الكابل مفيدا عندما يقع الخلل.
رأس المال والميزانية العمومية بعد الاندماج
الميزانية العمومية تبدو محافظة نسبيا. حقوق ملكية فوق 1.1 مليار روبل مقابل التزامات حول 447 مليون روبل تعني أن الشركة ليست مثقلة بالدين في الصورة العامة المتاحة. هذا يعطيها هامشا مؤسسيا لمواجهة دورات شراء أو تحديث. لكن الاندماج مع Chitatehenergo يجعل قراءة 2026 مهمة جدا. أرقام 2025 تعكس لحظة قبل اكتمال أثر الاندماج التشغيلي الكامل في الحسابات التالية.
الاندماج يمكن أن يرفع الإيراد لأنه يضيف عقودا ومناطق وموارد. لكنه يمكن أيضا أن يخفض الهامش إذا جلب أصولا تحتاج تحديثا، أو فرق عمل تحتاج إعادة تنظيم، أو سجلات شبكة قديمة، أو عقودا منخفضة التسعير. لهذا لا يكفي الاحتفاء بالنمو الاسمي. السؤال الأفضل هو: هل سينمو الربح التشغيلي بنفس اتجاه الإيراد، وهل ستبقى دورة التحصيل والموردين تحت السيطرة، وهل سيظهر الإنفاق الرأسمالي كاستثمار منتج أم كتكلفة لحاق؟
وجود أصول ثابتة بنحو 515.6 مليون روبل يكشف أن الشركة لها قاعدة مادية، لكنه لا يخبرنا عن عمر المعدات ولا عن جودة الألياف ولا عن كفاية الاحتياط. والأصول غير الملموسة بنحو 31.4 مليون روبل لا تقول وحدها إن هناك ملكية برمجية قابلة للتوسع. في هذا القطاع، رأس المال الحقيقي يجلس غالبا في حق الوصول، المعرفة بالمواقع، جودة الفرق، والعلاقات الفنية مع العملاء. هذه أصول لا تظهر كلها في بند محاسبي.
رأس المال يجب أن يخصص وفق قاعدة صارمة: لا يذهب إلى توسع خارجي إلا إذا بقيت خدمة الكهرباء محمية. إذا احتاجت الشركة إلى تمويل تحديث معدات غربية قديمة، أو زيادة مخزون احتياطي، أو تحسين أمن معلومات، فهذه الأولوية تسبق ملاحقة إيراد سعة منخفض الهامش. ومن دون بيانات تفصيلية عن الإنفاق الرأسمالي وخطة التحديث، يجب إبقاء الحكم متحفظا.
قوة الميزانية تكمن في أنها لا تبدو مكسورة. ضعفها يكمن في أنها لا تثبت بعد أن الشركة قادرة على تحويل شبكة المرافق إلى عمل جملة عالي الهامش. الشركة تملك منصة تشغيل صناعية، لا منصة عائد مالي مفتوح.
الشبكة: دليل تشغيلي على قدرة سوقية محدودة
أقوى دليل تقني على وجود قدرة خارجية هو الشبكة نفسها. سجلات RIPE تربط ORG-MCCo1-RIPE باسم JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE"، مع عنوان موسكو ووسائل اتصال تشغيلية. AS58067 يحمل اسم ASCHITATEH في بعض المواضع لكنه مسجل للكيان نفسه. AS56702 مسجل أيضا للكيان نفسه ويظهر كبنية شقيقة أصغر. هذه ليست إشارات تسويق، بل آثار بنية حقيقية في نظام التوجيه العالمي.
AS58067 كان معلنا في 25 يوليو 2026، وتظهر له بادئات مثل 176.114.16.0/20، وسلاسل من /24 داخلها، و80.90.64.0/24، و185.214.76.0/22، و2a0b:97c0::/29. AS56702 يظهر مع 91.226.222.0/23 وبادئتيه الفرعيتين. قواعد BGP تعرض 19 بادئة أصلية، 18 IPv4 وواحدة IPv6، و49 بادئة معلنة، و54 نظيرا مرصودا، مع مسارات ذات صلاحية RPKI. CAIDA تضع AS58067 ضمن مخروط عملاء من 15 نظاما مستقلا و103 بادئات ودرجة AS تبلغ 36. هذه أرقام مشغل إقليمي له دور عبور وربط، لا مجرد مكتب داخلي.
لكن الدقة ضرورية. بادئة 185.214.76.0/22 مسجلة في RIPE باسم Lanros LLC، ولذلك لا ينبغي القول إن الشركة تملك كل مورد تعلنه. إعلان الطريق وتشغيله لا يساويان ملكية المورد. هذا الفاصل مهم لأنه يمنع تضخيم الأصول. الشركة قد تكون مشغلا، ناقلا، جارا، أو طرفا في علاقة توجيه؛ لا تكون بالضرورة مالكا لكل نطاق عناوين ظاهر.
PeeringDB يعطي صورة سوقية مفيدة لكنه قديم في الاسم: AS58067 يظهر باسم JSC Chitatehenergo، نوع الشبكة NSP، حركة 5 إلى 10 غيغابت في الثانية، سياسة مفتوحة، عقود مطلوبة، نسب حركة متوازنة، وحضور في BAIKAL-IX وGNM-IX. التسمية القديمة لا تضعف بالضرورة القدرة، لكنها تشير إلى سطح تجاري غير مصقول. شركة موجهة للمرافق قد لا تعطي أولوية عالية لتحديث كل صفحة سوقية، وهذا نفسه إشارة إلى طبيعة العمل.
الخلاصة من الشبكة ليست أن الشركة منافس عام لروستليكوم أو ترانستيليكوم أو ميغافون. هؤلاء يملكون مقاييس وطنية أوسع، وروستليكوم وحدها تعرض شبكة ألياف عملاقة ونقاط وصول وعلاقات دولية كبيرة. الخلاصة أن لدى الشركة مواضع محددة تستطيع فيها بيع قيمة لا يقدمها الحجم العام وحده: مسارات الطاقة، الاقتراب من المواقع الصناعية، وقدرة الوصول إلى أماكن لا تجذب اقتصاديات الاتصالات التقليدية بسهولة.
مشروع ميرني وما يكشفه عن السعة الفائضة
مشروع تيندا-نيريونغري-نيجني كوراناخ-ميرني مع MTS وFSK هو المثال الأوضح على النظرية العملية. حين ترتفع قدرة MTS إلى ميرني من نحو 200 ميغابت في الثانية عبر نمط قريب من الاعتماد على الأقمار الصناعية إلى 10 غيغابت في الثانية عبر ألياف، فإن القيمة ليست في رقم الغيغابت وحده. القيمة في كسر عزلة مسار بعيد اقتصاديا، وفي إعطاء مشغل اتصالات فرصة لبيع خدمات لا تسمح بها السعة القديمة.
هذا النوع من المشاريع يشرح لماذا يمكن لألياف الكهرباء أن تتحول إلى أصل اتصالات تجاري. خطوط الطاقة تعبر جغرافيا لا تعبرها دائما شبكات الاتصالات لأسباب ربحية. إذا كان هناك OPGW أو ألياف مصاحبة للبنية الكهربائية، وكانت هناك سعة غير مستخدمة أو قابلة للتخصيص، يصبح لدى مشغل الطاقة الاتصالي شيء نادر: طريق. والطريق، في الاتصالات، يمكن أن يكون أهم من العلامة التجارية.
لكن هذا المثال لا يكفي لبناء قصة نمو مفتوحة. مشروع واحد أو بضعة مشاريع لا تثبت وجود مخزون سعة تجاري واسع أو معدل استخدام مرتفع. لا توجد بيانات عامة عن نسبة الألياف الفائضة، أو شروط المشاركة، أو هوامش السعة، أو أثرها على قدرة الاستعادة الطارئة. لذلك يجب استخدام ميرني كإثبات إمكان، لا كإثبات تحول شامل في نموذج الأعمال.
اقتصاد السعة الفائضة يعتمد على ثلاثة شروط. الشرط الأول أن تكون السعة زائدة فعلا بعد احتياجات الكهرباء والأمن والاسترداد. الشرط الثاني أن يكون العميل الخارجي مستعدا لدفع سعر أعلى من تكلفة الاستغلال والصيانة والمخاطر الإضافية. الشرط الثالث أن تكون العقود مصممة بحيث لا تنقل غرامات أو التزامات غير محسوبة إلى شركة هامشها ضيق. إذا اجتمعت هذه الشروط، يكون البيع الخارجي رافعة ربحية. إذا غاب أحدها، يتحول إلى استخدام رديء لأصل استراتيجي.
هذا يضع الإدارة أمام امتحان لا يظهر في الإيراد فقط. عليها أن تقول لا لبعض الطلب الخارجي إذا كان الطلب يستهلك مرونة الشبكة. في الشركات الصناعية الجيدة، الانضباط أهم من النمو الظاهر.
العملاء والتركيز: نعمة المرساة وخطرها
العميل المرساة يفسر الشركة. روسيتي ومحيط الكهرباء يعطيان طلبا منتظما، تاريخا من الثقة، ومتطلبات لا يمكن إيقافها في دورة اقتصادية عادية. هذا النوع من العميل يحسن قابلية التنبؤ. لكنه يجعل الشركة تعتمد على قرارات مجموعة واحدة أو منظومة واحدة. لذلك يجب التعامل مع التركيز كعامل تسعير للمخاطر، لا كملاحظة جانبية.
قائمة العملاء العامة تضع PАО Rosseti في موقع الصدارة بقيمة عقود تقارب 2.7 مليار روبل عبر 28 عقدا. وتظهر بعدها أسماء كبيرة مثل Inter RAO-Elektrogeneratsiya وRusHydro وRostelecom وRosseti Moscow Region. التنوع الاسمي موجود، لكن ميزان القوة واضح. إن فقدان عقد كبير أو إعادة تسعيره داخل هذه الدائرة سيكون أهم بكثير من إضافة عميل صغير على حافة الشبكة.
هذا التركيز ليس سيئا تلقائيا. في المرافق، العميل الكبير قد يكون أفضل من آلاف العملاء الصغار إذا كان يدفع لعقود حرجة طويلة، ويقدر الاعتمادية، ويحتاج إلى معرفة داخلية. لكن الخطر أن يتحول المورد إلى مركز تكلفة. إذا قرر العميل المرساة أن الهدف هو خفض الإنفاق، لا تحسين العائد التجاري للمورد، فإن الهامش الصغير يختنق.
في المقابل، وجود Rostelecom كعميل معلن في بعض القوائم ومنافس أو بديل في السوق يوضح تعقيد العلاقات. شركات الاتصالات الكبرى قد تشتري من الشركة في مسارات معينة وتنافسها في مسارات أخرى. هذا طبيعي في أسواق الجملة. المورد اليوم قد يكون مشتريا غدا، والعميل قد يكون بديلا في مناقصة أخرى.
المطلوب من الشركة اقتصاديا هو توسيع الطلب الخارجي حيث تكون لها ميزة حقيقية، لا مجرد الرغبة في تقليل الاعتماد على روسيتي بأي ثمن. التنويع الرديء يضيف تعقيدا بلا هامش. التنويع الجيد يستثمر الممرات والألياف والخبرة التي لا يستطيع المنافسون نسخها بسرعة.
الموردون والاعتمادات: من يملك الاختناق
في بنية مثل هذه، لا يكفي أن تسأل من يدفع. يجب أن تسأل من يستطيع تعطيل الخدمة. الموردون والمقاولون ومشغلو العبور ومزودو المعدات يحددون مساحة الفعل. قوائم الموردين العليا تشمل شركات خدمات واتصالات وطاقة وأنظمة، وهي أسماء تعكس مزيجا من المكونات والمقاولات والدعم. وجودها ليس مشكلة بحد ذاته. المشكلة تبدأ إذا أصبحت قطعة أو مهارة أو عقد دعم واحد نقطة اختناق.
علاقات التوجيه مع شركات كبيرة مثل TransTeleCom وVimpelcom وRostelecom وMegaFon وER-Telecom، ومع أطراف دولية مثل Hurricane Electric، تمنح الشبكة وصولا وتعددا. لكنها تكشف أيضا أن الشركة ليست مكتفية بذاتها. كل مشغل إقليمي يحتاج إلى عبور وتبادل وجيران. قوة الشركة لا تأتي من الاستغناء عن السوق، بل من دخول السوق من موقع له ممرات خاصة.
السوق يفرض انضباط سعر. MSK-IX يعرض قاعدة كبيرة من المشاركين والمدن والمواقع، وبيئة تبادل تخفض تكلفة الربط لمن يستطيع الوصول إليها. Rostelecom يعرض حجما وطنيا ضخما. TransTeleCom وMegaFon وMTS وVimpelcom وER-Telecom وغيرهم يقدمون بدائل. أمام هذا كله، لا تستطيع الشركة فرض سعر مرتفع لمجرد أنها تعلن بادئات. سعرها الأفضل يظهر فقط حين يكون مسارها أو وصولها أو وثوقيتها مختلفا.
التجهيزات تضيف طبقة جيوسياسية. ذكر مهارات Cisco في الوظائف لا يكفي لصناعة حكم قاطع عن التعرض، لكنه يكفي لطرح السؤال الصحيح: هل لدى الشركة خطة ممولة لتجديد العتاد والبرمجيات والدعم؟ القيود الغربية على خدمات تقنية وبرمجية في روسيا، والقيود الأوروبية على البرمجيات، لا تؤثر على كل جهاز بالطريقة نفسها، لكنها ترفع تكلفة عدم اليقين. في شبكة مرتبطة بالكهرباء، عدم اليقين التقني ليس هامشا إداريا. إنه خطر تشغيل.
من يملك الاختناق قد يكون موردا صغيرا لقطع غيار، أو مشغلا يمر عبره مسار، أو فريقا فنيا يعرف بنية قديمة، أو قاعدة تنظيمية تفرض ترخيصا. الشركة الجيدة تحدد هذه الاختناقات قبل أن تظهر في حادث. الشركة الضعيفة تكتشفها عند الانقطاع.
البدائل والمنافسة: ليست حرب سعر عادية
منافسة الشركة ليست فقط شركات إنترنت محلية. البدائل تنقسم إلى داخلية وخارجية. داخليا، يمكن لروسيتي أو Rosseti Digital أن تبقي مزيدا من العمل داخل بنية أخرى، أو تعيد توزيع الوظائف بين شركات تابعة، أو تطرح مناقصات لمتكاملين مختلفين، أو تقسم الصيانة بين مقاولين محليين. هذه بدائل سيطرة، لا بدائل سوق فقط.
خارجيا، يستطيع العميل شراء السعة أو النقل من Rostelecom أو TransTeleCom أو MegaFon أو MTS أو Vimpelcom أو ER-Telecom أو مشغلين محليين، أو استخدام نقاط تبادل إنترنت، أو حلول مراكز بيانات وسحابة وربط مباشر، أو استخدام ميكروويف أو أقمار صناعية كاحتياط في بعض المناطق. في المدن الكبيرة، هذه البدائل تضغط السعر بقوة. في المسارات البعيدة أو المرتبطة بممرات الطاقة، يقل عدد البدائل الفعلية.
ميزة الشركة لا تأتي من كونها الأرخص في كل مكان. إذا دخلت حرب سعر عامة مع مشغلين وطنيين، فستفقد. ميزتها في المسارات والمواقع التي تجعل المعرفة الكهربائية والألياف فوق خطوط الطاقة وحضور فرق السلامة عوامل حاسمة. لذلك يجب ألا تتظاهر بأنها تاجر سعة عام. عليها أن تختار المعارك التي يكون فيها ممر الطاقة نفسه هو الأصل.
هذا يحدد أيضا طريقة التسعير. في سوق عادي، السعر يقارب تكلفة البديل الأرخص. في مسار بعيد، السعر يمكن أن يعكس فرق الأداء بين الأقمار الصناعية والألياف، أو بين مسار وحيد ومسار متنوع، أو بين مقاول لا يملك حق دخول الموقع وفريق معتاد على الموقع. لكن هذه الزيادة لا تكون دائمة إلا إذا كانت مصحوبة بخدمة موثوقة واتفاق واضح على المسؤولية.
أسوأ قرار استراتيجي هو مطاردة حجم سوق لا يناسب الشركة. أفضل قرار هو تعميق المواضع التي تجعل أصلها غير قابل للاستبدال بسهولة. هذا يعني أن النمو المقبول سيكون غالبا متقطعا، حول طرق ومناطق ومشاريع محددة، لا حملة وطنية عريضة.
التنظيم والجغرافيا السياسية: الترخيص ليس زخرفة
قطاع الاتصالات الروسي منظم. قانون الاتصالات يضع الأساس القانوني لبناء وتشغيل الشبكات وتقديم الخدمات. الملفات العامة تذكر عدة تراخيص اتصالات نشطة للشركة، تشمل خدمات هاتفية محلية وبيانات وخدمات تليماتية وقنوات. لا يجب تحويل اختلاف عدد التراخيص بين المصادر إلى حكم قاطع؛ المهم أن النشاط المرخص جزء من السطح الاقتصادي. الترخيص ليس زينة قانونية، بل شرط للإيراد.
قانون البنية المعلوماتية الحرجة يهم أيضا لأن الشركة تعمل قرب الكهرباء والاتصالات، وهما مجالان حساسان. لا توجد حاجة إلى الادعاء بأن كل أصل لديها مصنف ضمن بنية حرجة بعينها. الحكم الأدق هو أنها تعمل عند محيط يجعل متطلبات الأمن والاستمرارية أعلى من مزود عادي. وهذا وحده يكفي لرفع تكلفة الامتثال والإجراءات والاختبارات.
قانون البيانات الشخصية يدخل من أبواب كثيرة: الموظفون، العملاء، سجلات الوصول، الاتصالات المؤسسية، أنظمة التحكم، وتذاكر الدعم. كلما توسعت الخدمات الخارجية، زادت واجبات الحماية. في شركة هامشها صغير، الامتثال ليس بندا يمكن تأجيله بلا أثر. الغرامة أو الحادث الأمني قد يأكل سنة من الربح بسهولة إذا كان كبيرا.
الجغرافيا السياسية تضغط عبر المعدات والبرمجيات والدعم. القيود الأمريكية والأوروبية على خدمات تقنية وبرمجية مرتبطة بروسيا تزيد صعوبة الحصول على دعم مباشر أو تحديثات أو خدمات استشارية في بعض الفئات. هذا لا يعني أن الشركة عاجزة؛ السوق الروسية طورت بدائل ومهارات محلية. لكنه يعني أن تكلفة دورة الحياة أصبحت أقل قابلية للتنبؤ، وأن قرارات التحديث تحتاج إلى مال ووقت ومخزون.
التنظيم والجغرافيا السياسية لا يلغيان الأطروحة. بالعكس، قد يعززان الطلب على مشغل محلي موثوق لقطاع الكهرباء. لكنهما ينقلان جزءا من الربح إلى تكلفة حماية وتشغيل. في هذا النوع من الشركات، الخطر لا يظهر فقط في منع خدمة، بل في بطء التحديث وارتفاع تكلفة كل تغيير.
توزيع الخسارة: من يدفع حين تسوء الأمور
كل تحليل جاد يجب أن يسأل من يحمل الخسارة عند الفشل. في حالة الشركة، الخسارة الأولى ليست مالية فقط. إذا تعطلت قناة اتصالات مرتبطة بتشغيل الكهرباء، تتحول المسألة إلى استمرارية وخدمة عامة. هذا يعني أن الشركة قد تضطر إلى الإنفاق بسرعة، إرسال فرق، استخدام مخزون، ودفع تكاليف سفر وإصلاح قبل أن تكون تسوية العقد واضحة. الهامش المالي يأتي بعد واجب الاستعادة.
العقود الكبيرة عادة تحتوي على التزامات خدمة وضمانات وغرامات، لكن تفاصيلها غير عامة. لذلك لا ينبغي اختراع توزيع قانوني دقيق. ما يمكن قوله بثقة هو أن طبيعة الخدمة تجعل المخاطر الأمامية على الشركة. حتى إذا أمكن لاحقا تحميل طرف آخر جزءا من المسؤولية، فإن الضغط التشغيلي يقع عليها عند الحادث.
في المبيعات الخارجية، يجب أن يكون توزيع الخسارة أكثر صرامة. إذا باعت الشركة سعة لمشغل اتصالات أو عميل مؤسسي من خلال ممر طاقة، فعليها أن تحدد ماذا يحدث عند الطوارئ الكهربائية، ومن له الأولوية، وما هي حدود التعويض، وهل يستطيع العميل الخارجي أن يطالب بمستوى خدمة يزاحم الزبون الأساسي. إذا لم تكن هذه الأسئلة مسعرة، يصبح الإيراد الخارجي دينا مؤجلا.
هناك خسارة أخرى أقل وضوحا: استهلاك السمعة داخل قطاع الكهرباء. الشركة تستطيع تحمل مشروع تجاري ضعيف أكثر مما تستطيع تحمل فقدان الثقة في الاعتمادية. إذا اعتقد العميل المرساة أن السعة الخارجية أو التوسع التجاري يضعف المهمة الأساسية، فإن الامتياز كله يصبح قابلا للمراجعة. لذلك يجب أن يكون التوسع الخارجي شفافا في الأولويات التشغيلية.
أفضل نمط لإدارة الخسارة هو فصل القدرة المحجوزة عن القدرة القابلة للبيع، وربط كل عقد خارجي بتكاليف الاستعادة والأمن والتجديد. أما بيع السعة على أنها فائض مجاني، فذلك خطأ اقتصادي. في البنية التحتية، الفائض ليس مجانيا. له تكلفة فرصة عند اليوم السيئ.
إشارات السوق غير الرسمية: ما تقوله الوظائف والواجهات القديمة
الإشارات غير الرسمية لا تحل محل الأرقام، لكنها تساعد على فهم اتجاه العمل. إعلانات الوظائف في موسكو ونوفوسيبيرسك وفلاديفوستوك وأولان أوده وفولجسكي وتشيتا تشير إلى وجود جغرافيا أوسع من مقر موسكو. المهام الواردة فيها تتحدث عن إصلاح وتركيب وفك وصيانة ألياف على خطوط كهرباء هوائية، ورحلات طويلة، وقياسات، ومخزون طوارئ. هذه لغة شركة حاضرة في الميدان.
هذه الإشارات تدعم فكرة أن الشركة ليست مجرد حامل سجلات أو وسيط عقود. هناك عمل فني حقيقي، ومهارات، ومناطق تشغيل. لكنها لا تثبت جودة كل موقع ولا كفاية كل فريق. إعلان الوظيفة يكشف الطلب على المهارة، لا مستوى تنفيذها. لذلك ينبغي استخدامه كنافذة على نموذج التكلفة والعمل، لا كدليل على أداء مثالي.
الواجهة التسويقية الضعيفة نسبيا مقارنة بشركات الاتصالات الكبرى هي إشارة أخرى. شركة تبحث عن ملايين المستهلكين تصرخ في السوق. شركة تخدم الكهرباء وعملاء مؤسسيين يمكن أن تكون أكثر هدوءا. هذا لا يضرها إذا كانت عقودها وعلاقاتها كافية. لكنه قد يحد من قدرتها على جذب عملاء خارجيين لا يعرفونها إلا عبر قواعد الربط أو علاقات الصناعة.
التسمية القديمة في PeeringDB، وتحويل الموقع القديم إلى النطاق الحالي، وبقاء أوصاف Chitatehenergo في بعض كائنات التوجيه، كلها إشارات على سطح ما بعد الاندماج. لا يجب تضخيمها إلى خلل. لكنها تخبرنا أن التكامل المؤسسي والتقني لم يصل إلى نظافة كاملة في كل نقطة عامة. في سوق الجملة، نظافة السطح مهمة لأنها تؤثر في ثقة الشركاء وسرعة التفاوض.
إشارة AbuseIPDB الواحدة ذات الثقة المنخفضة جدا لا تعني إساءة نظامية. لكنها تذكير بأن أي شبكة تعلن عناوين عامة تحتاج إلى مراقبة إساءة وتواصل سريع مع جهات الشكوى. في شركة قريبة من بنية حساسة، حتى الإشارة الضعيفة تستحق اهتماما، لا تهويلا.
عدم اليقين: ما لا نعرفه أهم مما نعرفه
هناك فراغات معلوماتية لا يمكن تجاهلها. لا توجد أرقام عامة دقيقة لتقسيم الإيراد بين أعمال روسيتي، وعملاء الكهرباء الآخرين، وشركات الاتصالات، وخدمات الإنترنت، وقنوات البيانات، والعبور. من دون هذا التقسيم، لا نستطيع حساب جودة النمو الخارجي أو هامشه. يمكننا إثبات وجود القدرة، لا وزنها في الربح.
لا توجد أيضا بيانات عامة عن استخدام الألياف الفائضة، أو مخزون السعة، أو زمن الانقطاع، أو تنوع المسارات، أو أولوية الاستعادة عند تعارض الطلب الداخلي والخارجي. هذه هي البيانات التي تفصل بين شركة تبيع فائضا حقيقيا وشركة تبيع احتياطها. الفارق اقتصادي كبير.
تفاصيل العقود الخاصة غير معروفة. السعر المعلن في مناقصة أو الحساب الضمني من ضمانات لا يكشف دائما الهامش، ولا بنود الغرامة، ولا تكلفة التجديد، ولا ترتيب الفهارس السعرية، ولا مسؤولية الموردين. في شركة ذات هامش صافي منخفض، بند واحد في عقد كبير قد يغير النتيجة.
التعرض الدقيق للمعدات الغربية غير مثبت. الوظائف تشير إلى مهارات Cisco، لكنها لا تعطينا قائمة أصول أو عقود دعم أو خطط إحلال. لذلك الحكم لا ينبغي أن يكون: الشركة عالقة في معدات غربية. الحكم الصحيح: هناك سطح احتمال يجب تمويل إدارته، وأي تقييم جاد يحتاج إلى خطة تحديث ومخزون.
حتى علاقة الملكية والسيطرة التفصيلية لا تظهر بالكامل في المواد العامة. Rosseti Digital كجهة إدارة مهمة، وشركة روسيتي كعميل محوري، يكفيان لبناء الحكم الاقتصادي. لكنهما لا يكفيان لرسم كل قرار رأسمالي. لذلك يبقى هامش عدم اليقين مؤسسيا، لا تقنيا فقط.
الوقائع التي تغيّر الحكم
ستتحسن النظرة بوضوح إذا أظهرت حسابات 2026 بعد الاندماج نموا في الإيراد مع هامش مستقر أو أعلى، ورأس مال عامل منضبط، وعدم تحول التوسع إلى عبء. النمو وحده لا يكفي. المطلوب أن يثبت أن تشيتا أضافت قدرة وإيرادا من دون أن تضيف تكلفة أكبر من العائد.
ستتحسن أيضا إذا ظهرت بيانات قطاعية تثبت أن دخلا ماديا يأتي من شركات اتصالات خارجية، أو تأجير قنوات، أو عبور، أو سعة جملة، وأن هذا الدخل يحقق هامشا أفضل من الصيانة الأساسية. عندها تصبح أطروحة السعة الفائضة أكثر من مثال واحد. تصبح خطا اقتصاديا قابلا للقياس.
وقائع أخرى سترفع الحكم: بيانات استخدام للسعة تظهر أن البيع الخارجي لا يمس احتياط الكهرباء؛ دلائل على تنوع المسارات وزمن توقف منخفض؛ عقود تضع غرامات ومستويات خدمة وتكاليف تجديد ضمن السعر؛ وخطة ممولة للتعامل مع معدات قديمة أو مقيدة الدعم. هذه ليست تحسينات تجميلية. إنها قلب القيمة.
أما الوقائع التي تخفض الحكم فهي أكثر وضوحا: خسارة أو إعادة تسعير عقد صيانة كبير مع روسيتي أو FSK؛ دليل على أن السعة الخارجية تستهلك قدرة الاستعادة؛ حادث كبير في البنية الحساسة؛ إجراء تنظيمي أو أمني مؤثر؛ مشكلة ترخيص؛ إساءة توجيه أو إساءة استخدام منهجية؛ أو حسابات 2026 تظهر أن الاندماج زاد الإيراد لكنه خفض الهامش وابتلع رأس المال.
كذلك سيضعف الحكم إذا كشفت المشتريات عن التزامات تحديث غير ممولة، أو عن اختناقات موردين، أو عن اعتماد مبالغ فيه على معدات لا يتوافر دعمها. الربحية الحالية صغيرة بما يكفي لجعل هذه الوقائع حاسمة.
الخلاصة الاقتصادية
JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" تملك اقتصادا أفضل من شكلها العام إذا قرئت كشركة مرافق اتصالات. لديها عميل مرساة، تاريخ طويل، أصول شبكة، حضور ميداني، ASNs معلنة، علاقات ربط، ومثال واضح على تحويل مسار كهربائي إلى قيمة اتصالات خارجية. هذا مزيج لا يمتلكه مزود تجزئة عادي.
لكنها لا تملك اقتصادا سهلا. الهامش الصافي حول 4.3 في المئة يجعل كل افتراض عن التسعير والتكاليف مهما. عدد الموظفين بين 337 و366 يعكس كثافة تشغيلية. الأصول تحتاج صيانة وتحديثا. العميل المرساة يثبت الإيراد لكنه يركز المخاطر. التنظيم والجغرافيا السياسية يرفعان تكلفة الخطأ. والاندماج الأخير يضيف فرصة واختبارا في آن واحد.
التقييم العادل هو أن الشركة تستحق أن تعامل كعقدة اتصالات استراتيجية داخل قطاع الطاقة الروسي، لا كمزود إنترنت محلي صغير. قيمتها تأتي من السيطرة على واجهة نادرة: ألياف ومعدات وفرق تعمل حيث الكهرباء والاتصالات يتداخلان. الربح الإضافي سيأتي فقط إذا باعت هذه الواجهة إلى السوق من دون أن تبيع احتياطها التشغيلي.
لذلك يكون الحكم النهائي حادا: هذه شركة جيدة إذا بقيت منضبطة، ومتوسطة إذا طاردت الإيراد، وخطرة إذا سمحت للعمل الخارجي أن يستهلك مهمة الاستمرارية. الحقائق القادمة من 2026، خصوصا أثر الاندماج وتفصيل الإيراد الخارجي وتكلفة التحديث، هي التي ستقرر أي نسخة منها ستظهر.
القرار الإداري الذي يصنع القيمة
القيمة التالية للشركة لن تأتي من شعار جديد ولا من وصفها كمشغل إقليمي عام. ستأتي من قرار إداري أكثر صعوبة: تحديد أي أجزاء من الشبكة قابلة للبيع تجاريا، وأي أجزاء يجب أن تبقى محجوزة للاعتمادية، ثم تسعير ذلك الفصل بصرامة. لا يكفي أن تكون الألياف موجودة. يجب أن تكون السعة المباعة محددة، ومقاسة، ومحمية بعقود تعرف أولوية الكهرباء، وتعرف تكلفة الطوارئ، وتمنع العميل الخارجي من شراء حق غير معلن في احتياط الشبكة.
هذا القرار يحتاج إلى قياس داخلي واضح. على الإدارة أن تعرف تكلفة كل وحدة عمل: زيارة الموقع، ساعة الفني، مركبة الخدمة، قطعة الغيار، قناة البيانات، منفذ التبادل، عقد العبور، غرفة المعدات، والتحديث البرمجي. إذا بقيت هذه التكاليف موزعة داخل عقود كبيرة، سيبدو التوسع الخارجي أكثر ربحية مما هو عليه. أما إذا ظهرت التكلفة كاملة، فستصبح الشركة قادرة على اختيار الصفقات التي تضيف عائدا حقيقيا ورفض الصفقات التي تضيف ضجيجا فقط.
كما تحتاج الشركة إلى فصل تجاري لا يقطع الصلة التشغيلية. الزبون الخارجي يريد وضوحا وسرعة وتعاقدا مفهوما. عميل الكهرباء يريد أولوية مطلقة واعتمادية. الجمع بين الاثنين ممكن، لكن فقط إذا كان التصميم المؤسسي صريحا. من دون ذلك، يتحول الفريق الميداني نفسه إلى مورد متنازع عليه بين خدمة مأمونة وخدمة مدفوعة. هذا هو الخطر الذي لا يظهر في أرقام الإيراد المبكرة.
لذلك يجب أن يقاس نجاح 2026 وما بعدها بثلاثة مؤشرات عملية. أولا، هل بقي هامش الربح مستقرا بعد استيعاب الاندماج؟ ثانيا، هل ظهر دخل خارجي يمكن فصله وقياسه من دون إخفاء تكلفة الاستعادة والصيانة؟ ثالثا، هل تحسنت واجهات الشبكة والسجلات والربط بما يكفي لجعل الشركة شريكا واضحا لشركات الاتصالات لا مجرد أصل معروف داخل قطاع الكهرباء؟ إذا جاءت الإجابة نعم، فستكون الشركة قد حوّلت أصل المرافق إلى اقتصاد جملة منضبط. وإذا جاءت الإجابة لا، فستبقى شركة صيانة واتصالات ضرورية، نافعة ومحدودة، لكنها لن تكسر سقف الهامش الذي تكشفه أرقام 2025.
المصادر
- https://chte.ru/
- https://eesnet.ru/
- https://companies.rbc.ru/amp/ogrn/1027739290897/
- https://www.tbank.ru/business/contractor/legal/1027739290897/
- https://companium.ru/id/1027739290897-mus-ehnergetiki
- https://agentom.ru/company/7705039240/
- https://zachestnyibiznes.ru/company/ul/1027739290897_7705039240_AO-MUS-ENERGETIKI
- https://synapsenet.ru/organizacii/1027739290897-ao-mus-energetiki
- https://static.basis.seldon.ru/ru/company/1027739290897/sro
- https://e-disclosure.azipi.ru/organization/personal-pages/18712/
- https://np-pst.ru/lr-469/spisokdeystvushikh/42-uncategorised/543-otkrytoe-aktsionernoe-obshchestvo-moskovskij-uzel-svyazi-energetiki
- https://cbr.ru/rbr/insideDKO/doc?id=51619
- https://www.comnews.ru/content/205155/2020-03-23/2020-w13/fsk-ees-ischet-podryadchika-upravlenie-setyami-svyazi
- https://www.comnews.ru/content/220415/2022-05-26/2022-w21/rosseti-cifra-imya-marku
- https://www.comnews.ru/content/234875/2024-09-10/2024-w37/1180/keptivnye-it-kompanii-rynke-informacionnykh-tekhnologiy-rossii-2024
- https://www.cnews.ru/book/%D0%A0%D0%BE%D1%81%D1%81%D0%B5%D1%82%D0%B8_%D0%A6%D0%B8%D1%84%D1%80%D0%B0_-_%D0%9C%D0%A3%D0%A1_%D0%AD%D0%BD%D0%B5%D1%80%D0%B3%D0%B5%D1%82%D0%B8%D0%BA%D0%B8_-_%D0%95%D0%AD%D0%A1%D0%A2%D0%B5%D0%BB%D0%B5%D0%BA%D0%BE%D0%BC
- https://www.linkedin.com/company/%D0%B0%D0%BE-%D0%BC%D1%83%D1%81-%D1%8D%D0%BD%D0%B5%D1%80%D0%B3%D0%B5%D1%82%D0%B8%D0%BA%D0%B8
- https://www.interfax-russia.ru/far-east/news/mts-i-fsk-postroili-vols-ot-tyndy-do-mirnogo
- https://rdap.db.ripe.net/entity/ORG-MCCo1-RIPE
- https://rdap.db.ripe.net/autnum/58067
- https://rdap.db.ripe.net/autnum/56702
- https://rdap.db.ripe.net/ip/176.114.16.0/20
- https://rdap.db.ripe.net/ip/185.214.76.0/22
- https://rdap.db.ripe.net/ip/91.226.222.0/23
- https://rdap.db.ripe.net/ip/2a0b:97c0::/29
- https://stat.ripe.net/data/as-overview/data.json?resource=AS58067
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS58067
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS56702
- https://bgp.he.net/AS58067
- https://bgp.he.net/AS56702
- https://bgp.he.net/net/176.114.27.0/24
- https://ipinfo.io/AS58067
- https://ipinfo.io/AS56702
- https://asrank.caida.org/asns/58067
- https://2ip.io/as/58067/
- https://www.peeringdb.com/asn/58067
- https://radar.cloudflare.com/as58067/
- https://www.ip2location.com/as56702
- https://www.ip2location.com/176.114.21.0
- https://ip.osnova.news/ip-v4/176.114.25.231/
- https://www.abuseipdb.com/check/176.114.22.206
- https://bgp.he.net/AS204277
- https://ipgeolocation.io/browse/asn/AS58060
- https://www.roseltorg.ru/procedure/ROSSETI14012600023
- https://www.roseltorg.ru/procedure/ROSSETI28012600038
- https://zakupki.kontur.ru/IS57821154
- https://energybase.ru/tender/019d950a-10e9-72ef-ac12-8a9b9c5f4a98
- https://energybase.ru/tender/019d9731-ec0a-73ec-a73f-065dcd9deeac
- https://www.roseltorg.ru/procedure/32515527581
- https://energybase.ru/tender/019dbb67-ae01-73d5-9ac2-4b54b5574f0b
- https://b2b.house/activepurchase/rd4fc23d5-3eca-4160-a332-d5c011f3ad87_8f011737/
- https://zakupki.kontur.ru/customers/7705039240
- https://novosibirsk.careerist.ru/vakansii/glavnyy-spetsialist-novosibirskoy-ekspluatatsionno-remontnoy-gruppy-79628474.html
- https://ru.joblum.com/job/glavnyj-specialist-novosibirskoj/31141728
- https://dreamjob.ru/employers/115702/vakansii/126531189
- https://dreamjob.ru/employers/6284365/vakansii
- https://careerist.ru/vakansii/vedushchiy-ekspert-otdel-ekspluatatsii-konvergentnykh-setey-86007270.html
- https://www.company.rt.ru/en/about/net/magistr/
- https://www.msk-ix.ru/en/
- https://www.msk-ix.ru/en/about/
- https://pulse.internetsociety.org/en/ixp-tracker/ixp/72/
- https://kb.msk-ix.ru/en/ix/about/
- https://www.consultant.ru/document/cons_doc_LAW_43224/
- https://www.consultant.ru/document/cons_doc_LAW_540121/
- https://pravo.gov.ru/proxy/ips/?docbody=&firstDoc=1&lastDoc=1&nd=102439340
- https://www.consultant.ru/document/cons_doc_LAW_61801/
- https://ofac.treasury.gov/faqs/added/2024-06-12
- https://finance.ec.europa.eu/publications/software_en
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات