
الخلاصة
- تؤكد إفصاحات Lumen Technologies أن دفعات مقدمة مرتبطة بـPrivate Connectivity Fabric رفعت التدفق النقدي التشغيلي والإيراد المؤجل وساعدت في تمويل توسعة الشبكة. بذلك صار العميل يمول جزءاً من العمل قبل اكتماله، من دون أن تختفي مخاطر البناء والكلفة والاختبار والقبول والتشغيل.
- لا يتيح الإفصاح العام قياس سرعة التحويل الحاسمة اقتصادياً. فقيمة العقود البالغة قرابة 13 مليار دولار ليست نقداً ولا إيراداً ولا سعة مقبولة، والزيادة البالغة 1.772 مليار دولار في الإيراد المؤجل خلال النصف الأول من 2026 لا تُنسب كلها إلى Private Connectivity Fabric.
- خفّض بيع نشاط الألياف المنزلية إلى AT&T الدين والفائدة والإنفاق الرأسمالي، لكنه أزال أيضاً إيراداً وتدفقاً تشغيلياً متكررين. لذلك أصبح نجاح الاستراتيجية أكثر اعتماداً على أن تتحول المقدمات إلى خدمات عاملة قبل أن يلتهم انكماش الأعمال القديمة وتكاليف التنفيذ فائدتها.
تغيّر تسلسل التمويل، لا قوانين التنفيذ
يقول نموذج 10-Q للربع الثاني 2026 إن الدفعات المقدمة بموجب اتفاقات Private Connectivity Fabric زادت التدفق النقدي التشغيلي والإيراد المؤجل، وإن الشركة تستخدمها لتمويل توسعة الشبكة وتبسيطها، وهو ما يرفع الإنفاق الرأسمالي. هذا يثبت التحول الأساسي: بعض العملاء يضعون النقد في الدورة قبل اكتمال الأصل وقبل الاعتراف بالإيراد، فتقل حاجة Lumen Technologies إلى تمويل كامل المسار أولاً من ميزانيتها.
لكن المقدم لا يجعل العميل مقاول البناء ولا الضامن النهائي للاقتصاديات. فهو يحسن التوقيت النقدي، ويبرهن أن الطلب ممول، ويحمّل العميل تعرضاً لمشروع يعتمد عليه.
أما تجاوزات الكلفة، والتصاريح، والتوريد، والعمل الميداني، والتكامل، والأداء البصري، والقبول، ثم أعطال الشبكة، فتبقى مخاطر تنفيذ لدى Lumen Technologies ما لم تنقل العقود جانباً منها صراحة. حقوق الإلغاء والاسترداد، والمعالم، وفترات المعالجة، وتعويضات التأخير، ومعايير القبول غير منشورة. لذلك يمكن وصف المقدم بأنه رأس مال عامل من العميل وإشارة التزام ونقل جزئي لمخاطر الطلب، لا نقلاً مثبتاً لمخاطر البناء.
وقد يبدو أرخص من الدين لأنه لا يحمل كوبوناً ظاهراً، لكن كلفته الاقتصادية قد تكون في السعر أو السعة أو الحمايات التعاقدية؛ ولا تكشف الشركة ذلك.
رحلة دولار واحد من العقد إلى التدفق الحر
العقد. أعلنت Lumen Technologies أن مبيعات Private Connectivity Fabric تجاوزت 10 مليارات دولار في الربع الثالث من 2025، ثم أضافت 2.5 مليار دولار من العقود في الربع الرابع، لتبلغ قرابة 13 ملياراً. هذه قيمة تعاقدية معلنة، لا نقداً مقبوضاً ولا إيراداً محاسبياً ولا سعة مكتملة. ولا توضح متى يدفع كل عميل، أو نسبة المقدم، أو ما يتوقف على معالم إنشائية، أو مدة الاعتراف بالقيمة.
الدفعة المقدمة. عندما يصل النقد، يرتفع التدفق التشغيلي ويُثبت المقابل في الإيراد المؤجل أو ضمن التزامات عقدية إلى أن تُستوفى واجبات الأداء. في 30 يونيو 2026 كانت التزامات العقود 623 مليون دولار، وعرّفتها الشركة بأنها مبالغ مقبوضة أو مفوترة قبل تقديم السلع أو الخدمات. وقد يُعترف برسوم التركيب والصيانة على مدى سنة إلى خمس سنوات بحسب الخدمة. بهذا المعنى، النقد المبكر التزام قبل أن يكون ربحاً.
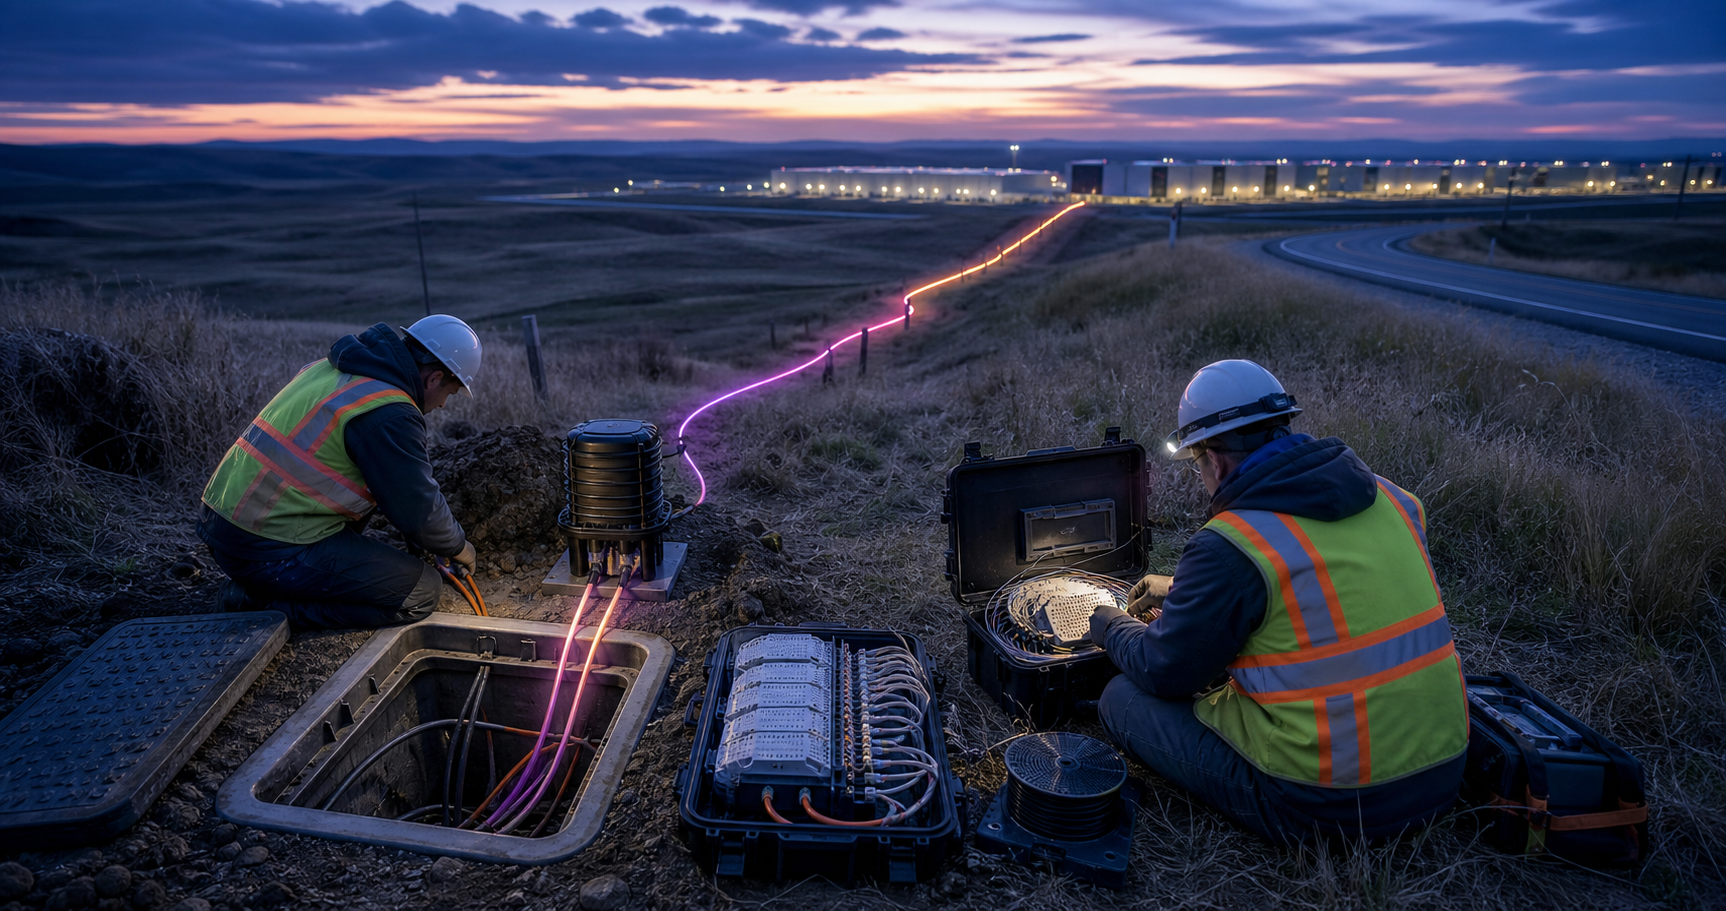
البناء والتفعيل. يبدأ بعد ذلك الإنفاق على التصميم والتصاريح والقنوات والكابل واللحام ومعدات النقل والتضخيم والطاقة والربط بالمرافق. لا تفصل Lumen Technologies كلفة Private Connectivity Fabric مساراً بمسار، لكنها تقول إن ارتفاع أجور العمل والمواد والطاقة زاد المصروفات والإنفاق الرأسمالي، وإن نقص مكونات ومواد حرجة أبطأ بعض التوسع. كما تشمل تكاليف الوفاء المعلنة العمل والمواد اللازمة لتوفير الخدمة وتركيبها وتفعيلها.
الاختبار والقبول. وجود الكابل في الأرض لا يعني أن المسار صار خدمة. يجب وصل المقاطع وتشغيل الإلكترونيات وضبط ميزانية الفقد والتحقق من الأداء من طرف إلى طرف. قد تشمل اختبارات العقد، بحسب الخدمة، الاستمرارية والفقد والقدرة البصرية ومعدل الأخطاء والكمون والتنوع؛ لكن Lumen Technologies لا تنشر بروتوكولات قبول Private Connectivity Fabric أو حدودها أو جداول المعالجة.
والمعلوم من نموذج 10-K لعام 2025 أن الاتفاقات تتضمن التزامات تسليم وشروط أداء تؤثر في توقيت ومقدار الاعتراف بالإيراد، وأن الطقس وسلاسل الإمداد والعمالة والتصاريح قد تؤخر البناء أو ترفع كلفته.
الاعتراف بالإيراد. عند استيفاء واجب الأداء أو بدء الإيجار، يتحول جزء من الالتزام إلى إيراد وفق نوعه. توزع Lumen Technologies سعر المعاملة على واجبات الأداء المنفصلة وفق أسعار البيع المستقلة، وتؤجل رسوم التصميم والهندسة والتفعيل والتركيب ما لم تكن واجباً مستقلاً؛ وإذا لم تكن كذلك، تعترف بها على مدة العقد أو العمر المقدر، عادة من سنة إلى خمس. أما النقد مقابل الألياف المظلمة فيُعامل كإيراد إيجار غير خاضع لـASC 606 ويُعترف به على مدى مدة الإيجار.
الصيانة والتجديد. بعد القبول تبدأ مسؤولية التشغيل المستمر: المراقبة والطاقة والقطع الاحتياطية والإصلاح وتجديد المعدات وإدارة التغييرات. يحذر 10-K من أن أعطال الشبكة أو المنصات قد تؤدي إلى فقد إيراد، وائتمانات أو رد أموال، وفقد العميل، وأن المعالجة قد تكون أغلى وأطول من المتوقع. أما شروط مستوى الخدمة وحدود التعويض الخاصة بـPrivate Connectivity Fabric فغير معلنة.
يصبح الدولار تدفقاً نقدياً حراً مستداماً فقط عندما يولد الأصل المقبول إيراداً وهامشاً ونقداً متكرراً يتجاوز كلفة البناء المتبقية والصيانة والفائدة والضرائب. الدفعة الأولى قد ترفع التدفق التشغيلي قبل اكتمال البناء، ثم يسحب الإنفاق الرأسمالي النقد لاحقاً. فإذا احتاجت الشركة باستمرار إلى مقدمات جديدة لتمويل أفواج سابقة، تكون قد حسنت السيولة ولم تثبت بعد أن الأصول القديمة صارت ممولة ذاتياً.
خريطة توزيع المخاطر عبر الدورة
| المرحلة | ما يملكه العميل | ما تتحمله Lumen Technologies | ما يبقى مجهولاً |
|---|---|---|---|
| توقيع العقد | التزام بالشراء وفق الشروط | حجز الموارد والتخطيط للتسليم | الإلغاء، إعادة التسعير، وحدود الالتزام |
| الدفعة المقدمة | تعرض ائتماني واعتماد على موعد المشروع | التزام محاسبي وتسليم مستقبلي | نسبة المقدم، الضمانات، وحقوق الاسترداد |
| الشراء والبناء | تنسيق المواقع والاحتياجات | المواد والعمالة والتصاريح وتجاوز الكلفة | تمرير التضخم أو مشاركة الكلفة |
| الاختبار والقبول | بوابة تحقق قبل الاستلام | تحقيق المواصفات وإعادة العمل عند الإخفاق | الاختبارات، المهل، والجزاءات |
| بدء الإيراد | الحصول على الخدمة أو حق الاستخدام | توقيت الاعتراف وتغطية الاستهلاك والكلفة | مزيج الإيجار والخدمة ومدة الاعتراف |
| التشغيل والتجديد | قرار الاستخدام والتوسع أو عدم التجديد | الصيانة والإصلاح والموثوقية | مستويات الخدمة والائتمانات والتزامات التجديد |
تُظهر الخريطة أن المقدم يغيّر موضع مخاطر التمويل والطلب أكثر مما يغيّر مخاطر الهندسة. العميل يخاطر بالنقد والجدول، وLumen Technologies تحصل على رأس مال عامل لكنها تصبح مدينة بأداء قابل للقياس. وفي مرحلة القبول يملك العميل بوابة اقتصادية قوية: قد يكون الأصل موجوداً في الميزانية ومضاءً فنياً، لكنه لا ينتج الإيراد المتوقع إذا لم يحقق الشرط التعاقدي.
ومن دون نشر شروط العقود لا يمكن تحديد مقدار الخطر الذي انتقل فعلاً؛ يمكن فقط القول إن مخاطر الوقت موزعة بين الطرفين، بينما تظل مخاطر التكلفة والقدرة التشغيلية متمركزة بدرجة أكبر لدى المشغل.
النمط بدأ في 2025، ولم يظهر فجأة بعد بيع AT&T
سجلت Lumen Technologies في 2025 تدفقاً نقدياً تشغيلياً قدره 4.738 مليار دولار وإنفاقاً رأسمالياً 4.367 مليار، أي تدفقاً حراً معلناً 371 مليوناً فقط، فيما أضاف تغير الإيراد المؤجل 2.673 مليار إلى التدفق التشغيلي. وتوضح نتائج الربع الرابع والعام 2025 أن الربع الرابع وحده سجل تدفقاً حراً سالباً 1.082 مليار دولار مع إنفاق رأسمالي 1.644 مليار. هذا التذبذب لا يثبت تعثر البناء، لكنه يبين أن مقدمات العملاء، والإنفاق، وسداد الفواتير لا تتحرك في الإيقاع نفسه.
المغزى أن 2026 ليست أول سنة يتقدم فيها النقد على الإنجاز. في 2025 قالت الشركة إن زيادة الإيراد المؤجل المرتبطة بدفعات مقدمة لمبيعات Private Connectivity Fabric كانت من أسباب تحسن التدفق التشغيلي، بينما اقترب الإنفاق الرأسمالي من استهلاك كامل ذلك التدفق. لذلك يجب تحليل النموذج عبر أفواج وعبر سنوات، لا من خلال ربع غني بالمقدمات أو ربع ثقيل بالإنفاق. نجاحه يتطلب أن تتحول أصول 2025 إلى إيراد ونقد في 2026 و2027، لا أن يُغطى رأس مالها فقط بدفعات عقود أحدث.
نصف عام قوي نقدياً، مختلط في نوعيته
عن الأشهر الستة المنتهية في 30 يونيو 2026، سجلت Lumen Technologies تدفقاً نقدياً تشغيلياً 2.294 مليار دولار وإنفاقاً رأسمالياً 1.845 مليار، أي تدفقاً حراً قدره 449 مليوناً وفق تعريف الشركة. وفي الفترة نفسها أسهم تغير الإيراد المؤجل إيجابياً بـ1.772 مليار دولار، ما يعادل نحو 77% من التدفق التشغيلي ويقارب أربعة أضعاف التدفق الحر. هذه مقارنة حجمية لا نسبة سببية: الملف لا ينسب كامل 1.772 مليار إلى Private Connectivity Fabric.
كما يتضمن التدفق التشغيلي 729 مليون دولار من حصيلة بيع نشاط الألياف المنزلية، وهي القيمة المخصصة لاعتمادات تعاقدية واتفاقات تجارية مع المشتري؛ صُنّف باقي العائد ضمن الاستثمار. لذلك يجمع رقم 2.294 مليار بين دورة الأعمال، وتوقيتات رأس المال العامل والإيراد المؤجل، وجزء من صفقة لن يتكرر بالطريقة نفسها. وانخفض النقد المدفوع للفائدة إلى 371 مليون دولار من 676 مليوناً قبل عام، وهو تحسن أكثر دواماً لأنه يقلل سحباً نقدياً متكرراً.
عند 30 يونيو كان لدى الشركة 1.876 مليار دولار نقداً و660 مليوناً متاحة في التسهيل الدوار، مقابل نحو 6.8 مليار دولار دين مضمون و6.3 مليار غير مضمون. وبلغت المبالغ المرتبطة بإنفاق رأسمالي والمسجلة في الحسابات الدائنة 282 مليوناً، مقابل 463 مليوناً في نهاية 2025. هذا الفرق لا يقيس كلفة إكمال Private Connectivity Fabric، لكنه يذكّر بأن تسجيل الأصل وخروج النقد لا يتزامنان، وأن التدفق الحر قد يتحرك بسبب توقيت سداد فواتير البناء لا بسبب تغير مماثل في الإنجاز الهندسي.
التوجيه السنوي لا يساوي تدفقاً متكرراً
تتوقع Lumen Technologies لعام 2026 EBITDA معدلاً مستبعداً منه البنود الخاصة بين 3.1 و3.3 مليار دولار، وتدفقاً نقدياً حراً مستبعداً منه البنود الخاصة بين 1.9 و2.1 مليار، وإنفاقاً رأسمالياً بين 3.2 و3.4 مليار. لكن نتائج الربع الثاني 2026 توضح أن التوجيه يتضمن استرداداً ضريبياً متوقعاً قدره 400 مليون دولار، وأن المقاييس المستقبلية غير المتوافقة مع GAAP لا يمكن تسويتها إلى GAAP بسبب عدم يقين البنود غير المتكررة. لذلك لا يمثل الحد الأعلى تلقائياً قدرة يمكن ترحيلها إلى 2027.
والاختبار الأدق هو ما يبقى حين تهدأ المقدمات الكبيرة ويختفي أثر بيع AT&T والاسترداد الضريبي.
رأس مال النمو ليس كلفة الشبكة كلها
لا تفصل Lumen Technologies في الإفصاحات المدروسة بين رأس المال المخصص لنمو Private Connectivity Fabric ورأس المال اللازم لصيانة الشبكة القائمة واستبدال الأصول المتقادمة. وتقول إن الإنفاق يتجه إلى توسعة الألياف، وتحديث الكفاءة والموثوقية، وتطوير خدمات جديدة، واستبدال أصول قديمة. هذا الخلط مهم: قد يبدو مشروع ممول بمقدمات العملاء جذاباً إذا قورن فقط بكلفة بنائه المباشرة، فيما تُحمّل أعمال الإصلاح والمراقبة والطاقة وتجديد الإلكترونيات على قاعدة نقدية أوسع.
وإذا انخفض إنفاق النمو بعد اكتمال موجة البناء فلن تختفي كلفة الصيانة؛ بل تصبح اختباراً لجودة الإيراد المتكرر. لذلك لا يمكن اعتبار التدفق الحر مستداماً من دون تقدير ما يبقى بعد رأس مال الصيانة، وهو رقم لا توفره الشركة منفصلاً. كما أن تأجيل الاستبدال لرفع التدفق قصير الأجل قد يزيد الأعطال والائتمانات لاحقاً، بينما الإفراط في البناء قبل القبول قد يجمد رأس المال في أصول لا تدر بعد.
النقد سبق الأرباح، لكن الفجوة يجب أن تُغلق
في الربع الثاني انخفض الإيراد إلى 2.805 مليار دولار من 3.092 مليار، وانخفض EBITDA المعدل المستبعد منه البنود الخاصة إلى 802 مليون من 877 مليون، بينما ارتفع التدفق النقدي التشغيلي الفصلي إلى 971 مليوناً من 570 مليوناً. هذا الانفصال ينسجم مع نموذج يحصل فيه النقد قبل الاعتراف بالإيراد: المقدم يرفع التدفق والإيراد المؤجل، ولا يرفع EBITDA بالقيمة نفسها ما دام الأداء لم يُنجز. لكنه متأثر أيضاً بصفقة AT&T وتوقيتات أخرى، فلا يمكن عزوه كله إلى Private Connectivity Fabric.
ظهرت في المقابل علامة تحويل أولية. ارتفع إيراد المنتجات الاستراتيجية في أعمال المؤسسات 14% إلى 1.289 مليار دولار، بينما انخفض إيراد المنتجات القديمة 15% إلى 1.155 مليار. وارتفعت إيرادات الألياف المظلمة والقنوات 109 ملايين في الربع، وإيراد الإيجارات التشغيلية إلى 299 مليوناً من 265 مليوناً. لكن الزيادة البالغة 159 مليوناً في الاستراتيجي لم تعوض الانخفاض البالغ 205 ملايين في القديم، كما تحذر الشركة من أن عروضاً جديدة قد تحمل هوامش أدنى، خصوصاً مع اتصال طرف ثالث.
النجاح يحتاج إلى ثلاثة عبور: من عقد إلى قبول، ومن قبول إلى إيراد، ومن إيراد إلى هامش ونقد يعوضان الانكماش.
الأرقام المحاسبية لا تصنع سلماً واحداً
في 30 يونيو بلغ إجمالي الإيراد المؤجل 9.177 مليار دولار، منه 999 مليوناً متداولاً و8.178 مليار غير متداول. لكن التزامات العقود الخاضعة لإفصاح ASC 606 كانت 623 مليوناً فقط. وقالت الشركة إنها تتوقع الاعتراف مستقبلاً بـ5.9 مليار دولار من واجبات أداء غير منفذة كلياً أو جزئياً: 1.5 مليار في بقية 2026، و2.1 مليار في 2027، و2.3 مليار بعد ذلك. لا يمكن طرح هذه الأرقام بعضها من بعض للوصول إلى «نسبة تحويل» Private Connectivity Fabric.
فالقيمة التعاقدية قد تضم خدمات وإيجارات وترتيبات متعددة؛ ورقم واجبات الأداء يستبعد ترتيبات الإيجار وبعض العقود التي يُعترف فيها بالإيراد بمقدار الحق في الفوترة. والإيراد المؤجل الإجمالي يتضمن عناصر أخرى، بينها 88 مليون دولار متداولة و525 مليوناً غير متداولة ناتجة عن اتفاقات مرتبطة ببيع AT&T. لذلك لا يمكن القول إن الفرق هو رصيد Private Connectivity Fabric، ولا مقارنة 5.9 مليار بقرابة 13 مليار لاستخراج نسبة إنجاز.
النتيجة العملية أن الإفصاح لا يتيح تتبع فوج واحد من التوقيع إلى التحصيل والبناء والقبول والإيراد، ولا يكشف الكلفة المتبقية أو المدة بين الدفع والتشغيل.
من 16.6 مليون ميل إلى 47 مليوناً: خمس حالات لا حالة واحدة
تقول صفحة Private Connectivity Fabric إن Lumen Technologies توقعت إنهاء 2025 عند 16.6 مليون ميل من الألياف بين المدن والوصول إلى 47 مليوناً بنهاية 2028، أي نحو 2.8 مرة. وتنسب الصفحة إلى الشبكة فقداً بصرياً أقل 25% من المنافسة، وسعة أعلى 60% من الألياف القديمة، وكموناً طرفياً لا يتجاوز خمسة ميلي ثانية مصمماً لتغطية ما يصل إلى 97% من طلب الأعمال الأميركي. هذه أهداف وادعاءات Lumen Technologies، وليست سجلات قبول مستقلة لكل مسار.
اقتصادياً يجب الفصل بين المخطط، والمنشأ مادياً، والمضاء بالإلكترونيات والطاقة، والمقبول تعاقدياً، والمدر للإيراد. قد تتباعد الحالات زمنياً؛ والزيادة في الأميال لا تقول كم منها اجتاز القبول أو بدأ توليد عائد. كما أن المقياس لا يوضح دورياً ما إذا كانت الزيادة توسعة خيوط وسعات في مسارات قائمة أم فتح طرق جغرافية جديدة. المؤشر المهني المطلوب هو جدول أفواج يربط هذه الحالات بالكلفة والزمن، لا رقم إجمالي واحد.
بيع AT&T: إزالة عبء وإزالة مصدر نقد
أتمت Lumen Technologies في 2 فبراير 2026 بيع نشاط الألياف المنزلية في 11 ولاية إلى AT&T. قالت صفحة إتمام البيع إلى AT&T إن السعر المعلن 5.75 مليار دولار نقداً، وإن الصفقة نقلت أكثر من مليون عميل وأكثر من أربعة ملايين موقع مهيأ بالألياف؛ ويسجل 10-Q حصيلة قبل الضريبة 5.72 مليار بعد إطار التعديلات. احتفظت الشركة بشبكات العمود الفقري الوطنية والإقليمية وشبكات الولايات والمترو، وبعملاء الألياف من المؤسسات والجملة.
تقول Lumen Technologies إنها خفضت الدين بأكثر من 4.8 مليار دولار، وصافي الرافعة إلى أقل من أربع مرات، ومصروف الفائدة السنوي قرابة 45% مقارنة بمستويات 2025، والإنفاق الرأسمالي بأكثر من مليار سنوياً. هذا يحرر نقداً متكرراً، لكن 10-Q يقر بأن البيع سيخفض الإيراد والتدفق التشغيلي المتكررين. اقتصادياً، استبدلت الشركة خطراً مالياً حالياً بخطر تنفيذ مستقبلي أكثر تركّزاً: لا يمكن إعادة بناء قاعدة تزيد على مليون عميل وشبكة وصول تتجاوز أربعة ملايين موقع بسرعة إذا تعثر رهان المؤسسات.
ولم يكن الفصل نظيفاً تماماً. ارتبط البيع باعتمادات واتفاقات تجارية وحق استخدام غير قابل للإلغاء لأصول ألياف محتفظ بها لمدة أولية 20 عاماً دون رسم إضافي عند البداية. لذلك ظل جزء من الحصيلة مرتبطاً بالتزامات مستقبلية مصنفة ضمن التشغيل والإيراد المؤجل. يجب فصل أثر خفض الدين عن التزامات الصفقة التي ستُستهلك عبر الزمن.
Alkira طبقة تحكم، لا طريق بديل
أتمت Lumen Technologies الاستحواذ على Alkira في 1 يوليو 2026 بسعر نقدي 487 مليون دولار خاضع لتعديلات معتادة. تقول صفحة إتمام الاستحواذ على Alkira إن بنيتها محايدة إزاء الناقل، وإن دمجها ضمن Lumen Connect يستهدف توحيد بوابة السحابة المتعددة ومداخل السحابة والاتصال داخل شبكة Lumen وخارجها. هذه طبقة تحكم وتنسيق وواجهة استهلاك؛ يمكنها تقليل احتكاك الطلب والتزويد ورفع استخدام الأصول، لكنها لا تنشئ تنوعاً جغرافياً، ولا تخفض فقد وصلة سيئة، ولا تصلح ليفاً مقطوعاً، ولا تنفذ اختباراً بصرياً أو قبولاً تعاقدياً.
يجب لذلك قياس Alkira على مستويين: هل تقلل زمن التزويد وتزيد الإيراد لكل عميل، وهل تظل الطبقة الفيزيائية مواكبة لما تبيعه الواجهة؟ النجاح البرمجي مع تعثر البناء قد يزيد طابور الالتزامات؛ والنجاح في الطبقتين قد يرفع الإشغال والعائد على الألياف. الشركة نفسها تصف المنافع والتكامل كتوقعات معرضة للمخاطر، لا نتائج محققة.
الحكم المؤقت
الأدلة تثبت أن Lumen Technologies أعادت ترتيب الدورة النقدية: العقود والمقدمات جعلت الطلب أكثر وضوحاً وساعدت في تمويل التوسع، فيما خفض بيع AT&T الدين والفائدة، وبدأ الإيراد الاستراتيجي بالنمو. لكنها لا تثبت بعد أن التحويل أسرع من تآكل القديم أو أن التدفق الحر سيظل متيناً بعد خروج العناصر المؤقتة. فالتدفق التشغيلي للنصف الأول تضمن تغيراً كبيراً في الإيراد المؤجل و729 مليون دولار مرتبطة بالبيع، بينما انخفض الإيراد وEBITDA المعدل الفصليان، ولا تُكشف كلفة إكمال العقود أو جدول قبولها أو هوامشها أو تركّز عملائها.
إذن الدفعات تحل جزءاً من توقيت التمويل، وتخفض عدم يقين الطلب، وتزيد التزام العميل؛ لكنها تحول النقد أيضاً إلى واجب تسليم. لا تختبر الاستراتيجية بعدد المليارات الموقعة، بل بالمدة بين كل دولار مقدم وكل دولار إيراد متكرر، وبالفارق بين الكلفة المتبقية والنقد المتبقي، وبالتدفق الحر بعد تطبيع المقدمات والصفقات غير المتكررة.
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات