
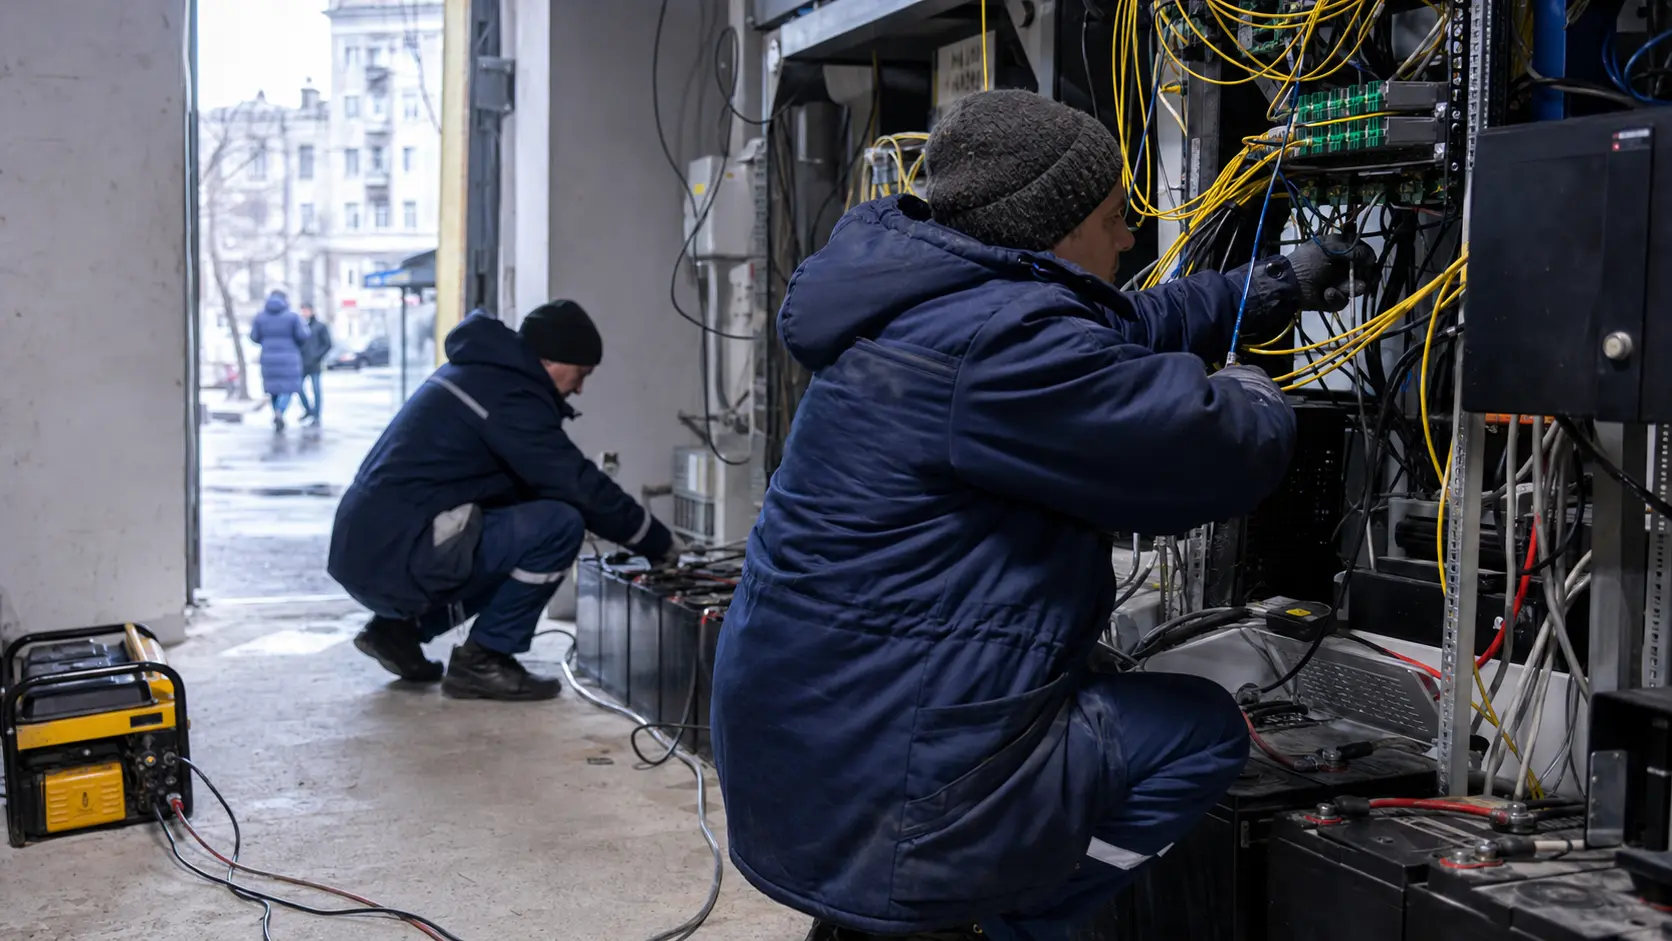
الملخص
- INFOCOM ليست قصة مزود إنترنت محلي يبيع نفاذا عاما إلى الشبكة فقط. قيمتها الاقتصادية، إذا قبلنا الشواهد المتاحة بحذر، تقوم على بيع الاستمرارية: قنوات بيانات، وصول آمن، شبكات خاصة، بدائل لاسلكية، دعم ميداني، ومزيج من مراقبة وتشغيل وإصلاح في بلد جعلت فيه الحرب والطاقة والأمن السيبراني معنى "الاتصال" أكثر صرامة.
- إيرادات 2025 البالغة 175.653 مليون هريفنيا، مع صافي ربح 18.928 مليون هريفنيا، تعطي هامشا صافيا يقارب 10.8%. هذا هامش معقول لشركة خدمات بنية تحتية مدارة، لكنه لا يثبت وحده متانة التدفقات؛ نوعية الإيراد تعتمد على تجديد عقود مؤسسات عامة وحرجة، وعلى قدرة الشركة على تمرير كلفة الطاقة، والقطع الاحتياطية، والعمالة، والمراقبة، والمخاطر الأمنية.
- الإشارة الأقوى في الشركة ليست رقم ASN وحده، ولا قائمة الخدمات وحدها، بل تقاطع ثلاثة عناصر: تاريخ شبكة UkrPack، وجود إقليمي معلن، وعقود مع جهات عامة وحساسة مثل الطاقة، والداخلية، والتقاعد، والتوظيف، والبريد، والمصارف. هذا التقاطع يصنع ثقة تجارية، لكنه يصنع أيضا تركيزا ومخاطر دفع وتجديد.
- الحكم الاستثماري أو الائتماني على الشركة يتغير إذا ظهرت بيانات أدق عن هامش كل خدمة، تركيز الإيرادات الفعلي، أيام التحصيل، مدة البطاريات والمولدات في النقاط الحرجة، مستوى الاعتماد على مزودي آخر ميل أو مقاولين، وشروط المسؤولية عند الانقطاع أو الهجمات أو القوة القاهرة.
الفرضية الاقتصادية
تاريخ INFOCOM يعطيها مدخلا سرديا قويا، لكنه لا يكفي لتحليل اقتصادها. الشركة تعرض نفسها بوصفها مشروعا أوكرانيا ألمانيا مشتركا، وتربط نشأتها ببناء UkrPack، وهي من أوائل شبكات نقل البيانات الوطنية في أوكرانيا منذ 1991. هذه الخلفية مهمة لأنها تضع الشركة داخل فئة مختلفة عن مزود اتصال ناشئ يعتمد فقط على إعادة بيع السعة أو على وجود تجاري في مدينة واحدة. لكنها تظل تاريخا ما لم تظهر في نموذج مدفوع اليوم.
النموذج المدفوع الحالي يظهر في مزيج خدمات يضم إنترنت الأعمال، القنوات المخصصة L2/L3، الشبكات الخاصة، SD-WAN، الوصول الآمن إلى الإنترنت، مقاومة هجمات حجب الخدمة، التخزين والسحابة، الاستعانة الخارجية لإدارة الشبكات، وحلول ميدانية قابلة للعمل عبر كهرباء وبطاريات وروابط محمولة أو فضائية.
التحليل الحاسم هنا أن الوحدة الاقتصادية ليست "الخط" وحده. الخط قد يكون ليفا، أو قناة لاسلكية، أو MPLS، أو إنترنت عاما، أو وصلة احتياطية. لكن العميل المؤسسي يدفع مقابل حالة تشغيلية: فرع مصرفي يريد أن يظل متصلا؛ جهة حكومية تريد شبكة بيانات وصوت لا تنهار عند انقطاع رئيسي؛ مشغل طاقة يريد قنوات احتياطية بين نقاط تقنية ومؤسسية؛ مستشفى أو خدمة عامة تريد تقليل أثر الهجوم أو الانقطاع. حين تكون بيئة التشغيل مستقرة، يمكن للسعر أن ينحدر إلى سعر ميغابت أو منفذ. أما في أوكرانيا الحالية، فالسعر يتحرك نحو سؤال أبسط وأكثر قسوة: من يتحمل العمل الفعلي عندما تنقطع الكهرباء أو يتعرض مسار مادي للخطر أو تتحول وصلة الإنترنت العادية إلى سطح هجوم؟
من هذه الزاوية، INFOCOM تبيع احتمالا. ليست قادرة على ضمان غياب الانقطاع المطلق، ولا توجد شواهد عامة تكفي لقياس ذلك بدقة. لكنها تبيع احتمالا أعلى للاستمرار، واحتمالا أسرع للإصلاح، واحتمالا أفضل لاختيار مسار بديل، واحتمالا أقل لأن يكون الاتصال التجاري مجرد اعتماد هش على مورد واحد. هذه احتمالات قابلة للفوترة لأنها تخفض تكلفة التوقف بالنسبة إلى العميل. وعندما يكون العميل مؤسسة عامة أو مزود خدمة حرجا أو مصرفا أو شبكة فروع، فإن تكلفة التوقف ليست ضياع إنتاجية داخلية فقط؛ إنها تعطيل خدمة عامة، وتأخير دفع، وتعريض بيانات، وفقدان ثقة، وربما فشل في الالتزام التنظيمي.
من يملك حد السيطرة؟
حد السيطرة هو السؤال العملي الذي يفرق بين بائع الاتصال وبائع الاستمرارية. INFOCOM لا تملك كل الكهرباء في أوكرانيا، ولا تملك كل مسارات الألياف، ولا تملك شروط المرور الدولية وحدها، ولا تستطيع إلغاء أثر الحرب أو الهجمات السيبرانية. لكنها، بحسب موادها العامة وشواهد الشبكة، تملك أو تدير قدرا من الموارد التي تمنحها قدرة تنسيق أعلى من وسيط بسيط: أكثر من ألف عقدة اتصال معلنة، أكثر من تسعة آلاف نقطة وجود، مكاتب إقليمية، مركز عمليات يعمل على مدار الساعة، موارد ASN مرئية، عضوية RIPE، مشاركة في UA-IX، وسياسات توجيه تربطها بعدد من الشبكات والمنصات والتبادلات.
هذا الحد لا يعني سيطرة مطلقة، بل سيطرة كافية لتصميم خدمة مدفوعة. في الاتصالات، السيطرة الاقتصادية تأتي من القدرة على تحديد مسار، مراقبة أداء، إرسال مهندس، استبدال جهاز، تغيير توجيه، تصعيد مع مورد، وتفسير الانقطاع للعميل ضمن عقد. إذا كان المورد لا يعرف إلا إصدار فاتورة شهرية، فهو عرضة لأن يصبح سلعة. إذا كان المورد يعرف مسارات العميل ونقاط فشله وسلاسل البدائل، يستطيع المطالبة بسعر أعلى. INFOCOM تحاول الوقوف في الفئة الثانية.
المواد الخاصة بالشراكات الدولية مهمة لهذا السبب. عندما تعرض الشركة خدمة B-End لشركاء دوليين، وتذكر مركز عمليات باللغة الإنجليزية، ومجموعات قطع احتياطية محلية، وتدخلا ميدانيا بحد أقصى معلن قدره ساعتان، فهي لا تبيع سعة محلية فقط. إنها تبيع قدرة شريك أجنبي على إنهاء آخر جزء من خدمة داخل أوكرانيا دون بناء ذراع تشغيلية من الصفر. هذه ليست ميزة تسويقية عابرة. في بلد واسع ومتوتر، القدرة على تحويل خدمة عبر الحدود إلى عقد محلي قابل للصيانة لها قيمة. لكنها أيضا ترفع الالتزام: إذا لم تتحقق الوعود الميدانية في الممارسة، يتحول السعر الأعلى إلى عبء سمعة.
الوحدة المدفوعة: المنفذ أم الاستمرارية؟
في سوق الاتصالات التقليدي، الوحدات المدفوعة واضحة: سرعة، منفذ، عنوان، سعة، خط، أو باقة. في حالة INFOCOM، هذه الوحدات لا تختفي، لكنها لا تشرح هامش الربح وحدها. الخدمة الأعلى قيمة هي مجموعة من الوحدات المرتبطة ببعضها: قناة رئيسية، قناة احتياطية، وصول آمن، مراقبة، دعم، اتفاق مستوى خدمة، وربما معدات عميل أو راوتر VPN أو تكامل مع Starlink أو مودمين مستقلين. العميل لا يشتري كل عنصر لأنه يحبه تقنيا؛ يشتريها لأن الخطر المشترك بين الكهرباء والمسار والهجوم والتعطل يفرض تعدد الطبقات.
هذا يفسر لماذا تظهر الاستمرارية في صفحات كثيرة من عرض الشركة، لا في صفحة واحدة. الإنترنت للأعمال يتحدث عن الألياف واللاسلكي وPON وAON. صفحة القنوات تتحدث عن نقل بيانات آمن لمؤسسات مالية ولوجستية وصحية وحكومية. SD-WAN يعد بتوجيه الحركة عبر قنوات متاحة، بما فيها MPLS والإنترنت المحمول. Pilgrim يقدم مركبا ميدانيا آمنا ببطارية ومودمين وإمكانية Starlink. صفحة الاحتياط تتحدث عن اختيار قناة بديلة لا تقع في سبب العطل نفسه. DDoS يربط التوقف بخسائر مالية وسمعة. الاستعانة الخارجية تجمع الفروع بعقد واحد وتضيف إدارة وحماية وبديلا.
هذه البنية تجعل التسعير أقرب إلى تسعير خطر مخفض منه إلى تسعير سلعة. في السعر الرخيص، يدفع العميل مقابل النفاذ عندما يكون كل شيء طبيعيا. في السعر الأعلى، يدفع مقابل ألا يكون المورد غائبا عندما لا يكون شيء طبيعيا. ولذلك يجب ألا يقرأ المحلل قائمة الخدمات ككتالوج منفصل، بل كطبقات دفاع تجاري. كل طبقة تفتح إيرادا، لكنها تفتح أيضا تكلفة: أجهزة، بطاريات، زيارات، مراقبة، مهارات أمنية، اعتماديات امتثال، إدارة بطاقات اتصال، تبديل معدات، وتوثيق فني. لا توجد قيمة مجانية في الاستمرارية؛ كل وعد يجر ذيلا تشغيليا.
التسعير ومنطق العلاوة
لا تكشف الشواهد العامة عن جدول أسعار تفصيلي يكفي لتفكيك العلاوة حسب الخدمة. ومع ذلك يمكن قراءة منطق التسعير من طبيعة العقود والمنتجات. قناة بيانات احتياطية لشركة طاقة لا تسعر مثل اتصال منزلي. وصول إنترنت محمي بشهادة لنظام حماية معلومات لا يسعر مثل اشتراك عام. شبكة VPN مؤسسية لآلاف نقاط الاتصال لا تسعر مثل راوتر واحد. دعم ميداني في مناطق متعددة لا يسعر مثل مركز اتصال. لذلك من المرجح أن السعر الفعلي يتضمن مكونات ثابتة شهرية، رسوما حسب الموقع، رسوما حسب السعة، إضافات أمنية، كلفة معدات، وربما كلفة تركيب وصيانة.
العلاوة لا تأتي فقط من الندرة الفنية. تأتي من أثر الانقطاع على العميل. إذا كانت الجهة المشتريه تدير مدفوعات تقاعد، أو مراكز خدمة، أو نظاما لطاقة كهربائية، أو شبكة فروع مصرفية، فإن ساعة التوقف ليست خسارة داخلية بسيطة. هنا تستطيع شركة مثل INFOCOM أن تبيع ما يشبه قسط تأمين تشغيلي، حتى لو لم يسم العقد ذلك. العميل يدفع لتقليل الاحتمال وتقصير مدة الانقطاع لا لإلغائه. الفرق مهم: من يعد بالإلغاء الكامل يكذب أو يخاطر. من يبيع تقليص الاحتمال والمدة يبيع خدمة قابلة للتقييم.
لكن العلاوة محدودة ببدائل السوق. Datagroup، Kyivstar، Ukrtelecom، مقدمو مراكز البيانات والسحابة، وتصاميم SD-WAN متعددة الموردين، كلها تضغط على السعر. إذا كانت الخدمة المطلوبة نفاذا عاديا أو VPN معياريا في مدينة كبيرة، فالبدائل قوية. إذا كانت الخدمة تتطلب حضورا إقليميا، عقدا عاما، قناة احتياطية لا تشارك سبب الفشل، توافقا أمنيا، ودعما محليا لشريك أجنبي، تصبح المقارنة أقل مباشرة. هذه هي منطقة القيمة الأعلى بالنسبة إلى INFOCOM. ليست في كل عميل، بل في العميل الذي يدفع لأن تكلفة الفشل أعلى من كلفة العلاوة.
جودة الإيراد
الأرقام المالية المتاحة لعام 2025 تعرض إيرادات قدرها 175.653 مليون هريفنيا وصافي ربح قدره 18.928 مليون هريفنيا. هذا يعني هامشا صافيا يقارب 10.8%. مقارنة بعام 2024، ارتفعت الإيرادات من 172.025 مليون هريفنيا إلى 175.653 مليون هريفنيا، أي نمو محدود يقارب 2.1%، بينما انخفض صافي الربح من 20.433 مليون إلى 18.928 مليون هريفنيا، أي تراجع يقارب 7.4%. القراءة الأولى واضحة: الإيراد يبدو مستقرا نسبيا، لكن الربح لا ينمو معه. في بيئة ترتفع فيها تكاليف الطاقة والمعدات والأمن والعمل الميداني، هذا النمط منطقي، ولا يجب تفسيره كضعف طلب فقط.
جودة الإيراد لا تقاس بهامش سنة واحدة. الإيراد الجيد في هذا القطاع هو إيراد متكرر، قابل للتجديد، مدعوم بعقد، ومربوط بخدمة حرجة يصعب إيقافها بسرعة. من هذه الناحية، عقود الجهات العامة والطاقة والشرطة والتقاعد والتوظيف والبريد والمصارف تعطي إشارة إيجابية. العميل الذي يبني شبكة بيانات أو وصولا محميا أو قناة احتياطية لا يغير المورد كل شهر إن كان الأداء مقبولا. تكلفة التحول تشمل هندسة، قبول فني، أمن، وثائق، وربما مناقصة.
لكن الجودة نفسها تحمل خطرها. الإيراد العام يخضع لمناقصات وتجديدات واعتمادات دفع. بعض سجلات المشتريات تذكر شروط دفع بعد مستندات قبول وفواتير بعشرة أيام عمل، أو عشرة أيام مصرفية، أو خمسة وعشرين يوما مصرفيا. هذه ليست تفاصيل إدارية فقط. إنها تؤثر في رأس المال العامل، وتوقيت الضريبة، والتحصيل. إذا ضغطت موازنات الدولة أو تأخرت المدفوعات أو تغيرت شروط المناقصة، يمكن أن يتحول العميل الجيد إلى عميل ثقيل نقديا. ولذلك يجب التفريق بين "عميل مرموق" و"تدفق نقدي مريح". الأول يثبت الحاجة. الثاني يحتاج بيانات تحصيل لا تظهر كاملة.
المشتريات العامة: إثبات ورهن في الوقت نفسه
أكبر إشارة عقدية ظاهرة هي عقود Ukrenergo. العقد الموقع في 2025 لقنوات بيانات احتياطية للشبكات التكنولوجية والمؤسسية والوصول إلى الإنترنت بلغ 24.079662 مليون هريفنيا، مع مدة خدمة ظاهرة إلى يوليو 2028. هذا الرقم يساوي تقريبا 13.7% من إيرادات INFOCOM المحاسبية في 2025 إذا قورن للحجم فقط، لكنه عقد متعدد الفترات ولا ينبغي عده إيرادا سنويا كاملا. توجد أيضا عقود أصغر: 657,120 هريفنيا لقنوات بين نقاط اتصال مركزية وأجسام ENTSO-E في 2026؛ 253,539.60 هريفنيا لوصول إنترنت محمي في فينيتسيا؛ 4.513314 مليون هريفنيا لوصول إنترنت محمي احتياطي في 2025؛ 150,000 هريفنيا لحماية إنترنت وDDoS؛ و823,680 هريفنيا لخدمات إنترنت عبر عقدة محمية تشمل 48 خدمة.
هذه العقود لا تجعل INFOCOM شركة طاقة. لكنها تكشف أين تتجه القيمة: نحو احتياطية الشبكات، الوصول المحمي، ومواقع حرجة. وجود Ukrenergo في سجل العملاء ليس مجرد اسم. في بلد تتعرض بنيته الكهربائية لهجمات وتعطلات، عقد قناة احتياطية لمشغل طاقة يختبر قدرة المورد على فهم أن الاتصال ليس مكتبا فقط، بل جزء من تشغيل منظومة. كذلك عقد مركز خدمة للشرطة بقيمة 1.282488 مليون هريفنيا، وخدمات صندوق التقاعد التي بلغ عقدها في 2018 نحو 24.1722 مليون هريفنيا مع دفع يقارب 23.46329515 مليون، تشير إلى أن الشركة عرفت كيف تدخل دوائر حساسة إداريا وتشغيليا.
لكن المشتريات العامة ليست دخلا بلا مخاطر. العميل العام قد يكون كبيرا ومستمرا، لكنه يشتري بشروط، ويعيد المناقصة، ويؤخر الدفع أحيانا، ويتأثر بالقانون وبالموازنة وبالأولويات السياسية. كما أن الفوز المتكرر قد يجذب منافسة سعرية أو تدقيقا أقوى. لذلك يجب قراءة هذه العقود كإثبات طلب لا كضمان دائم. القيمة الحقيقية تظهر إذا كانت INFOCOM تستطيع تحويل عقود الاستمرارية العامة إلى منصة سمعة تجلب عملاء خاصين، وتثبت أسعارا أعلى، وتحسن استخدام مكاتبها الإقليمية. أما إذا بقيت العقود العامة هي القلب الوحيد للهامش، فإن خطر التجديد والتركيز يصبح أكبر من ظاهر الإيراد.
موارد الشبكة كدليل لا كقيمة مستقلة
AS6846، باسم UKRPACK، مهم لأنه يثبت وجودا مرئيا في بنية الإنترنت، لا لأنه يخلق وحده ربحا. بيانات RIPE وRIPEstat وHurricane Electric وغيرها تظهر أن AS6846 معلن، وأن له بادئات IPv4 وIPv6، وجيرانا وأقرانا وتبادلات. ظهرت 15 بادئة IPv4 وبادئة IPv6 في إحدى القراءات، بينما يذكر BGP Toolkit ست عشرة بادئة منشأة، منها خمس عشرة IPv4 وواحدة IPv6، وحوالي 25,600 عنوان IPv4 منشأ، وستة وأربعون قرينا مرئيا، وخمسة تبادلات إنترنت. هذه أرقام ذات معنى لكنها ليست ميزانية دخل. العنوان والشبكة والتوجيه أصول تشغيلية، لا ضمان ربح.
القيمة الاقتصادية لموارد الشبكة أنها توسع حد السيطرة. من يملك ASN مرئيا وسياسات توجيه واتصالات تبادل يستطيع إدارة المسار والحركة بصورة أفضل من وكيل بيع محلي. وجود UA-IX، واتصالات مذكورة مع شبكات ومنصات وجهات محلية ودولية، يعني أن الشركة ليست معزولة. غير أن بيانات BGP لا تقول إن العملاء راضون، ولا تقول إن اتفاقات المستوى تحققت، ولا تقول هامش القناة. لذلك يجب استخدامها كدليل على القدرة، لا كدليل على النتيجة.
الأسماء المجاورة أو المشار إليها في أدوات BGP، مثل مؤسسات عامة ومصارف ومشغلين، لها قيمة إشارية فقط. إنها تقول إن الشبكة تظهر في محيط جهات ذات صلة بالاقتصاد الحرج، لكنها لا تكفي لإثبات علاقة تجارية حالية أو حجم إيراد. القراءة المنضبطة تفصل بين الدليل الشبكي والدليل العقدي. حين يتلاقى الاثنان، كما في بعض عقود الطاقة والوصول المحمي، تصبح الحجة أقوى. حين يظهر ASN وحده، يبقى شاهدا على البنية لا على النقد.
التكاليف: الاستمرارية باهظة بطبيعتها
من السهل وصف الاستمرارية كميزة. الأصعب هو الاعتراف بأنها بنية تكلفة. إذا قالت شركة إن لديها عقدا وشبكات ومراقبة ودعما على مدار الساعة ومكاتب إقليمية ونقاط وجود واسعة، فإن كل عنصر في هذه الجملة يحتاج مالا. النقاط تحتاج كهرباء ومعدات وحماية واستبدالا. المكاتب تحتاج موظفين ومركبات وأدوات. الدعم المستمر يحتاج ورديات، ونظام تذاكر، وتصعيدا. الوصول الآمن يحتاج خبراء أمن، ومراقبة، وشهادات، وتحديثا، وربما معدات فلترة وحماية. الاحتياط الحقيقي يحتاج مسارا لا يفشل من السبب نفسه، وليس وصلة ثانية على المسار ذاته.
الضغط الأوكراني يجعل هذه التكاليف أعلى من سوق مستقرة. تقارير دولية عن الطاقة تذكر هجمات متكررة على البنية الكهربائية، عجزا في السعة، إصلاحات، وانقطاعات مجدولة أو طارئة أثرت في المياه والصحة والتعليم والخدمات العامة. هذه ليست خلفية سياسية بعيدة عن شركة اتصال. عندما تنقطع الكهرباء، تصبح نقطة الاتصال نفسها عملا طاقيا صغيرا: بطاريات، مولدات، وقود، اختيار مدة تشغيل، وتحديد أولوية. عندما يصعب الوصول الميداني، ترتفع كلفة الإصلاح. عندما يصبح الفضاء السيبراني نشطا، تزيد كلفة المراقبة والاستجابة.
تقدم PON مثالا جيدا. الشركة تشرح أن الجزء السلبي من الشبكة لا يحتاج إلى كهرباء، وهذا مفيد لأنه يقلل نقاط الفشل النشطة بين المركز والعميل. لكن هذا لا يلغي الحاجة إلى طاقة في طرف العميل، ولا يلغي طاقة الراوتر، ولا يلغي التجميع، ولا حماية الشبكة، ولا DNS، ولا النقل، ولا الإصلاح. لذلك لا ينبغي قراءة PON كحل سحري. إنه طريقة لتقليل فئة من المخاطر، لا إلغاء مخاطر الاتصال. وكذلك Starlink أو مودم 4G أو Wi-Fi طويل المدى: كل بديل يضيف مرونة، لكنه يضيف أجهزة واختبارات وفواتير ومخزون وإدارة إعدادات.
العمالة المحلية كأصل اقتصادي
في شركات الاتصالات، كثيرا ما ينظر المحللون إلى الألياف والترددات والعناوين والسعات. لكن في أوكرانيا الحالية، العمالة المحلية ذات الخبرة قد تكون أصلا لا يقل أهمية. INFOCOM تعلن 22 مكتبا إقليميا وأكثر من ألف عقدة وأكثر من تسعة آلاف نقطة وجود، كما تظهر سجلات وحدات فرعية واهتمامات ملكية في شركات أخرى. هذه البنية لا تعني تلقائيا أن كل منطقة مخدومة بنفس الجودة، لكنها تشير إلى نموذج يعتمد على الانتشار لا على مركزية كاملة في كييف.
الحضور المحلي له اقتصاد واضح. عميل أجنبي أو مؤسسة مركزية لا تريد فقط رقما للاتصال. تريد من يفتح موقعا، يفحص جهازا، يبدل مزود طاقة، يختبر قناة احتياطية، ويتحدث مع جهة محلية. في وقت الحرب أو الضغط على البنية التحتية، تصبح المسافة إلى المهندس جزءا من الخدمة. إن كانت INFOCOM تستطيع فعلا تقديم تدخل ميداني سريع كما تسوق في مواد الشراكات الدولية، فهي تملك عنصرا يصعب نسخه عبر عقد سعة بالجملة فقط.
لكن العمالة المحلية أيضا تكلفة ثابتة. مكتب لا يستخدم بما يكفي يخفض الهامش. فريق لا يستطيع الوصول إلى موقع في الوقت المناسب يخلق التزاما لا يتحقق. المهندس الجيد في سوق متوترة قد يصبح أغلى، وقد يغادر، وقد يحتاج تدريبا أمنيا وفنيا متواصلا. لذلك فإن العمالة المحلية أصل ورهان. إنها ترفع حاجز الدخول وتدعم الأسعار، لكنها تضغط على الربحية إن لم تقابلها عقود ذات قيمة كافية. هذا يفسر لماذا يجب ربط تحليل الشركة بعملاء الفروع والمؤسسات الحرجة، لا باشتراكات منخفضة الهامش وحدها.
رأس المال والميزانية
تظهر بيانات 2025 أصولا قدرها 188.478 مليون هريفنيا والتزامات قدرها 14.476 مليون هريفنيا. نسبة الالتزامات إلى الأصول تقارب 7.7%، وهي منخفضة ظاهريا. رأس المال النظامي المذكور هو 30.610010 مليون هريفنيا. من منظور ائتماني، هذا يعطي انطباعا بميزانية غير مثقلة بالدين في البيانات العامة. لكن الحذر ضروري. الالتزامات المحاسبية الظاهرة لا تكشف بالضرورة كل التزامات الإيجار، ولا عقود الموردين، ولا مخاطر العملة، ولا متطلبات الصيانة الرأسمالية، ولا حجم مخزون البطاريات والمعدات وقطع الغيار.
الشركة التي تدير بنية واسعة لا تقاس فقط بمستوى الدين. تقاس بقدرتها على تمويل التجديد. في بيئة عادية، الألياف والأجهزة والموجهات وأنظمة الأمن ومراكز التشغيل تحتاج تحديثا. في بيئة أوكرانية مضغوطة، تتسارع دورة الاستبدال: بطاريات أكثر، مزودات طاقة، حماية فيزيائية، مسارات بديلة، وربما أجهزة احتياطية في مناطق متعددة. إذا لم تكن الأسعار والعقود تعوض ذلك، فإن الميزانية النظيفة اليوم قد تتحول إلى ضغط استثماري غدا.
صافي الربح لكل موظف، باستخدام عدد 131 موظفا في 2025، يقارب 144,500 هريفنيا، والإيراد لكل موظف يقارب 1.34 مليون هريفنيا. هذه أرقام ليست عالية بما يكفي لتسمح بالترف التشغيلي. هي تشير إلى شركة خدمات بنية تحتية تحتاج ضبطا صارما للتكلفة. أي ارتفاع في أجور الفنيين أو تكاليف الطاقة أو قطع الغيار أو الأمن يمكن أن يأكل الهامش بسرعة. لذلك جودة الإدارة ليست مسألة خطاب؛ إنها قدرة يومية على اختيار أين توضع البطارية، وأي عقد يقبل، وأي منطقة تستحق الزيارة، وأي عميل لا يغطي كلفة التزامه.
الموردون وحدود الاعتماد الخارجي
ملكية INFOCOM الألمانية عبر Controlware GmbH وControlware Holding GmbH تمنح الشركة خلفية غير عادية في السوق الأوكرانية. Controlware نفسها تعرض كجهة حلول وخدمات مدارة ألمانية تأسست في 1980، ضمن مجموعة تضم حوالي ألف موظف وأكثر من 400 مليون يورو في رقم أعمال. هذه الخلفية قد تفيد في الثقة، المعرفة المؤسسية، علاقات الموردين، ومعايير الخدمة. لكنها لا تعني أن رأس المال الألماني يغطي كل مخاطر التشغيل في أوكرانيا، ولا أن المجموعة الأم تتحمل تلقائيا كل التزامات الشركة المحلية.
الموردون الفعليون في نموذج INFOCOM على الأرجح طبقات لا أسماء منفردة: مصنّعو أجهزة توجيه وسويتشات، موردو طاقة وبطاريات، مقدمو ترانزيت، شركاء تبادل، مزودو آخر ميل في بعض المناطق، مشغلو شبكات محمولة، موردو Starlink أو معدات تكامل، منصات حماية DDoS، مراكز بيانات، وربما مقاولون ميدانيون. لا تقدم الشواهد العامة خريطة دقيقة لهذه الاعتماديات. وهذا نقص مهم، لأن القدرة على الاستمرارية تعتمد على أضعف مورد في سلسلة الخدمة.
إذا كانت الشركة تعتمد بكثافة على مورد واحد في معدات حرجة أو مسار عبور أو آخر ميل في منطقة معينة، يصبح وعدها بالاستقلالية أقل قوة. وإذا كانت قادرة على تعدد الموردين وتخزين القطع محليا وتغيير المسارات بسرعة، تصبح العلاوة السعرية أكثر دفاعا. لذلك يجب ألا يغتر التحليل بكلمة "مستقل" في صفحة احتياطية دون معرفة تصميم المسار. استقلال قناة احتياطية يعني ألا تشارك القناة سبب الفشل نفسه: مسارا ماديا، نقطة طاقة، جهاز تجميع، أو موردا واحدا. هذا شرط فني صارم، وهو الذي يفرق بين احتياط حقيقي واحتياط ورقي.
الأمن السيبراني كمنتج وكلفة
الصفحات الرسمية تضع الوصول الآمن وDDoS ضمن عرض واضح. الوصول الآمن مذكور بوصفه خدمة لحماية بيانات وأصول معلومات العميل من وصول غير مصرح وهجمات خارجية وبرمجيات خبيثة، وتقول الشركة إنها تقدم الخدمة منذ 2015، مع شهادة امتثال من الجهة الحكومية الأوكرانية المختصة لنظام حماية معلومات شامل لعقدة الوصول المحمي. هذه نقطة ذات وزن لأنها تنقل الخدمة من إنترنت عام إلى إطار امتثال وتشغيل أمني.
لكن الأمن لا يخلق هامشا بسهولة. يتطلب موظفين لا ينامون على الإعلان، بل يراقبون، يحققون، يحدثون قواعد، يتابعون ثغرات، ينسقون مع العملاء، ويثبتون ما حدث بعد الواقعة. CERT-UA أعلن معالجة 4,315 حادثا سيبرانيا في 2024، بزيادة 69.8% عن 2023، وذكر قطاعات مستهدفة تشمل السلطات المحلية والهيئات الحكومية والأمن والدفاع والطاقة والمنظمات التجارية ومقدمي الاتصالات. هذه هي بيئة البيع، لكنها أيضا بيئة التكلفة. الطلب على الحماية يرتفع، لكن تكلفة توفير حماية جديرة بالثقة ترتفع معه.
المنتج الأمني الجيد له أثر على جودة الإيراد إذا كان يخلق علاقة مستمرة لا تباع مرة واحدة. عميل يحتاج حماية DDoS أو وصولا محميا لا يريد إعدادا ثم تركا. يريد مراقبة، تقريرا، واستجابة. لذلك يمكن للأمن أن يحسن الإيراد المتكرر، ويزيد تكلفة التحول، ويدعم عقودا ذات قيمة أعلى. لكن خطره أن الخطأ يظهر علنا. فشل الوصول العادي قد يفسر بعطل. فشل الخدمة الأمنية قد يفسر كفشل وعد. وهذا يجعل مسؤولية العقد، وحدود التعويض، وعبارات القوة القاهرة، مسائل حاسمة غير ظاهرة في الشواهد العامة.
تركيز العملاء
أسماء العملاء العامة قوية: صندوق التقاعد، Infotech، خدمة التوظيف، Ukrgasvydobuvannya، Ukrenergo، خدمة الإحصاء، Ukrposhta، مركز خدمة للشرطة، مركز الخدمة الرئيسي بوزارة الداخلية، مستشفى إقليمي، إضافة إلى أمثلة رسمية مثل Universal Bank ووزارة الداخلية. هذه القائمة ترفع مصداقية الشركة. لا تشتري هذه الجهات عادة خدمة حرجة من مورد لا يستطيع تلبية حد أدنى من الإجراءات والتوثيق والدعم.
لكن القوة في الأسماء لا تكشف توزيع الإيراد. بيانات المشتريات تعرض "مبيعات مناقصات" لعام 2025 قدرها 167.556 مليون هريفنيا، و288.669 مليون هريفنيا لعام 2024 في Opendatabot، لكنها إشارات مشتريات وليست بالضرورة مساوية للإيراد المحاسبي. المقارنة مع إيراد 2025 البالغ 175.653 مليون هريفنيا تؤكد وجوب الحذر: قد تشمل قيم العقود فترات متعددة، وقد لا تعكس الاعتراف السنوي، وقد تتداخل أو تتأخر. لذلك لا يجوز القول إن معظم الإيراد يأتي من جهة معينة دون بيانات حسابية.
الخطر العملي هو أن العملاء الكبار يملكون قوة تفاوضية. قد يطلبون أسعارا أقل، شروط دفع أطول، امتثالا أكثر، وتعديلات فنية دون تعويض كامل. وفي المقابل، فقدان عميل كبير يترك فجوة في استخدام الشبكة والفرق الميدانية. أفضل حالة لـ INFOCOM أن يكون لديها مزيج واسع: جهات عامة حرجة تمنح الثقة، عملاء مصرفيون ومؤسسات خاصة يدفعون للعلاوة، شركاء دوليون يحتاجون B-End، وبعض خدمات سحابة واستضافة واستعانة خارجية تزيد العمق. أسوأ حالة أن تكون العقود الكبيرة قليلة ومضغوطة السعر وتستنزف رأس المال العامل. الشواهد العامة لا تحسم أي الحالتين، لكنها تشير إلى أن التركيز سؤال جوهري، لا هامشي.
البدائل والسقف التنافسي
لا تعمل INFOCOM في فراغ. Datagroup يعرض خدمات نقل بيانات وإنترنت أعمال وDDoS واتصالا فضائيا وسحابة ومركز بيانات. Kyivstar يعرض VPLS وIP VPN وخدمات MPLS وسرعات من 1 Mbps إلى 10 Gbps ودعما وتكرارا منطقيا أو فيزيائيا. Ukrtelecom يعرض إنترنت أعمال عبر GPON وFTTB وFTTH وxDSL، كما يعرض قنوات VPN عبر MPLS بسرعات من 1 Mbps إلى 10 Gbps. GigaCenter يعرض خدمات مركز بيانات أوكرانية بدعم مستمر وضمان جودة وأطر امتثال. إضافة إلى ذلك توجد بدائل تصميمية: موردان أو ثلاثة، SD-WAN مستقل، سحابة أوروبية، روابط محمولة، اتصال فضائي، أو مزيج يدار داخليا.
هذه البدائل تفرض انضباطا على السعر. إذا كان العميل يريد خدمة عامة في مدينة كبيرة، سيجد منافسين لديهم شبكة أكبر أو علامة أقوى أو قدرة بيع أوسع. إذا كان العميل يريد قناة مخصصة مع تكرار حقيقي وحضور إقليمي وتوافق أمني وتاريخ عمل مع جهات حساسة، تصبح INFOCOM أكثر تميزا. لذلك ليست الشركة بالضرورة الأرخص ولا الأكبر، بل قد تكون موردا متخصصا في تعقيد معين: آخر ميل مؤسسي، شبكة فروع، وصول محمي، واستجابة محلية داخل بلد صعب.
الميزة التنافسية التي يمكن الدفاع عنها ليست شعار "أكثر من 33 عاما" وحده. التاريخ يساعد في الثقة، لكنه لا يمنع المنافسة. الميزة الدفاعية الأقوى هي إذا كان التاريخ قد تحول إلى خرائط مواقع، علاقات تشغيل، معرفة محلية، وثائق قبول، اعتماديات أمنية، ومهندسين يعرفون العملاء. هذه أصول غير ظاهرة في الميزانية لكنها مهمة. أما إذا كان التاريخ مجرد ذاكرة تجارية، فالسوق سيعيد تسعير الخدمة كسلعة.
الجغرافيا السياسية والتنظيم
الاقتصاد الأوكراني للاتصالات لا يمكن فصله عن الحرب والطاقة والسيادة الرقمية. التقارير العامة عن الأضرار وإعادة الإعمار وأمن الطاقة والهجمات على البنية الكهربائية تضع قطاع الاتصالات داخل اقتصاد طوارئ مستمر. لا يعني ذلك أن كل شركة اتصالات تصبح رابحة. يعني أن الطلب على الاستمرارية يصبح أكثر وضوحا، وأن الجهات العامة والخاصة تصبح مستعدة للنظر في طبقات احتياط، حماية، ومرونة. في المقابل، ترتفع القيود: تصاريح، أمن معلومات، رقابة تنظيمية، مشتريات عامة، مخاطر مادية، ومخاطر عملة وتوريد.
وجود خدمات وصول آمن وشهادات وذكر لسجل مشغلي NCCS يشير إلى أن الشركة تعمل داخل إطار تنظيمي حساس. في الخدمات الحرجة، الامتثال ليس زخرفة. إنه تذكرة دخول. لكنه أيضا كلفة وعبء تدقيق. كلما زاد اعتماد العملاء الحكوميين والحرجين، زادت الحاجة إلى وثائق، استجابة، أمن بيانات، وحوكمة داخلية. وهذه كلها تكاليف لا تظهر دائما في سعر الميغابت.
الجغرافيا السياسية تضيف بعدا آخر: الشركاء الدوليون قد يفضلون موردا محليا ذا ملكية أوروبية وخبرة طويلة وواجهة إنجليزية ومركز عمليات. هذا قد يساعد INFOCOM في أعمال B-End. لكن الشركاء الدوليين أيضا حساسون للمخاطر القانونية والسمعة واستمرارية الخدمة. إذا أصبحت البيئة أكثر خطورة أو إذا فشل مورد محلي في التزام ميداني، قد تنتقل الشركات إلى تصميمات متعددة الموردين أو إلى مراكز بيانات وسحابة خارجية. لذلك البيئة الجيوسياسية تضخم الفرصة والمخاطر معا.
توزيع الخسارة عند الفشل
كل عقد استمرارية يخفي سؤالا: من يدفع عندما يفشل النظام؟ العميل يدفع سعرا أعلى لتقليل الخطر. المورد ينفق على بدائل ومراقبة. لكن عند وقوع انقطاع كبير، لا تكون الخسارة موزعة تلقائيا بعدل. قد يخسر العميل إيرادات وسمعة. قد يدفع المورد غرامات أو يقدم رصيدا أو يتحمل تكلفة إصلاح. قد يختبئ الطرفان خلف القوة القاهرة. وقد لا يغطي العقد الأضرار غير المباشرة.
لا تعرض الشواهد العامة شروط المسؤولية، حدود التعويض، تأمين مخاطر الحرب، أو بنود القوة القاهرة في العقود الكبرى. وهذا نقص حاسم في تقييم downside. إذا كانت INFOCOM تبيع اتفاقات مستوى خدمة صارمة دون سقف مسؤولية مناسب، يكون الخطر غير متناسب مع الإيراد. وإذا كانت العقود تحميها بقوة من الأضرار غير المباشرة وتربط التعويض بمستوى الخدمة المحدد، تصبح المخاطر المالية أكثر انضباطا، لكن العميل قد يطلب سعرا أقل أو موردا ثانيا.
توزيع الخسارة يظهر أيضا في رأس المال العامل. إذا احتاجت الشركة شراء بطاريات أو معدات أو خطوط احتياطية مقدما، بينما يدفع العميل بعد القبول والفاتورة، فإن المورد يمول المرونة من ميزانيته. وإذا انخفضت العملة أو ارتفعت أسعار المعدات المستوردة، فقد يتحمل الفرق ما لم تسمح العقود بالتعديل. لذلك لا يكفي سؤال "هل الخدمة مطلوبة؟" السؤال الحاسم: هل تحصل الشركة على أجر مناسب لقاء رأس المال والخطر اللذين تحملهما قبل أن يراهما العميل؟
إشارات غير رسمية وحدودها
هناك شواهد لا ترقى إلى عقود أو بيانات مالية، لكنها تساعد في بناء صورة. معلومات النطاق والعلامة التجارية تثبت استمرارية هوية Infocom. سجلات الأعمال القديمة تشير إلى تاريخ عنوان واتصال ووصف قديم لخدمات UkrPack. أدوات BGP المستقلة تؤكد أن AS6846 ليس رقما نظريا. صفحات المنافسين تظهر أن السوق لديه بدائل حقيقية. كل هذه إشارات مفيدة، لكنها غير كافية بمفردها.
الإشارة غير الرسمية يجب أن تبقى في حجمها. وجود اسم جهة ما قرب شبكة أو في أداة توجيه لا يعني عقدا قائما. وجود خدمة على موقع رسمي لا يعني أنها تباع بكثافة أو بهامش جيد. وجود مكاتب إقليمية لا يثبت زمن إصلاح فعلي في كل منطقة. وجود شهادة لا يثبت جودة كل استجابة أمنية. لذلك التحليل الرصين يراكم الإشارات ولا يضخمها. INFOCOM تبدو كشركة لها سطح تشغيلي حقيقي، لكنها لا تمنح القارئ العام كل البيانات التي تحول ذلك إلى نموذج مالي كامل.
أفضل استخدام لهذه الإشارات هو اختبار الاتساق. هل تتفق الهوية القانونية مع الشبكة؟ نعم، بدرجة معقولة من خلال USREOU وRIPE وAS6846. هل تتفق الخدمات مع العملاء؟ نعم، لأن القنوات الاحتياطية والوصول المحمي والشبكات الخاصة تظهر في عقود ومراجع. هل تتفق البيئة الأوكرانية مع عرض الاستمرارية؟ نعم. هل تكفي هذه الإجابات للحكم النهائي على المتانة طويلة الأجل؟ لا. إنها تكفي لفرضية قوية، لا لاستنتاج مغلق.
ما الذي قد يغير الحكم؟
أول معلومة تغير الحكم هي هامش الربح الإجمالي حسب الخدمة. إذا كانت القنوات المحمية والاحتياطية وDDoS وSD-WAN تحقق هامشا عاليا، تصبح INFOCOM شركة خدمات مدارة ذات نوعية إيراد أفضل مما يوحي به نمو الإيراد المحدود. إذا كانت هذه الخدمات تباع بأسعار مضغوطة للفوز بالمناقصات، فقد يكون الهامش الصافي الحالي معرضا للانخفاض مع أي صدمة تكلفة.
ثاني معلومة هي تركيز الإيراد الفعلي. إذا كان أكبر خمسة عملاء يمثلون حصة عالية جدا من الإيراد المحاسبي، يصبح خطر التجديد جوهريا. وإذا كانت العقود العامة متعددة السنوات وموزعة على جهات مختلفة مع إيراد خاص مستقر، تكون المخاطر أقل. بيانات المشتريات وحدها لا تكفي لأنها لا تعطي توقيت الاعتراف ولا الهوامش ولا التحصيل.
ثالث معلومة هي رأس المال العامل. أيام التحصيل، الديون المشكوك فيها، شروط الدفع، والفواتير غير المحصلة قد تغير القراءة بالكامل. شركة ذات هامش صاف جيد قد تعاني نقديا إذا كان العملاء يدفعون ببطء والمعدات تسدد مقدما. والعكس صحيح: شركة بهامش متوسط لكنها تتحصل بسرعة وتدير مخزونها بصرامة قد تكون أقوى مما يبدو.
رابع معلومة هي التصميم الفعلي للمرونة. كم نقطة لديها طاقة مستقلة؟ كم ساعة تعمل؟ هل المسارات الاحتياطية مستقلة فعلا؟ ما متوسط زمن الإصلاح؟ كم مرة فشل التحويل؟ ما معدل فقدان الحزم والزمن؟ هذه ليست تفاصيل فنية للمختبر؛ إنها جوهر السعر. إذا أثبتت الشركة أداء قويا في هذه المقاييس، تصبح العلاوة السعرية مبررة. إذا لم تستطع، فإن المنافسة ستعاملها كمزود اتصال عادي.
خامس معلومة هي شروط المسؤولية والتأمين. في بيئة حرب وطاقة وهجمات، يمكن لبند واحد في العقد أن يغير كل شيء. مورد يبيع خدمة حرجة دون حدود واضحة للتعويض قد يحمل خطرا لا تعكسه الميزانية. مورد يحمي نفسه بعقود شديدة الضيق قد يفقد ثقة العميل أو يضطر إلى خفض السعر. التوازن بين الثقة والحماية القانونية هو ما يحدد downside الحقيقي.
الحكم
INFOCOM شركة متوسطة الحجم في الأرقام، لكنها تعمل في مساحة أكبر من حجمها. إيرادات تقل عن 200 مليون هريفنيا وصافي ربح دون 20 مليون هريفنيا لا تجعلانها لاعبا عملاقا. لكنها تملك مزيجا يستحق الاهتمام: تاريخ شبكة وطني، موارد توجيه مرئية، وجود إقليمي، خدمات استمرارية وأمن، عملاء ومناقصات في قطاعات حساسة، وملكية ألمانية مرتبطة بخلفية خدمات مدارة. هذا المزيج لا يثبت تفوقا دائما، لكنه يثبت أن الشركة ليست مجرد بائع اتصال منزلي أو وسيط سعة بسيط.
القضية الاقتصادية المركزية هي ما إذا كانت INFOCOM تستطيع تحويل الاستمرارية إلى هامش مستدام. الطلب موجود منطقيا، والبيئة تضغط لمصلحته. لكن التكاليف موجودة أيضا: الطاقة، البطاريات، المعدات، العمالة، الأمن، الامتثال، المخزون، الإصلاح، والموردون. النمو المحدود في الإيراد مع تراجع الربح في 2025 يوحي بأن الطلب لا يعفي الشركة من ضغط التكلفة. لذلك القراءة المتفائلة مشروطة: يجب أن تكون الشركة قادرة على تسعير الخطر لا فقط تحمله.
أقوى دفاع للشركة هو العميل الذي لا يستطيع تحمل الانقطاع، ويحتاج موردا يعرف الشبكة المحلية، ولديه قدرة ميدانية، وقبول أمني، وخبرة في القنوات الخاصة. أضعف موضع لها هو السوق الذي يرى الخدمة كإنترنت عادي أو VPN قابل للمقارنة بسعر أقل. بين هذين الموضعين تقع قيمة INFOCOM. إن بقيت في طبقة الاستمرارية الحقيقية، قد تحافظ على جودة إيراد معقولة. إن انجرت إلى منافسة السعر أو تحملت مخاطر عامة دون تعويض كاف، ستصبح شبكتها الواسعة عبئا لا أصلا.
الحكم النهائي مباشر: INFOCOM حالة قوية في اقتصاد الاتصال الحرج الأوكراني، لكنها ليست حالة مغلقة. الشواهد العامة تكفي للاعتقاد بأنها تملك سطح تشغيل وطلبا مؤسسيا فعليين. لا تكفي لإثبات أن كل وعد مرونة مربح، أو أن كل عقد كبير نقدي ومريح، أو أن كل قناة احتياطية مستقلة كما يجب. القيمة هنا ليست في التاريخ وحده ولا في ASN وحده، بل في قدرة الإدارة على تحويل بنية معقدة إلى عقود ذات سعر عادل، تحصيل منتظم، ومسؤولية محدودة. هذه هي الشركة التي يجب مراقبتها: ليست لأنها أكبر الشبكات، بل لأنها تقع حيث أصبحت الاتصالات في أوكرانيا خدمة بقاء مؤسسي لا خدمة رفاهية تقنية.
معنى السحابة في هذا النموذج
خدمات السحابة والاستضافة والتخزين لدى INFOCOM لا ينبغي قراءتها كفرع منفصل تماما عن الاتصالات. في شركة من هذا النوع، السحابة قد تكون امتدادا لعلاقة الاتصال لا منافسا لها. العميل الذي يشتري قناة بيانات أو VPN أو وصولا محميا قد يحتاج أيضا إلى خادم افتراضي، استضافة، نسخ احتياطي، أو تخزين قريب من فريق الدعم المحلي. لذلك تصبح السحابة طريقة لزيادة حصة المورد من إنفاق العميل، لا مجرد منتج تقني جديد. لكنها ليست سهلة. سوق السحابة أوسع، وفيه مراكز بيانات أوكرانية، ومجموعات سحابة محلية، ومناطق أوروبية، ومزودون عالميون، وتصاميم هجينة. لذلك لا تملك INFOCOM حقا طبيعيا في هذا الإنفاق إلا إذا ربطته بما تعرفه أفضل: الشبكة، الدعم، الأمن، والاستمرارية.
القيمة هنا تأتي من التكامل. خادم افتراضي بلا اتصال موثوق ليس عرضا مميزا. اتصال بلا نسخ احتياطي أو تخزين آمن قد يكون غير كاف لعميل يخشى تعطل موقع أو فقدان بيانات. وإذا تمكنت الشركة من بيع حزمة تجمع القناة، الحماية، الاستضافة، النسخ الاحتياطي، والدعم تحت عقد واحد، فهي ترفع تكلفة تحول العميل وتزيد الإيراد لكل موقع. لكنها في الوقت نفسه تزيد مسؤوليتها. العميل الذي يدفع لعقد واحد يتوقع أن يعرف المورد أين الخلل عند وقوعه، لا أن يتلقى إحالات بين فريق شبكة وفريق استضافة وفريق أمن.
هذا يجعل الحوكمة التشغيلية أهم من اتساع الكتالوج. الشركات الصغيرة والمتوسطة كثيرا ما تضيف خدمات كثيرة لتبدو شاملة، ثم تفشل في جعلها متسقة. الاختبار الحقيقي لـ INFOCOM هو ما إذا كانت خدماتها السحابية مرتبطة بمركز العمليات والمراقبة والقنوات والنسخ الاحتياطي بطريقة تجعل الخدمة أمتن فعلا. إذا كانت كذلك، فهي تدعم حجة الاستمرارية. إذا كانت مجرد صفحة إضافية في العرض التجاري، فإنها تخاطر بمنافسة مزودين أكبر في سوق لا يمنحها ميزة واضحة.
اقتصاد المنزل والهامش المختلط
وجود خدمات منزلية في زابوريجيا وزاكارباتيا وخملنيتسكي يضيف طبقة أخرى إلى الصورة. هذه الخدمات قد تكون مفيدة لاستغلال شبكة قائمة، وتوزيع بعض التكاليف الثابتة، والحفاظ على حضور محلي. لكنها لا يجب أن تكون مركز الحجة الاقتصادية هنا. المستخدم المنزلي أكثر حساسية للسعر، أقل قدرة على دفع علاوة أمنية، وأسرع في مقارنة العروض. لذلك إذا كان قطاع المنازل كبيرا جدا في المزيج، قد يسحب الهامش نحو سلعة الاتصال. أما إذا كان محدودا ومبنيا على بنية موجودة أصلا، فقد يساعد في تحسين الاستخدام دون تغيير هوية الشركة.
الخلط بين المنزل والمؤسسة قد يربك التحليل. عدد نقاط الوجود الكبير لا يقول وحده هل الإيراد عالي القيمة أم منخفض القيمة. نقطة وجود تخدم عميل مؤسسة بقناة احتياطية ومراقبة ليست مثل نقطة تخدم اشتراكا منزليا رخيصا. لذلك يجب على القارئ أن يفصل بين الامتداد الجغرافي والقوة الربحية. الامتداد شرط للقدرة، لكنه ليس دليلا على الهامش. في الشركات المختلطة، قد يمول قطاع عالي الهامش جزءا من الانتشار الذي يستفيد منه قطاع منخفض الهامش، أو العكس. لا نعرف التوزيع في INFOCOM، ولهذا يجب إبقاء الحكم متحفظا.
إذا أرادت الشركة حماية موقعها، فالمنطق التجاري يقول إن عليها تجنب أن تصبح هويتها العامة "مزود إنترنت آخر" في نظر السوق. المنزل قد يخدم العلامة والحضور، لكنه لا يصنع القصة الاقتصادية الأعلى قيمة. القصة الأعلى هي المؤسسة التي تدفع لأن الفشل مؤلم. كلما زادت الشركة من وزن هذا النوع من العملاء، أصبحت أقدر على الدفاع عن تكاليفها الثابتة. وكلما زاد وزن الاشتراكات التي يمكن استبدالها بسهولة، زادت حساسية الهامش للخصومات والمنافسة المحلية.
إدارة السعر في بلد متقلب
التضخم في التكلفة لا يظهر دائما كعنوان واحد. قد يأتي في سعر البطارية، أو تكلفة وقود، أو أجرة فني، أو جهاز مستورد، أو رسوم ترانزيت، أو حاجة إلى مسار بديل، أو زيادة في وقت الإصلاح بسبب قيود الحركة. لذلك إدارة السعر في INFOCOM يجب أن تكون دقيقة لا عامة. العقد الذي يبدو مربحا في لحظة التوقيع قد يصبح ضعيفا إذا طال أجل الدفع أو ارتفعت تكلفة القطع أو احتاج العميل إلى زيارات أكثر من المتوقع. في الخدمات الحرجة، الخسارة لا تأتي دائما من فشل كبير؛ أحيانا تأتي من تآكل صغير ومتكرر في كل شهر تشغيل.
أفضل العقود هي التي تسمح بتسعير الطبقات بوضوح: رسوم للقناة، رسوم للمراقبة، رسوم للنسخ الاحتياطي، رسوم للتدخل، رسوم للمعدات، وبنود تعديل عند تغير تكاليف خارج السيطرة. أما العقود التي تجمع كل شيء في سعر واحد ثابت طويل الأمد، فقد تبدو جذابة للعميل لكنها خطرة للمورد. إذا كان العقد مع جهة عامة، قد تكون القدرة على تعديل السعر أصعب. وهذا يجعل الاختيار المسبق مهما: لا ينبغي قبول كل عقد فقط لأنه يحمل اسم عميل كبير. العقد السيئ مع عميل كبير يستطيع استنزاف فريق كامل.
في هذا السياق، صافي هامش 2025 يعطي إشعارا لا حكما. نحو 10.8% ليس ضعيفا، لكنه ليس عازلا كبيرا ضد صدمات متكررة. إذا ارتفعت الكلفة بضعة نقاط مئوية ولم يستطع المورد تمريرها، يهبط الربح بسرعة. وإذا تأخر تحصيل عميل كبير، يتوتر النقد حتى لو بقي الربح المحاسبي قائما. لذلك الجودة الحقيقية ليست في رقم الهامش وحده، بل في قابليته للبقاء عبر عقود 2026 و2027 و2028، خصوصا مع عقود ممتدة مثل قناة الاحتياط الموقعة حتى يوليو 2028.
قراءة الإدارة من الخارج
لا توجد في الشواهد العامة مقابلات إدارة أو خطط رأس مال تفصيلية تكفي لتقييم القيادة مباشرة. لكن يمكن قراءة بعض سلوك الإدارة من بصمة الشركة. استمرار الكيان منذ 1993، بقاء UkrPack كهوية شبكية، وجود ملكية ألمانية مستقرة، الاحتفاظ بعضوية RIPE وموارد AS6846، وتوسيع عرض الخدمات نحو الأمن والاستمرارية، كلها إشارات إلى إدارة لا تعيش من فرصة قصيرة فقط. الشركة تبدو كمن تراكم طبقات تشغيلية على قاعدة قديمة، بدلا من بناء علامة تسويقية بلا بنية.
لكن الإدارة الجيدة في هذه المرحلة لا تقاس بالاستمرار التاريخي، بل بالاختيار. هل تختار العملاء الذين يدفعون ثمن التعقيد؟ هل ترفض العقود التي تطلب كل شيء بأقل سعر؟ هل تستثمر في طاقة احتياطية حيث يحتاجها العميل فعلا لا حيث يسهل الإعلان عنها؟ هل تحفظ قطعا كافية دون تجميد نقد زائد؟ هل تدرب فريق الأمن على وقائع جديدة لا على قائمة قديمة؟ هل تقيس فشل التحويل وليس فقط وجود قناة بديلة؟ هذه أسئلة لا تجيب عنها صفحة عامة، لكنها تحدد مصير الهامش.
من الخارج، أفضل موقف هو اعتبار INFOCOM شركة ذات أطروحة واضحة وبيانات عامة غير كافية لاختبار كل جزء منها. الأطروحة واضحة لأن الخدمة والبيئة والعميل تتوافق: أوكرانيا تحتاج اتصالا مستمرا، والشركة تعرض شبكة وخدمات لهذا الغرض، والعملاء الظاهرون يملكون حاجة حقيقية. البيانات غير كافية لأن الربحية التفصيلية، والتحصيل، والتصميم الفني، وشروط المسؤولية غير معلنة. لذلك يجب أن يكون الحكم حاسما في الاتجاه، لا مفرطا في اليقين: الشركة تستحق علاوة تحليلية على مزود عادي، لكنها لم تكشف ما يكفي لمنحها علاوة نهائية بلا تحفظ.
المصادر
- https://btw.media/en/directory/joint-ukrainan-german-enterprise-infocom-llc-ua
- https://infocom.ua/
- https://infocom.ua/about/
- https://infocom.ua/business-services/telecom-services/internet/
- https://infocom.ua/business-services/telecom-services/secure-internet/
- https://infocom.ua/business-services/telecom-services/data-channels/
- https://infocom.ua/business-services/telecom-services/infosdwan/
- https://infocom.ua/business-services/telecom-services/infovpn/
- https://infocom.ua/business-services/telecom-services/pilgrim/
- https://infocom.ua/business-services/telecom-services/wireless-channels/
- https://infocom.ua/business-services/telecom-services/channel-redundancy/
- https://infocom.ua/business-services/security-services/infoddos/
- https://infocom.ua/business-services/cloud-services/
- https://infocom.ua/business-services/cloud-services/vps/
- https://infocom.ua/business-services/cloud-services/web-hosting/
- https://infocom.ua/business-services/cloud-services/cloud-storage/
- https://infocom.ua/business-services/outsourcing/
- https://infocom.ua/business-services/int-partnership/
- https://infocom.ua/about/documentation/
- https://infocom.ua/contacts/
- https://infocom.ua/home-services/
- https://opendatabot.ua/c/14297222
- https://www.ukraine.com.ua/egrpou/14297222/
- https://youcontrol.com.ua/catalog/company_details/14297222/
- https://infokom.business-guide.com.ua/
- https://opendatabot.ua/trademarks/94041585
- https://dig.ua/en/search/infocom.ua/license
- https://www.ripe.net/membership/member-support/list-of-members/ua/infocom/
- https://rest.db.ripe.net/ripe/aut-num/AS6846.json
- https://stat.ripe.net/data/as-overview/data.json?resource=AS6846
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS6846
- https://stat.ripe.net/data/asn-neighbours/data.json?resource=AS6846
- https://ix.net.ua/user/177
- https://bgp.he.net/AS6846
- https://bgp.tools/as/6846
- https://ipinfo.io/AS6846
- https://ipregistry.co/AS6846
- https://www.iplocate.io/AS6846
- https://clarity-project.info/tender/04f4f32e1f5248a4aee5ce1de87b3a01
- https://clarity-project.info/tender/0de2a617d82a4cbf9f18f2706c21ccf6
- https://clarity-project.info/tender/2e6abdaf50cf405d9ebc0485831d81d0
- https://clarity-project.info/tender/cc101d636f48411783fee6658a7d0ab2
- https://clarity-project.info/tender/1f83afb097c7442a9d8ef36b21cccbbf
- https://clarity-project.info/tender/45e3d072dd9f49c1997ae2dcabe80efb
- https://clarity-project.info/tender/1be12e1871974a6a9eca2e7e7a9b2fa3
- https://clarity-project.info/tender/c79efee62b294e3a9569f830f665950a
- https://clarity-project.info/tender/922eccf1768c4265aa34708ce5a5a271
- https://clarity-project.info/tender/4704d98bbba340a7a0a211e0fc03daac
- https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099022026094036395
- https://www.iea.org/reports/ukraines-energy-security/a-pre-winter-assessment
- https://ukraine.ohchr.org/en/Attacks-against-Ukraine-s-energy-infrastructure-and-update-on-the-human-rights-situation-in-Ukraine-1-December-2025-31-May-2026
- https://cip.gov.ua/ua/news/cert-ua-minulogo-roku-opracyuvala-4315-kiberincidentiv
- https://cip.gov.ua/ua/news/cyber-operations-rf-h1-2024-report
- https://nkek.gov.ua/pro-nkek/zvity-nkek
- https://www.datagroup.ua/en/b2b
- https://kyivstar.ua/business/products/vpn?nav_source=b2b_main_page_new
- https://ukrtelekom.com.ua/ua/internet-business
- https://ukrtelecom.ua/b2b/services/kanali-peredaci-danix-vpn
- https://gigacenter.ua/en/about
- https://www.controlware.de/en/company/about-us
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات