
الخلاصة
- تمنح صفقة الاندماج المقترحة مع Meshflow شركة HGP قيمة أسهم قبل التمويل قدرها 800 مليون دولار. وفي قسم المخاطر نفسه تقول HGP إن تاريخها التشغيلي محدود، ولا تملك إيرادات كبيرة، وإن تقنياتها لم تثبت بعد على نطاق تجاري.
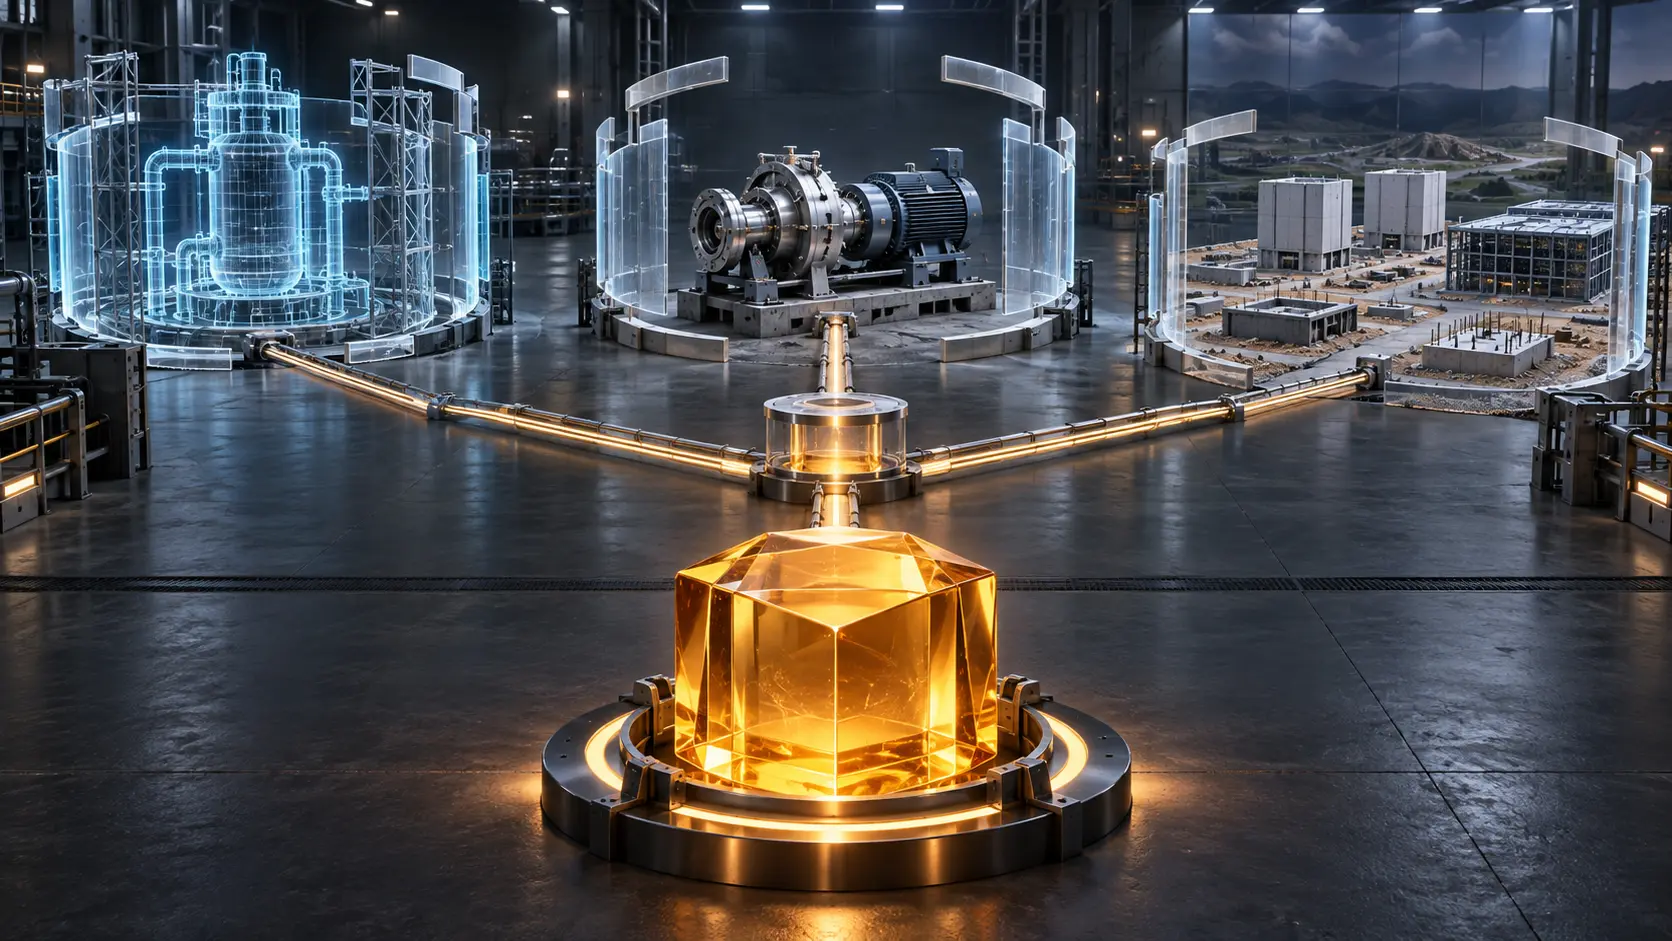
- يعرض ملف المستثمرين ثلاثة نماذج منفصلة: تراخيص التوأم الرقمي، ومضخات وخدمات صناعية، ومجمع نووي قائم على مفاعلات بحرية. الأرقام اقتصاديات توضيحية وليست دفتر طلبات، ولكل مسار اختبارات وجهات موافقة وعملاء مختلفون.
- في حالة عدم استرداد الأسهم، يفترض أن يصل 370.3 مليون دولار إلى ميزانية الشركة المندمجة. شروط الإغلاق القانونية تسمح بنتيجة أقل بكثير، وكان تمويل PIPE لا يزال بحاجة إلى ترتيب عند التوقيع. النقد يمول التأهيل ولا يثبت نجاحه.
ينشأ تقييم 800 مليون دولار أولاً من عملية ضرب. يحصل مالكو HGP، وفق اتفاق 5 سبتمبر، على 80 مليون سهم في الشركة الجديدة بسعر مرجعي قدره عشرة دولارات للسهم. الحساب دقيق، لكنه لا يذكر مفاعلاً قبل نظام NTH-Sim، ولا مضخة أكملت تأهيلاً تجارياً، ولا عميلاً التزم بالدفع.
لهذه الإجابات وثيقة أخرى: سجل التأهيل.
تصف HGP التوأم الرقمي ومضخة تبريد المفاعل متغيرة السرعة بأنهما طبقة تحكم مصممة كي يتبع المفاعل تغير الحمل في الزمن الحقيقي. ثم تقر في بيان المخاطر بأن البرنامج والمعدات غير مثبتين تجارياً، وأن الوصول إلى أداء موثوق يحتاج مزيداً من الهندسة والاختبارات والتحقق التنظيمي. كما تقر بعدم وجود إيراد كبير.
هذه ليست إدانة للتقنية. إنها نقطة البداية التي ينبغي أن يقرأ منها السوق السعر.
ثلاثة أعمال تحتاج ثلاث سلاسل من الصلاحيات
في نموذج البرنامج، تفترض الإدارة رسم ترخيص أساسي قدره مليونا دولار سنوياً لكل مفاعل، مع إيرادات من تحسين التوزيع وتحليل رفع القدرة وتحسين التشغيل خلف العداد. تأخذ 10% من سوق تحدده الشركة عند 640 مفاعلاً: 64 مفاعلاً مضروبة في 3.1 مليون دولار تنتج 198.4 مليون دولار سنوياً.
المضخة نشاط مختلف. النموذج يجمع بيع المعدات ومكونات التدفق السلبي وحزم التحديث والتكامل المصنعي للمفاعلات المعيارية وقطع الغيار والخدمات. ومع 64 مفاعلاً نفسها، يفترض متوسط 17.2 مليون دولار من إيراد التركيب ليصل إلى 1.1008 مليار دولار، ثم يضيف 416 مليون دولار من الإيراد المتكرر خلال عشر سنوات.
أما Integrated Naval Nuclear Energy Campus فهو مشروع لتطوير توليد الطاقة. يضم اتفاقات شراء كهرباء، ثم مبيعات سوقية، ومدفوعات قدرة، وبطاريات، وإنتاج الكوبالت-60 من أنواع مفاعلات بحرية. المجموع السنوي التوضيحي يبلغ 14.0583 مليار دولار.
تقول الوثيقة بوضوح إن هذه أمثلة على اقتصاد محتمل وليست مؤشراً إلى نتائج مستقبلية. والأهم أن كل نموذج يحتاج سلطة مختلفة لتحويله إلى دخل.
يحتاج البرنامج إلى نموذج متحقق وحدود بيانات وتحكم وقبول من مشغل نووي. وتحتاج المضخة إلى مواد وتصميم مؤهلين ومصنع وخطة تركيب ونافذة توقف وموافقة خاصة بتكوين المفاعل. أما المجمع فيحتاج السيطرة على الموقع وحق استخدام المفاعلات والتراخيص والوقود والمكونات ورأس مال البناء ومشتري كهرباء ملزماً بعقد.
يمكن أن تتكامل الخيارات استراتيجياً، لكنها لا تتحول إلى إيراد بالمعدل نفسه.
حجم السوق ليس قاعدة عملاء
يضيف الإعلان قيمة منشأة تقديرية بنحو 921 مليون دولار وقيمة أسهم تقارب 1.2 مليار دولار، بافتراض عدم الاسترداد. لكن حزمة سبتمبر لا تتضمن بعد بيان التسجيل الذي سيحمل قوائم HGP المدققة وتاريخ الإيراد والإنفاق التطويري وتركيز العملاء وهيكل رأس المال المفصل.
إلى أن يظهر ذلك، يقدم قسم المخاطر خط الأساس: تاريخ قصير، لا إيراد كبير، حاجة إلى رأس مال إضافي كبير، واحتمال استمرار الخسائر. والمناقشات مع مشغلي مراكز البيانات الكبرى قد لا تصبح علاقات ملزمة.
لذلك، 640 مفاعلاً رقم لتقدير السوق وليس قاعدة مبيعات. نسبة 10% ليست معدل تحويل مرصوداً. و64 مفاعلاً ليست منشآت، وسعر الوحدة ليس سعراً تعاقدياً. الضرب يوضح حجم الخيار ولا يخلق الطلب.
Prometheus بيئة اختبار وليس إيراداً لـHGP
تقول HGP إنها شريك في Project Prometheus وتقود مع Argonne أعمال التوأم الرقمي والمضخة، وإن المختبرات الوطنية ستتحقق من التقنيتين.
يصف Idaho National Laboratory البرنامج الأشمل: اختيار منحة مرحلة ثانية بقيمة 60 مليون دولار لثلاث سنوات، رهناً بالاعتمادات، وأكثر من 200 مليون دولار مساهمة تكاليف صناعية و30 مليون دولار رأس مال صناعي ضمن جهد يضم 32 شريكاً.
هذه مبالغ تخص التحالف، وليست منحة أو رصيداً نقدياً أو طلب شراء لـHGP. قيمتها الاقتصادية أنها قد تنتج دليلاً عاماً أكثر موثوقية. ينبغي أن يحدد الإفصاح التالي أي تكوين لـHGP اختُبر، وبأي معيار وظروف، وما النتيجة، ومن قبلها، وكيف تنتقل إلى إجراء رسمي في مفاعل تجاري.
عضوية المشروع تفتح باب المختبر. السوق يحتاج الورقة التي تعود عبر ذلك الباب.
النقد يمر عبر الاسترداد وPIPE
كان لدى Meshflow مبلغ 351.843 مليون دولار في الحساب الاستئماني في 30 يونيو، مقابل 34.5 مليون سهم عام قابل للاسترداد. تستخدم وثيقة المستثمرين 345 مليون دولار من النقد وتفترض PIPE بقيمة 60 مليوناً. وبعد 34.7 مليون دولار من نفقات الصفقة، يبقى 370.3 مليون دولار في سيناريو عدم الاسترداد.
الحدود القانونية مختلفة. على Meshflow ترتيب PIPE بعد التوقيع، ويجب أن ينتج ما لا يقل عن 40 مليون دولار صافية وغير مقيدة. استلامها شرط للإغلاق. كذلك يجب ألا يقل Available Closing Cash عن 40 مليون دولار بعد الاستردادات وعمولة الاكتتاب المؤجلة ونفقات الصفقة والخصومات الأخرى. ويذكر تقرير Meshflow عمولة مؤجلة قدرها 14.7 مليون دولار تستحق عند إكمال اندماج.
قد تسمح 370.3 مليون دولار بإجراء تحقق البرنامج وتأهيل وتصنيع المضخة والعمل الأولي للموقع والترخيص بالتوازي. أما نتيجة قريبة من الحدود الدنيا فتفرض ترتيب المسارات. لا يثبت أي مبلغ التقنية، لكنه يحدد عدد محاولات التحقق الممكن تمويلها في الوقت نفسه.
أول دليل قوي سيكون ضيق النطاق
أوسع وعود HGP هو قابلية الاستخدام في المفاعلات الجديدة والقديمة. أقوى دليل مبكر سيكون أضيق: نوع مفاعل واحد، ومجال تشغيل محدد، وحد تحكم واضح، وبروتوكول اختبار.
يجب أن يبين كيف تُقيد مخرجات التوأم الرقمي، وكيف تستجيب المضخة، ومن يقبل النتيجة، وما يظل غير مسموح. وفي التحديث يلزم نطاق التركيب والتوقف؛ وفي المفاعل الجديد يلزم موقع HGP داخل تأهيل المورد والترخيص.
وينطبق ذلك على العملاء. يمكن للنقاش أن يبدأ علاقة، لكن العقد وحده يحدد النطاق والمدفوعات والتواريخ وحقوق الإنهاء. في المجمع، طلب الموقع ليس سيطرة عليه، وتوافر المفاعل ليس حقاً لإعادة استخدامه، وافتراض سعر الكهرباء ليس اتفاق شراء.
كلما تحولت هذه الفروق إلى وثائق مؤرخة ومقبولة من أطراف مقابلة، اقتربت قيمة 800 مليون دولار من أساس تشغيلي.
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات