
الخلاصة
- بلغ عدد المستأجرين 34,455 في 30 يونيو 2026 بزيادة 13% سنوياً، ونسبة الإشغال 2.26 مرة مقابل 2.11 مرة، مع إيرادات 466.3 مليون دولار (+11%) وأرباح معدّلة 257.0 مليون دولار (+14% وهامش 55%).
- أنتجت الفترة ذاتها تراجعاً بنسبة 16% في النقد المتولّد من العمليات إلى 182.2 مليون دولار، وتدفقاً نقدياً حراً مُعلناً قدره 2.4 مليون دولار، مقابل تدفق نقدي حر متكرر 105.8 مليون دولار تقدّمه الشركة كمقياسها الرئيسي.
- نسبة الرافعة 3.4 ضعف أفضل بـ0.4 ضعف من العام الماضي، لكنها غير متغيّرة مقابل 31 ديسمبر 2025، لأن صافي الدين ارتفع إلى 1,773.4 مليون دولار في حين ارتفع مقام النسبة — الأرباح المعدّلة السنوية — بالقدر نفسه تقريباً.
- المخزون التعاقدي البالغ 5,895.1 مليون دولار غير مخصوم ومحتسب على خمسة افتراضات معلنة، منها عدم تصاعد الرسوم وعدم التجديد التلقائي؛ وهو إفصاح عن البنية التعاقدية لا دليل على نقد مُحصَّل.
- تكلفة الطاقة 100.9 مليون دولار، أي 21.7% من الإيرادات، وهي أكبر مُدخل تشغيلي منفرد، والحماية التي تصفها الشركة بأنها «فعالة» تُقدَّم كوصف لا كرقم قابل للمقاصة.
- سند التحويل المستحق في 2027 مموَّل مسبقاً بقرض غير مسحوب بقيمة 250 مليون دولار، لكن التمويل ليس تسوية: تخريج السند بالنقد أو بإعادة تمويل أو بالتحويل إلى أسهم يتوقف على سعر السهم وعلى التدفق النقدي الحر الذي لم يظهر بعد.
الفرق الجوهري هو التحويل لا الطلب
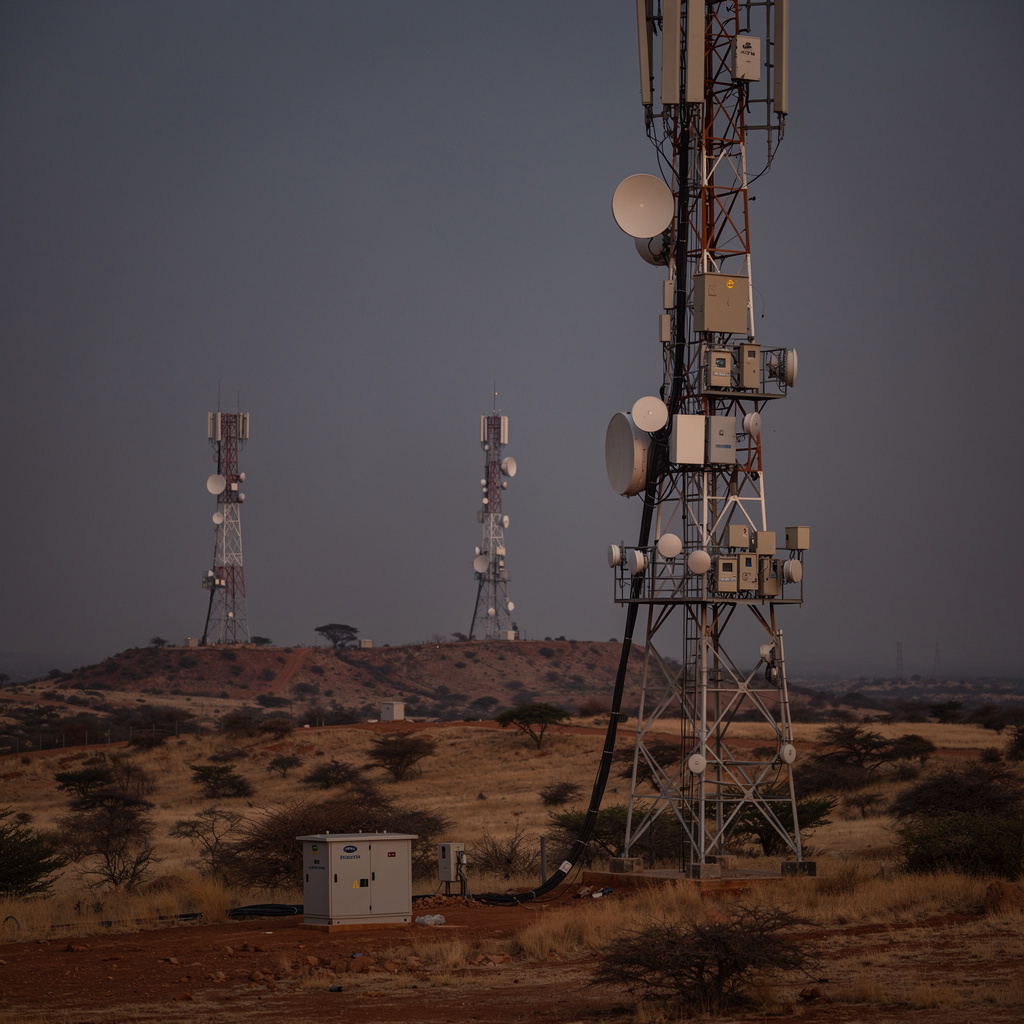
دخلت هيليوس تاورز 2026 بطرح تشغيلي بسيط: كلفة تشغيل برج قائم لا تتغيّر تقريباً بين مستأجر واحد ومستأجرين، فكل عقد إضافي على موقع قائم ينساب إلى الأرباح المعدّلة بكلفة حدّية قريبة من الصفر. وقد ظهر هذا الطرح يعمل بوضوح في النصف المنتهي في 30 يونيو 2026 والمعلن في 30 يوليو 2026.
انتهت الفترة عند 15,270 موقعاً مقابل 14,515 قبل عام. وبلغ عدد المستأجرين 34,455 مقابل 30,617، بزيادة 13%؛ وارتفعت نسبة الإشغال، أي متوسط عدد المستأجرين لكل برج، إلى 2.26 مرة من 2.11 مرة ومن 2.17 مرة في نهاية 2025. وبلغ إجمالي الاستئجارات المشتركة 19,185، منها 13,999 استئجاراً قياسياً و5,186 استئجار تعديل. ووصلت الإيرادات إلى 466.3 مليون دولار بزيادة 11% من 418.3 مليون دولار، «مدفوعة أساساً بنمو المستأجرين»، وارتفعت الأرباح المعدّلة 14% إلى 257.0 مليون دولار بهامش 55% مقابل 54%. وبلغ الربح التشغيلي 162.9 مليون دولار (+22%)، وتحسّن العائد على رأس المال المستثمر إلى 14.4% من 13.6%. هذه هي الأرقام التي يبدأ بها بيان نتائج النصف الأول 2026، وتحمل نسخة هيئة السلوك المالي في آلية التخزين الوطنية الجداول نفسها.
أما قائمة النقد فتحكي قصة أخرى عن الأشهر الستة ذاتها. انخفض النقد المتولّد من العمليات 16% إلى 182.2 مليون دولار من 216.0 مليون دولار، وتُعزو الشركة ذلك أساساً إلى حركات رأس المال العامل. وارتفع التدفق النقدي الحر المتكرر — التدفق الحر للمحفظة ناقص صافي الفوائد المدفوعة وصافي التغيّر في رأس المال العامل — بنسبة 52% إلى 105.8 مليون دولار، أي 10.2 سنت للسهم مقابل 6.6 سنت. أما التدفق النقدي الحر المُعلن، الذي يخصم أيضاً إضافات رأس المال الاختيارية والنقد المدفوع لبنود استثنائية وبنود تسوية الأرباح المعدّلة، فقد بلغ 2.4 مليون دولار مقابل 29.9 مليون دولار قبل عام.
لا تُقدّم الشركة أي من المقياسين بشكل مضلّل؛ فهي تعرّف كليهما، وعرض المستثمرين المصاحب للنتائج يعرض المطابقة صراحة. أرباح معدّلة 257.0 مليون دولار، ناقص نفقات رأسمالية للصيانة والمقر 12.8 مليون دولار، ناقص مدفوعات التزامات الإيجار 26.3 مليون دولار، ناقص ضرائب مدفوعة 27.0 مليون دولار، تساوي تدفقاً نقدياً حراً للمحفظة قدره 190.9 مليون دولار؛ ثم يأخذ صافي الفوائد ورأس المال العامل الرقم إلى 105.8 مليون دولار من التدفق الحر المتكرر؛ ثم تأخذ إضافات رأس المال الاختيارية البالغة 101.7 مليون دولار الرقم إلى 2.4 مليون دولار.
هذا السلّم هو المقال كله في سطر واحد. كل درجة مطلب حقيقي على الشركة — إيجارات، وضرائب، وفوائد، ورأس مال نمو — والدرجة الأخيرة هي حيث سيقف نقد المساهم لو توقفت الشركة عن البناء. والفجوة بين 105.8 مليون و2.4 مليون ليست أثراً محاسبياً؛ بل ثمن نمو المستأجرين الذي أنتج زيادة الأرباح المعدّلة بنسبة 14%. والسؤال المفتوح هو ما إذا كان هذا النمو قد اشتُري برأس مال لا يستطيع التدفق النقدي تمويله ذاتياً بعد.
كيف يتحول الاستئجار إلى نقد
يمكن تتبّع آلية اقتصاديات شركة الأبراج خطوة بخطوة، وإفصاحات هيليوس تاورز تسمح بتسعير معظمها.
المستأجر الجديد على برج قائم يضيف إيرادات تعاقدية دون موقع جديد. والتكلفة الحدّية هي أساساً كهرباء معدّات المستأجر، وأي دفعة إضافية لإيجار الأرض أو للتعديل، والصيانة. بلغت تكلفة المبيعات في النصف الأول 212.5 مليون دولار، أي 45.6% من الإيرادات، مقابل 50.4% قبل عام — والرافعة التشغيلية مرئية. وضمنها تكلفة الطاقة 100.9 مليون دولار أي 21.7% من الإيرادات، وهي المُدخل المهيمن؛ وتكلفة المبيعات غير المتعلقة بالطاقة 50.0 مليون دولار أي 10.7%؛ واستهلاك المواقع 61.6 مليون دولار أي 13.2%.
لذلك فإن الطاقة هي عامل الترجيح في جودة الهامش. وتذكر الشركة أن عقود عملائها تتضمن شرط تصاعد سنوي مرتبط بمؤشر أسعار المستهلك، وشرط تصاعد لتسعير الطاقة ربع سنوي أو سنوي، وتصفها بأنها توفّر حماية فعالة من التضخم ومن تحركات أسعار الطاقة في تكاليف الطاقة وغير الطاقة. وبقراءة دقيقة، هذا ادّعاء تعاقدي حول بنود التصاعد، والشركة لا تنشر مطابقة كمية بين إيرادات شرط التصاعد والتغيّر الفعلي في التكاليف التشغيلية. وفي أسواق تتحرك فيها أسعار الديزل وتعرفة الشبكة أسرع من دورات إعادة تسعير العقود، تكون الحماية آلية توقيت بقدر ما هي تحوّط.
ويصف تعليق الشركة مزيجاً من نحو 17 ساعة تغذية من الشبكة يومياً يغطي الباقي منه نظام هجين شمسي ووقود، مدعوماً بمخزون وقود لعدة أشهر — وهو ادّعاء مرونة، وهو أيضاً إقرار بأن التعرّض للوقود لم يُلغَ.
وتحت الأرباح المعدّلة تأتي إيجارات الأرض. بلغت التزامات الإيجار في 30 يونيو 2026 نحو 235.3 مليون دولار، منها أراضٍ بقيمة 29.6 مليون دولار قصيرة الأجل و195.8 مليون دولار طويلة الأجل. ويُظهر جدول الاستحقاقات إجمالي مدفوعات إيجارية تعاقدية غير مخصومة قدرها 759.3 مليون دولار: 43.5 مليون خلال سنة، و146.3 مليون في سنتين إلى خمس، و154.8 مليون في ست إلى عشر، و414.7 مليون بعد عشر سنوات. والأهم أن الشركة تذكر أن هذه التدفقات غير المخصومة تستثني مؤشر أسعار المستهلك وبقية تصاعد المؤشرات. أي أن أكبر تكلفة بعد الطاقة تُفصح عنها بصيغة ناقصة عن قصد: الإيجار الأساسي مرئي، والتصاعد فوقه غير محدَّد.
وأي نموذج للتدفق النقدي الحر على المدى الطويل عليه أن يستنتج ذلك الرقم بنفسه، والشركة لم تفعل.
ثم تأتي الفوائد والضرائب. بلغت الضرائب المدفوعة 27.0 مليون دولار في النصف. وتحكم الفائدة الآن كلفة دين تضعها الشركة عند 6.7% بعد أبريل 2026، حين أصدرت 500 مليون دولار من سندات أولية بمعدل 6.750% تستحق 2031 لإعادة تمويل قرض 2028، ما خفّض كلفة الدين بنحو 40 نقطة أساس ومدّد متوسط الاستحقاق المرجّح سنة إلى نحو أربع سنوات. هذا تحسّن حقيقي في الشروط التي تستأجر بها الشركة رأس المال — لكنه يبقى عتبة 6.7% على دين إجمالي قدره 1,980.0 مليون دولار، أي نحو 130 مليون دولار فائدة نقدية سنوية قبل أي تغيّر في المزيج.
وأخيراً رأس مال النمو. بلغت إضافات رأس المال الاختيارية 101.7 مليون دولار في النصف، مموّلة 2,511 استئجاراً إضافياً منذ بداية العام، بينها 524 موقعاً. وتشير اقتصاديات الوحدة التي بنت عليها الشركة رفع توجيهها إلى زيادة سنوية قدرها 10 ملايين دولار في الأرباح المعدّلة والتدفق النقدي الحر المتكرر مقابل 500 استئجار إضافي، أي عائد على رأس المال المستثمر بنحو 30% على النمو الإضافي. وإن كان هذا العائد حقيقياً، فرأس المال يُنفق جيداً و2.4 مليون دولار من التدفق الحر المُعلن هي النتيجة الحسابية لاختيار النمو على التوزيع. وإن كان أرقّ من ذلك، فالحساب نفسه يكشف شركة تستهلك النقد الذي تولّده.
الإيرادات التعاقدية إفصاح لا تحصيل
الرقم الذي يحمل أكبر ثقل بلاغي في البيان هو مخزون الإيرادات التعاقدية: 5,895.1 مليون دولار في 30 يونيو 2026، غير مخصوم ومقاس على مدى حياة العقود، بمتوسط عمر متبقٍ للعقد الأولي 6.5 سنة مقابل 6.8 سنة. ومنه 5,776.9 مليون دولار، أي 98.0%، منسوبة إلى مشغّلي شبكات الجوال المتعددي الجنسيات الكبار، و118.2 مليون دولار، أي 2.0%، إلى أطراف أخرى؛ ونحو 70% من عملاء تصنّفهم الشركة بدرجة استثمارية، وتسمّي من بينهم إيرتل أفريقيا وفوداكوم وأورنج وعمانتل. وملف السحب الزمني هو 453.5 مليون دولار في الأشهر الستة إلى 31 ديسمبر 2026، و828.1 مليون في 2027، و803.9 مليون في 2028، و750.5 مليون في 2029، و707.3 مليون في 2030.
وهذه الأرقام مفيدة تحديداً لأن الشركة تذكر خلفها خمسة افتراضات: لا تصاعد في أسعار الرسوم، ولا زيادات في المواقع أو المستأجرين غير الملتزم بها، ولا استخدام العملاء لمخصصات الإلغاء، ولا إنهاء مبكر لاتفاقيات الخدمات الرئيسية، ولا تجديد تلقائي. بعبارة أخرى، المخزون هو الحد الأدنى للقيمة الاسمية التعاقدية بافتراض أن العملاء يتصرفون كما تعاقدوا تماماً وألا شيء يتصاعد. وهو ليس توقعاً، وليس بياناً للتدفق النقدي. والتمييز مهم لأن رقم 2027 البالغ 828.1 مليون دولار يمثل نحو 89% من إيرادات النصف الأول السنوية، ولأن كامل نطاق توجيه 2026 عند 520 إلى 535 مليون دولار من الأرباح المعدّلة يقع داخل أول سنتين من هذا الملف — فالمخزون مقياس رؤية لا مقياس فائض.
ونقطة التركّز ذات حدّين أيضاً. أن 99.6% من إيرادات النصف الأول جاءت من مشغّلي شبكات الجوال المتعددي الجنسيات إشارة جودة: أطراف كبيرة، معظمها بدرجة استثمارية، بعقود طويلة. لكنها أيضاً قاعدة عملاء في صناعة واحدة وعدد صغير، يعتمد طلبها على منافسة البيانات المتنقلة في أسواق يُعدّ التوحيد فيها مسألة سياسات قائمة. ولم تفصح الشركة عن حصص إيرادات فردية لعملائها في مواد النصف الأول، فتركّز المحفظة الحقيقي غير مُقاس علناً — وهي فجوة إفصاح جوهرية لمن يقيّم مخاطر توحيد المستأجرين.
أما العملة فهي القيد الهيكلي الآخر. تذكر الشركة أن 69% من الإيرادات و71% من الأرباح المعدّلة كانت مقوّمة بعملات صلبة — الدولار الأمريكي، أو فرنك أفريقيا الوسطى/الغرب المربوط باليورو، أو الريال العماني المربوط بالدولار. وهذا رقم قوي بمعايير البنية التحتية الأفريقية، ويترك نحو ثلاثة أعشار الأعمال معرَّضة لتحركات العملات المحلية مقابل دين مرتبط بالدولار. ومع دين إجمالي 1,980.0 مليون دولار وإيرادات 466.3 مليون في النصف، فإن أي نقص ناتج عن العملة في الثلث غير الصلب يقع مباشرة على نسبة الرافعة بدل أن يمتصّه فائض نقدي.
نسبة الرافعة تتوقف على المقارن الذي تختاره
تُقدَّم نسبة الرافعة 3.4 ضعف باعتبارها متحسّنة، وهي كذلك مقابل المقارن الصحيح لنفس الفترة: 3.8 ضعف في 30 يونيو 2025، أي انخفاض 0.4 ضعف. والشركة واضحة في أن المقياس هو صافي الدين مقسوماً على الأرباح المعدّلة السنوية، محتسباً وفق تعريف السندات الأولية.
وثمة ثلاث حقائق تجاور هذا التحسّن.
أولاً، مقابل أحدث تاريخ ميزانية لم تتحسّن النسبة إطلاقاً. كانت 3.4 ضعف في 31 ديسمبر 2025 و3.4 ضعف في 30 يونيو 2026. وخلال ذلك النصف ارتفع صافي الدين إلى 1,773.4 مليون دولار من 1,723.3 مليون، وارتفع الدين الإجمالي إلى 1,980.0 مليون من 1,940.6 مليون، وانخفض النقد إلى 206.6 مليون من 217.3 مليون. ولم تصمد النسبة إلا لأن الأرباح المعدّلة السنوية ارتفعت إلى 519.1 مليون من 502.1 مليون. ويمكن للشركة أن تشير بحق إلى نمو الأرباح كسبب للاستقرار، لكن القارئ ينبغي أن يلاحظ أن البسط تحرّك في الاتجاه الخاطئ بينما وقفت النسبة مكانها.
ثانياً، المقام سنوي. تضاعف الأرباح المعدّلة السنوية رقم النصف، وهو ما يفترض أن النصف الثاني يكرّر الأول في الموسمية وفي المزيج. هذا عرف القطاع، وهو أيضاً افتراض مضمَّن في الرقم الذي يحدّد حجم المخاطر المالية التي تحملها الميزانية.
ثالثاً، بيان استمرارية المنشأة الذي يقدّمه المديرون نوعي. يذكرون أن المجموعة ينبغي أن تبقى سائلة بشكل كافٍ وأن تعمل داخل مستويات التعهدات في تسهيلات دينها الحالية، بعد النظر في أسعار الطاقة المتغيّرة والتضخم الأوسع والبيئة الجيوسياسية. ولم يُفصح عن أي نسبة تعهد رقمية أو حجم هامش متاح. وبالنسبة لشركة بدين إجمالي 1,980.0 مليون دولار، فإن غياب رقم هامش كمي يعني أن موقف التعهدات يجب استنتاجه من نسبة الرافعة لا ملاحظته منها.
إعادة التمويل: التمويل ليس تسوية
أُدير ملف الاستحقاقات بنشاط، ويستحق الترتيب أن يُسرد بالترتيب. في أبريل 2026 أصدرت المجموعة 500 مليون دولار من سندات أولية بمعدل 6.750% تستحق 2031، لإعادة تمويل قرض 2028، ما خفّض كلفة الدين بنحو 40 نقطة أساس إلى 6.7% ومدّد متوسط الاستحقاق المرجّح إلى نحو أربع سنوات. وفي مايو 2026 جمعت قرضاً لأجل ثلاث سنوات بقيمة 250 مليون دولار لإدارة سند التحويل المستحق في 2027 ولأغراض عامة؛ وظل ذلك التسهيل غير مسحوب في 30 يونيو 2026.
وسند التحويل 2027 أداة بقيمة 300 مليون دولار بمعدل 2.875%، منها 180 مليون دولار قائمة، وبسعر تحويل 2.9312 دولار كما ورد في الإفصاح؛ ويُحاسب كأداة مركّبة بمبلغ 148 مليون دولار كالتزام و32 مليون دولار كمكوّن حقوق ملكية قبل تكاليف المعاملة. وأعلنت المجموعة أكثر من 500 مليون دولار من النقد وتسهيلات الدين المتاحة في نهاية الفترة، ورفعت موديز تصنيفها من B1 إلى Ba3 في فبراير 2026.
وما يحققه ذلك مهم ومحدود في الوقت نفسه. لم يعد استحقاق 2027 يعتمد على انفتاح السوق في 2027: المال جُمع وغير مسحوب. لكن التسهيل غير المسحوب تعهّد بالدفع لا تسوية للالتزام. وسواء خُرّج سند التحويل بالنقد أو أُعيد تمويله بكوبون أعلى أو حُوّل إلى أسهم، فهذا يتوقف على سعر السهم مقابل سعر التحويل وعلى التدفق النقدي الحر المتاح للاسترداد. أزالت الشركة مخاطر التوقيت من خطوة 2027، ولم تُزل المخاطر الاقتصادية عنها. ولم يختفِ جدار الاستحقاقات الأوسع — فسندات أبريل 2026 تنقل أكبر سداد مجدول إلى 2031، بكوبون 6.750% صار الكلفة الحدّية للمجموعة على الدين الطويل الأجل.
إعادة رأس المال قبل أن تنخفض الرافعة
تتقدّم توزيعات رأس المال على خفض الدين. في النصف الأول أكملت الشركة 27 مليون دولار من إعادة شراء الأسهم و7 ملايين أخرى حتى 24 يوليو 2026، ليبلغ إجمالي إعادة الشراء 58 مليون دولار منذ بدء البرنامج في نوفمبر 2025. وأعلنت توزيعاً نقدياً نصف سنوي أول بقيمة 0.604 بنس إجمالي للسهم العادي، يُدفع في 14 سبتمبر 2026 للمسجّلين في 7 أغسطس 2026. ويتضمّن توجيه 2026 الكامل إعادة شراء بـ51 مليون دولار وتوزيعاً بـ25 مليون دولار — أي 76 مليون دولار من التوزيعات — إلى جانب نفقات رأسمالية اختيارية بين 215 و245 مليون دولار.
والسؤال الذي يثيره ذلك ليس ما إذا كانت التوزيعات ميسورة، فهي كذلك بوضوح عند مستويات النقد المعلنة، بل ما إذا كانت أفضل استخدام لآخر دولار من النقد المتاح عند رافعة 3.4 ضعف. ويجيب إطار IMPACT 2030 استشرافاً: أكثر من 1.3 مليار دولار من التدفق النقدي الحر المتكرر التراكمي المستهدف في السنوات المالية 2026-2030، ورافعة صافية بين 2.5 و3.5 ضعف، وأكثر من 400 مليون دولار من التوزيعات للمستثمرين، مع استثمار عضوي معزّز للعائد يتجاوز 500 مليون دولار. وبقراءته كاملة، تخطط الخطة للنمو وسداد الدين والتوزيع في وقت واحد، بتمويل من تدفق نقدي حر متكرر ارتفع 52% في النصف.
هذا متماسك إن كان التدفق النقدي الحر المتكرر هو المقياس الصحيح للقدرة. وهو أقل تماسكاً إن استمرت النفقات الرأسمالية الاختيارية — التي تحوّل التدفق المتكرر إلى تدفق مُعلن — في الارتفاع كما يوحي التوجيه: رُفع توجيه النفقات الرأسمالية الاختيارية للعام الكامل إلى 215-245 مليون دولار من 180-210 ملايين في الوقت نفسه الذي رُفع فيه توجيه الإضافات إلى 3,500-4,000 من 3,000-3,500، مع ملاحظة الشركة أن النفقات الرأسمالية غير الاختيارية ثابتة عند نحو 50 مليون دولار. النمو هو الأولوية، والتوزيعات مُعايَرة لتتعايش معه لا لتُسرّع خفض الدين.
ما الذي يحسم المسألة
أطروحة خفض الرافعة قابلة للتكذيب بإفصاح الشركة نفسه. وتُدعم إذا انعكس نقص النقد التشغيلي في النصف الثاني وتقارب التدفق الحر المُعلن للعام الكامل نحو 220-235 مليون دولار من التدفق الحر المتكرر الموجَّه حالياً؛ وإذا تحركت الرافعة الصافية إلى ما دون 3.4 ضعف مقابل مقارن 31 ديسمبر 2025 لا مقابل مقارنات سنوية أقدم فقط؛ وإذا انخفضت النفقات الرأسمالية الاختيارية كنسبة من إضافات المستأجرين؛ وإذا نشرت الشركة مطابقة كمية تُظهر أن شروط تصاعد أسعار المستهلك والطاقة تعوّض التصاعد المستثنى من إفصاح مدفوعات الإيجار.
وتُوهن الأطروحة إذا استمر رأس المال العامل في امتصاص النقد لنصف ثانٍ على التوالي؛ وإذا واصل صافي الدين الارتفاع بينما تُثبَّت نسبة الرافعة بالسنوية؛ وإذا وحّد مستأجر كبير عملياته أو أعاد التفاوض، خصوصاً مع عدم الإفصاح عن أي حصة عميل فردية؛ وإذا دفع انخفاض العملات المحلية في نحو 31% من الإيرادات غير الصلبة الرافعة المعلنة إلى أعلى؛ أو إذا خُرّج سند التحويل 2027 بكلفة أعلى جوهرياً من كوبون 2.875%.
بيانات النتائج السنوية هي نقطة البيانات الصلبة التالية، ومستوى تركيب النفقات الرأسمالية الاختيارية داخلها، وأي إفصاح عن هامش تعهدات رقمي. وإلى ذلك الحين، فإن الملخّص الأمين لنتائج هيليوس تاورز في النصف الأول 2026 هو أن محرّك التشغيل يعمل ومحرّك النقد لا يزال يلحق به، وأن الفرق بين العبارتين هو المخاطرة التي يُدفع للمستثمر مقابل تحمّلها.
المصادر وحدود الأدلة
يستند هذا المقال إلى المواد المُودَعة والمنشورة من هيليوس تاورز للأشهر الستة المنتهية في 30 يونيو 2026 والمعلنة في 30 يوليو 2026، إلى جانب بيان المقارنة للعام السابق.
- بيان نتائج هيليوس تاورز للنصف الأول 2026
- نسخة هيئة السلوك المالي في آلية التخزين الوطنية لبيان النصف الأول 2026
- عرض نتائج النصف الأول 2026 ومسار النمو متعدد العقود
- نسخة إل إس إي لبيان نتائج النصف الأول 2026
- بيان نتائج النصف الأول 2025 (قاعدة المقارنة)
- نسخة Investegate لبيان نتائج النصف الأول 2026
حيثما يكون الرقم وصفاً من الشركة لا نتيجة مُبلَّغة — الحماية «الفعالة» التعاقدية من الطاقة والتضخم، والعائد الضمني 30% على الاستثمار الإضافي، وأهداف IMPACT 2030 — نُسب إلى الشركة كما هو. ولم يُفصح في المواد المراجَعة عن أي حصة إيراد لعميل فردي، ولا عن هامش تعهدات رقمي، ولا عن مطابقة كمية للتصاعد مقابل التكاليف التشغيلية، وقد ذُكرت هذه الفجوات كما هي بدل ملئها. إدخال الدليل: هيليوس تاورز.
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات