
الخلاصة
- سجلت Furukawa Electric إيرادات فصلية قدرها 365.221 مليار ين، بزيادة 24.3%، وربحاً تشغيلياً قدره 25.457 مليار ين، بزيادة 205.4%.
- قالت الشركة إن ارتفاع مبيعات المنتجات المرتبطة بمراكز البيانات ساعدها على تحقيق أفضل إيرادات وأرباح لفصل أول منذ السنة المالية 2001.
- انتقلت حلول البصريات من خسارة تشغيلية قدرها 0.728 مليار ين إلى ربح 9.159 مليارات، وارتفع ربح مكونات المعلومات من 3.604 إلى 7.396 مليارات.
- ارتفع توقع الربح التشغيلي السنوي من 95 مليار ين إلى 123 ملياراً بفعل تحسن النشاطين.
- بقي توقع الإنفاق الرأسمالي السنوي عند 150 مليار ين من دون تغيير عن 12 مايو، رغم ارتفاع إنفاق الفصل من 8.9 إلى 20.5 ملياراً.
- لم تُفصح الشركة عن أحجام الشحن أو الطاقة المضافة أو الاستخدام أو سجل الطلبات أو العملاء أو الأسعار أو إيرادات مراكز البيانات تحديداً.
التحسن التشغيلي يحدد موضع الطلب الحقيقي
لا تكمن الإشارة الأقوى في ذكر الذكاء الاصطناعي، بل في اقتصاديات القطاعين اللذين يصنعان المكونات. ارتفعت إيرادات حلول البصريات من 41.211 مليار ين إلى 60.021 ملياراً، وتحولت الخسارة التشغيلية البالغة 0.728 مليار إلى ربح 9.159 مليارات. وفي مكونات المعلومات ارتفعت الإيرادات من 44.880 إلى 59.615 ملياراً، وتضاعف الربح تقريباً إلى 7.396 مليارات.
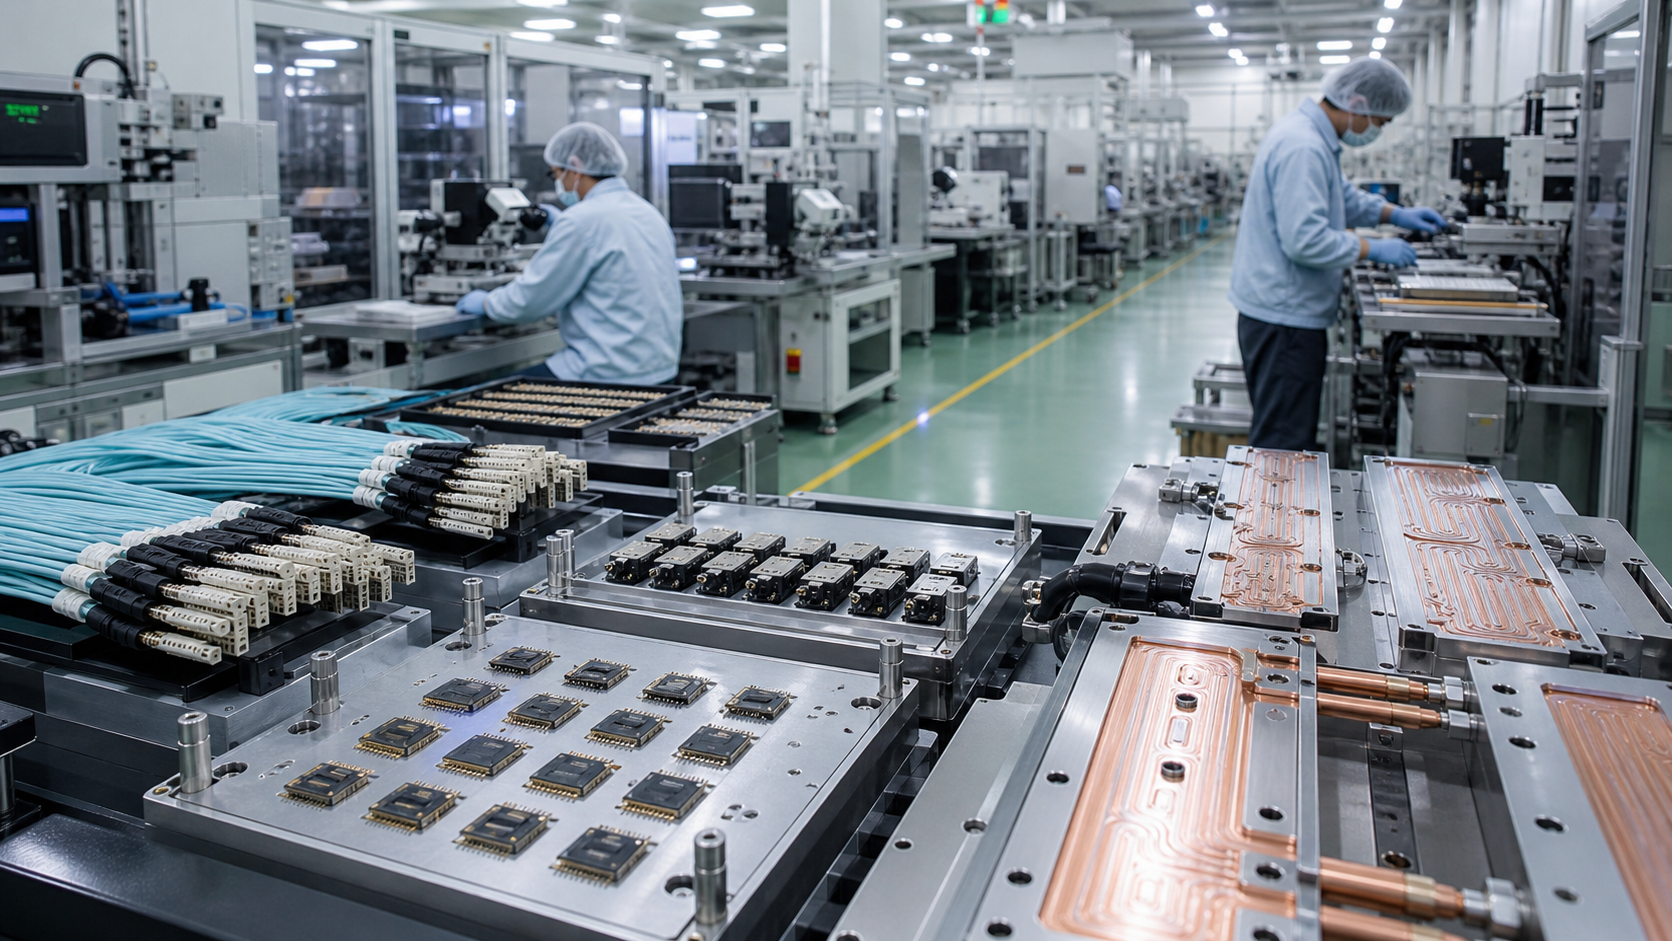
تضع Furukawa ضمن هذه الطبقة كابلات الألياف الشريطية القابلة للّف، وفيرولات MT، والموصلات الصغيرة جداً، والألياف المتخصصة، إضافة إلى وحدات التبريد السائل، ورقائق النحاس عالية التردد، والمنتجات شبه الموصلة الضوئية. هذه مكونات تحدد كثافة الربط وإزالة الحرارة. وصول الطلب إليها يعني دخول دورة شراء وتصنيع، وليس مجرد نية لبناء مراكز جديدة.
رفع التوقع يمدد الرؤية ولا يكشف سجل الطلبات
رفعت الشركة توقع الإيرادات للسنة المنتهية في مارس 2027 من 1.46 تريليون ين إلى 1.53 تريليون، وتوقع الربح التشغيلي من 95 مليار ين إلى 123 ملياراً. زاد توقع ربح حلول البصريات 16 ملياراً إلى 43 ملياراً، وزاد توقع مكونات المعلومات 12 ملياراً إلى 51 ملياراً. وتتوقع الإدارة استمرار نمو مبيعات منتجات مراكز البيانات في النصف الثاني.
يدل ذلك على أن الإدارة لا تعتبر الفصل الأول دفعة شحن عابرة. لكنه لا يحدد إيراد كل منتج أو حجم الطلب المتعاقد عليه أو السعر أو مواعيد التسليم أو تركّز العملاء. التوقع المحدّث إشارة مهمة، لكنه ليس عقد طاقة إنتاج يمكن تسعيره وحدة بوحدة.
مبلغ 150 مليار ين خطة قائمة وليس تسريعاً جديداً
تصف المادة الرسمية توقع الإنفاق الرأسمالي البالغ 150 مليار ين بأنه ثابت، وتربطه بإعلان 12 مايو. بلغ الإنفاق في الفصل 20.5 مليار ين مقابل 8.9 مليارات قبل عام، كما يزيد البرنامج السنوي 93.3 ملياراً على الإنفاق الفعلي للسنة السابقة. التنفيذ أقوى من العام الماضي، لكن الشركة لم تضف مخصصاً سنوياً جديداً في 6 أغسطس.
ولا يخص المبلغ كله مراكز البيانات. تخصص الخطة نحو 45 مليار ين للتبريد وتبديد الحرارة ونحو 7 مليارات لمشروعات ليزر DFB، بينما يذهب نحو 16 ملياراً إلى الجهد العالي المستمر ضمن بنية الطاقة، إضافة إلى قطاعات أخرى. وصف الإجمالي كله بأنه إنفاق جديد على الذكاء الاصطناعي يضخم الحدث والتعرض القطاعي معاً.
الإنفاق والطاقة المتاحة والمبيعات حالات منفصلة
يشتري الإنفاق الرأسمالي آلات ومباني وأدوات، لكنه لا يثبت أن الخط رُكّب أو استقر مردوده أو اعتمده العميل أو امتلأ بالطلبات أو بدأ التحصيل. لم تحدد Furukawa مقدار الزيادة في إنتاج الفيرولات أو الألياف أو وحدات التبريد أو المكونات الضوئية مقابل 20.5 مليار ين أنفقتها في الفصل.
قد يصبح اعتماد العميل ومردود التصنيع عنق الزجاجة في المكونات الدقيقة. لذلك ستكون الأدلة التالية هي الطاقة التي دخلت الخدمة، ونسبة الإنتاج الصالح، وحجم الشحن، وقبول العميل. المال المنفق مدخل في العملية، وليس مقياساً لطاقة قابلة للبيع.
الرافعة التشغيلية واضحة لكن الإيراد الاسمي ليس حجماً صافياً
زادت إيرادات المجموعة 24.3% بينما زاد الربح التشغيلي 205.4%. التحول إلى الربح في حلول البصريات ينسجم مع امتصاص التكاليف الثابتة بعد نمو الحجم وتحسن مزيج المنتجات. وهذه إشارة اقتصادية أقوى من رقم استثماري مجرد.
لكن متوسط سعر النحاس ارتفع من 1,424 إلى 2,220 يناً للكيلوغرام، وتحرك متوسط الدولار من 145 إلى 160 يناً. زادت إيرادات حلول المعادن 55% في حين انخفض ربحها التشغيلي 2.1%. كما أعادت الشركة عرض المقارنات بعد تنظيم القطاعات. لذا لا يعادل نمو الإيراد الاسمي زيادة مادية خالصة أو قوة تسعير.
الميزانية العمومية تكشف من يمول فترة الانتظار
منذ نهاية السنة زادت الذمم المدينة وأصول العقود 24.4 مليار ين، والمخزونات 13.7 ملياراً، والأصول الثابتة الملموسة 12.1 ملياراً. وارتفع صافي الدين ذي الفائدة 44.6 ملياراً إلى 292.1 مليار ين، كما صعدت نسبة صافي الدين إلى حقوق الملكية من 0.59 إلى 0.67.
تدفع Furukawa ثمن المخزون والمعدات وائتمان العملاء قبل تحصيل النقد. إذا استمر ضيق العرض وبيعت الطاقة الجديدة بهامش جيد، يمكن لهذا التمويل أن يحقق عائداً قوياً. وإذا هدأ الطلب قبل اكتمال الاعتماد، فسيمتص رأس المال العامل والدين جزءاً من تحسن الربح. مخاطر الاستخدام تبقى لدى المصنع ما لم تُكشف التزامات شراء تنقلها إلى العملاء.
المقامات الغائبة ستحدد استدامة الدورة
أثبتت الشركة وجود حدث طلب حقيقي، لا مدته. لا تتوافر إيرادات منتجات مراكز البيانات وحدها، ولا الوحدات المشحونة، أو الطاقة الاسمية المضافة، أو الاستخدام، أو سجل الطلبات، أو تركّز العملاء، أو الأسعار، أو مدة العقود. كما استفاد الربح العادي والربح العائد إلى المالكين من زيادة دخل الاستثمارات المحاسبة بطريقة حقوق الملكية.
يتطلب الإثبات الكامل ثلاثة تحولات: تحقيق توقعات أرباح القطاعين في النصف الثاني، وتحويل خطة الإنفاق القائمة إلى خطوط معتمدة، وتحويل المخزون والذمم إلى نقد من دون قفزة أخرى غير متناسبة في الدين. عندها فقط يصبح اختناق مكونات الذكاء الاصطناعي عائداً صناعياً مستداماً.
المصادر
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات