
الخلاصة
- تقدّر Dorian LPG أنها ثبّتت 99% من الأيام التقويمية لأسطولها في الربع المنتهي في 30 سبتمبر بسعر يزيد على 88 ألف دولار يومياً. هذه رؤية تشغيلية قصيرة وليست إيراداً معلناً أو نقداً محصلاً أو سعراً ممتداً إلى 2030.
- يبلغ مجموع الأسعار التقريبية المعلنة لأربع ناقلات غاز كبيرة جداً من فئة Panamax نحو 460 مليون دولار، مع تسليمات تبدأ في يوليو 2029 وتنتهي في ديسمبر 2030. لم تنشر الشركة جدولاً موحداً للدفعات المتبقية.
- التسهيل المصرفي الجديد البالغ 368.4 مليون دولار مخصص وفق الإفصاح لإعادة تمويل ديون قائمة. السحب الأول والتسهيل المتجدد وخيار الزيادة بـ200 مليون ليست أموالاً معلنة لبناء السفن الأربع.
جمع إعلان 4 سبتمبر ثلاثة أرقام جذابة في موضع واحد: الربع شبه محجوز، وثلاث سفن جديدة أضيفت إلى الطلبات، واتفاق مصرفي جديد دخل حيز التنفيذ. من السهل عندها صياغة قصة تقول إن السوق القوي والقرض سددا ثمن التوسع.
لكن هذه القصة تلغي الزمن والغرض. تنتهي نافذة الأسعار في سبتمبر، فيما تصل آخر سفينة في ديسمبر 2030. يبدأ القرض بإلغاء هياكل دين مرتبطة بالأسطول الحالي. كما يُغلق بيع كل سفينة قديمة بعد عمولة وسداد دين وتاريخ تسليم مستقل.
الاتجاه واحد: تجديد الأسطول. أما دفاتر التشغيل والأصول والدين فما زالت منفصلة.
نسبة 99% تنتهي بانتهاء الربع
قالت Dorian في إعلان 4 سبتمبر إن 99% من أيام الربع ثُبّتت عند أكثر من 88 ألف دولار يومياً. ولم يدخل في الرقم أي بدل تأخير محتمل لرحلات تكتمل خلال سبتمبر.
يقلل ذلك عدد الأيام التي بقيت معرضة للسوق الفورية في الفترة نفسها، ويبرهن أن الشركة حولت ظروف الشحن القوية إلى تعاقدات. غير أن التثبيت لا يساوي تحصيلاً. يفصل بينهما توقف السفينة، وإتمام الرحلة، وتوزيع Helios Pool، والوقود والموانئ والعمولات وتوقيت السداد.
يكشف إعلان يونيو حدود القياس. قدرت الشركة آنذاك أن 99% من أيام ربع يونيو ثُبّتت فوق 68 ألف دولار، وذكرت منفصلاً أن 34% من أيام يوليو تجاوزت 100 ألف دولار. تغيرت الفترة ونسبة التغطية والعتبة. لذلك لا تصلح هذه الصور المؤرخة لبناء خط سنوي مستقيم.
سعر 88 ألف دولار يصف ربعاً قوياً قارب نهايته. ولا يقدم التزاماً من عميل بدفع أقساط حوض السفن بعد أربع سنوات.
أربع سفن تمد ساعة رأس المال
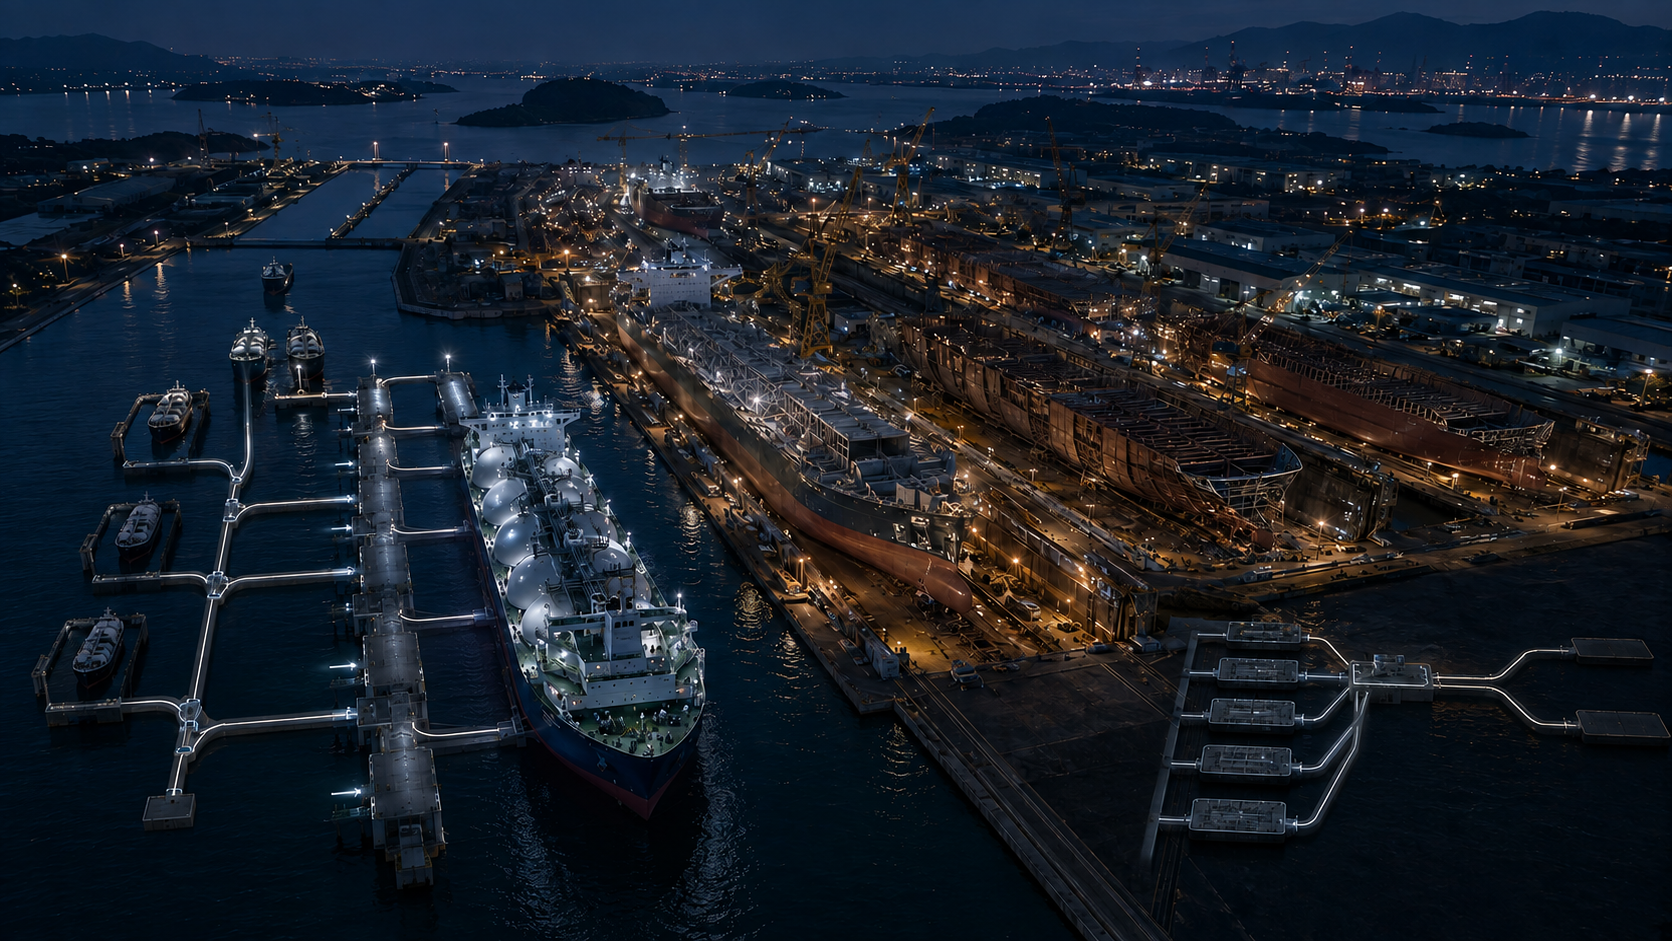
بدأت السلسلة بعقد يونيو مع HD Hyundai لبناء ناقلة VLGC ثنائية الوقود من فئة Panamax بسعة 90 ألف متر مكعب، وبسعر يقارب 115 مليون دولار وتسليم متوقع في يوليو 2029.
أضافت Dorian في سبتمبر ثلاث سفن بالسعة المعلنة نفسها من Hanwha Ocean، بسعر إجمالي يقارب 345 مليون دولار وتسليمات في يونيو وسبتمبر وديسمبر 2030. ويعطي جمع الإعلانين نحو 460 مليون دولار.
يقيس المجموع حجم الأسعار المتعاقد عليها، لا التزاماً حالياً واجب الدفع. أظهر نموذج 10-Q في 30 يونيو التزامات متبقية قدرها 115.3 مليون دولار للسفينة الأولى. ولم يفصل إعلان سبتمبر دفعات المراحل للسفن الثلاث أو رصيداً مجمعاً بعد أي مقدمات.
بين العقد والتسليم توجد ضمانات استرداد ومراحل بناء واختبارات ودفعات. اشترت Dorian طاقة نقل مستقبلية مع مخاطر تنفيذ صناعي؛ ولم تحصل اليوم على أربع سفن تولد إيراداً.
للتصميم قيمة تشغيلية محتملة. تقول الشركة إن السفن تستطيع عبور الأهوسة القديمة لقناة بنما، وتستخدم محركات ثنائية الوقود ومولدات عمود. يوسع ذلك خيارات المسار والكفاءة، لكنه لا يضمن موعد عبور أو إشغالاً أو علاوة شحن.
سعر بيع ثلاث سفن ليس نقداً حراً
ربط إعلان يونيو الطلب الأول بمذكرات لبيع Corsair المبنية في 2014 وناقلتين من 2015 مقابل نحو 256 مليون دولار إجمالاً. ونبهت الشركة إلى أن إتمام البيع في الربع الرابع غير مضمون.
اكتمل بيع سفينتين في يوليو. سجل التقرير 166.4 مليون دولار صافية من العمولة لـCorsair وConstellation، مقابل قيمة دفترية مجمعة 102.8 مليون دولار وربح متوقع 63.5 مليوناً. وسددت Dorian مبكراً 24.2 مليون دولار من دين Corsair و23.9 مليوناً من الدين المرتبط بـConstellation.
ظل الخروج الثالث غير مكتمل في المصادر. وفي سبتمبر توقعت الشركة سحب 16 مليون دولار من التسهيل المتجدد لإعادة تمويل Clermont قبل تسليمها إلى المشترين في أكتوبر.
إذن، 256 مليون دولار سعر إجمالي معلن لثلاث سفن، و166.4 مليوناً نقد صاف تحقق من سفينتين. لا يجوز حذف الدين والعمولة والإغلاق الثالث، ولا تقول الوثائق إن حصيلة البيع خُصصت لبناء السفن الجديدة.
يبدأ الائتمان الجديد بالديون القديمة
يعرض نموذج 8-K المقدم في 4 سبتمبر تسهيلاً مدته سبع سنوات وقيمته 368.4 مليون دولار. يتكون من قرض لأجل بـ213.4 مليون وتسهيل متجدد بـ155.1 مليون، بهامش 140 نقطة أساس فوق SOFR وملف معدل بالعمر قدره 22 عاماً.
الغرض المنشور هو توحيد تسهيل 2023 المعدل، وتمويلي Cougar وCresques اليابانيين، وشريحة Commander من BALCAP. وبسبب دخول Cresques في نهاية سبتمبر، توقعت Dorian سحب 193.8 مليون دولار عند الإغلاق، ثم 16 مليوناً لـClermont.
يوجد أيضاً خيار زيادة بـ200 مليون دولار لدعم نمو مستقبلي. هذا مسار للحصول على التزامات إضافية بشروط، وليس نقداً أو سحباً. ولم يربطه الإفصاح بمدفوعات إلى Hanwha Ocean أو HD Hyundai.
في 30 يونيو، قبل المبيعات اللاحقة وإعادة التمويل، كان لدى Dorian نقد بقيمة 342.1 مليون دولار ودين طويل الأجل صافٍ بقيمة 507.5 ملايين. وكان 158.7 مليون دولار من الأصل مستحقاً خلال اثني عشر شهراً. ولّد التشغيل 30.5 مليوناً في الربع، بينما خرج 53.4 مليوناً لسداد الدين و42.5 مليوناً للتوزيعات.
تثبت نقطة البداية وجود سيولة ووجود مطالب متنافسة عليها. الدائنون والمساهمون ورأس المال العامل والصيانة الجافة والبناء يطلبون الدولار نفسه. برنامج التجديد واضح، لكن الجدول الذي يطابق كل دفعة مستقبلية مع مصدر ملتزم لم يُنشر بعد.
المصادر
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات