
الخلاصة
- كان لدى Descartes نقد بقيمة 377 مليون دولار في 30 أبريل 2026. وبعد ذلك أعلنت نحو 30 مليون دولار مقدماً لشراء Drivin، و100 مليون لشراء Tai، و120 مليوناً لشراء Extensiv.
- يمثل الإجمالي البالغ 250 مليون دولار 66.3% من لقطة أبريل. أما طرحه للحصول على 127 مليوناً فلا يعطي الرصيد الحالي، لأنه يستبعد التدفق التشغيلي اللاحق وإعادة شراء الأسهم والعملات والنقد المكتسب وتسويات الإغلاق وأي حركة في التسهيل الائتماني.
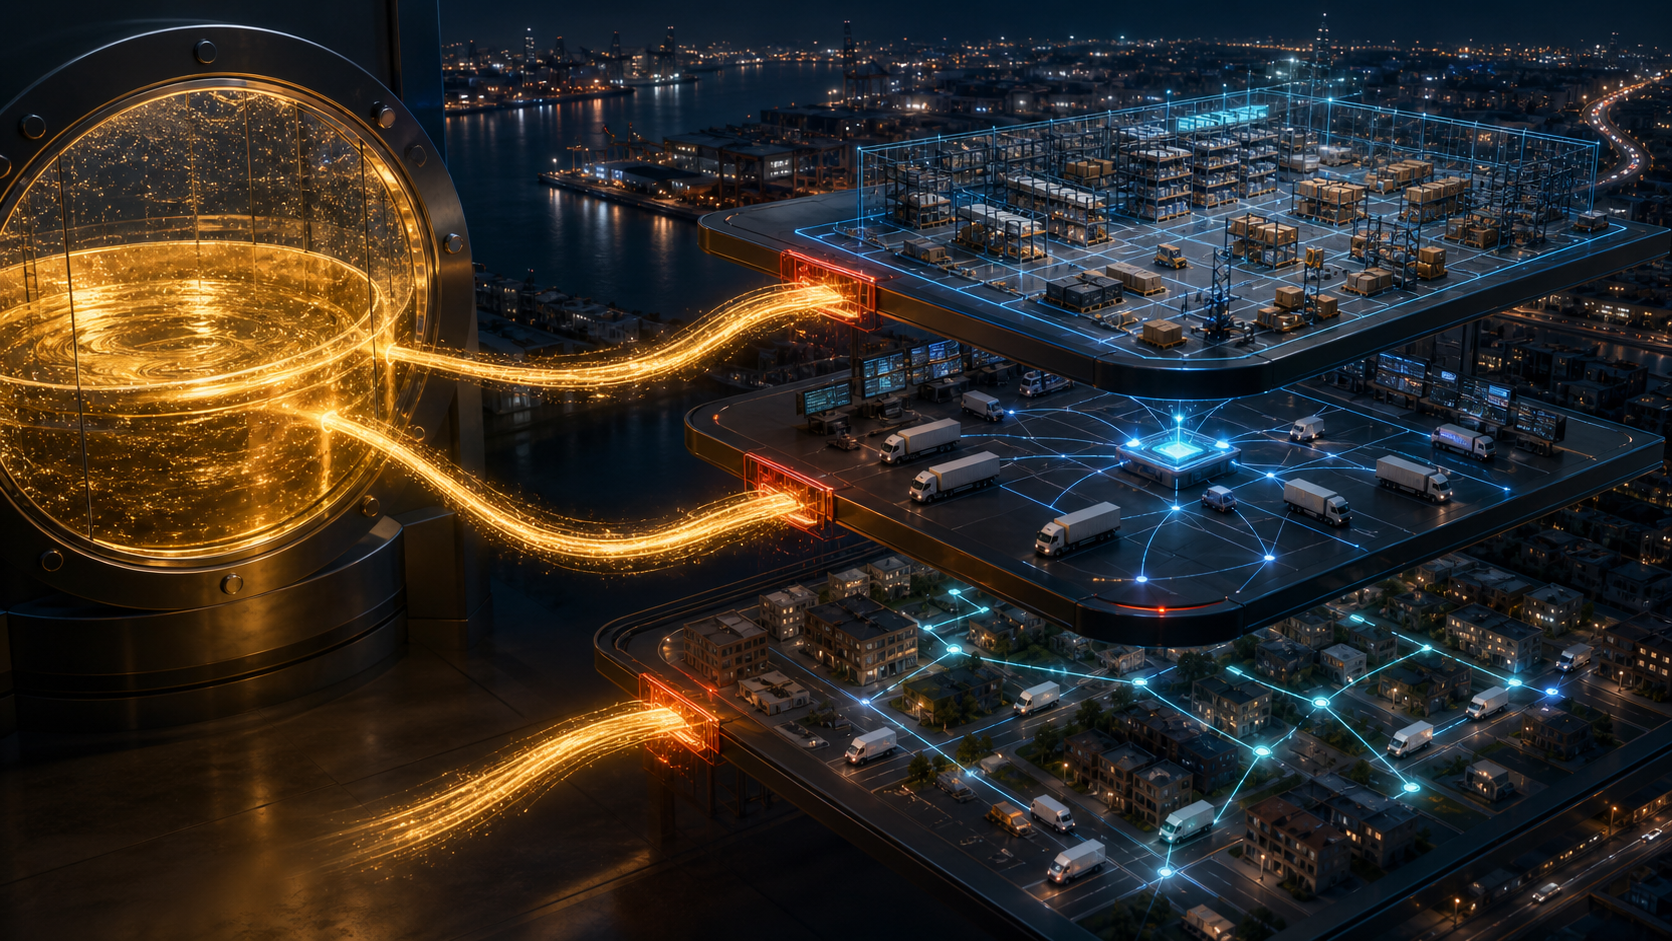
- تعمل Drivin عند الميل الأخير، وTai داخل سير عمل وسيط الشحن، وExtensiv داخل المستودع والمخزون والطلبات والفوترة لدى مشغل الخدمات اللوجستية من الطرف الثالث.
- يحتاج التقرير التالي إلى جسرين: جسر للنقد والدين منذ أبريل، وجسر للإيرادات يفصل مساهمة الشركات المشتراة عن حركة أعمال Descartes السابقة.
الرصيد النقدي ليس وعاءً ثابتاً، وسعر الاستحواذ ليس بالضرورة تدفقاً صافياً بالقيمة نفسها. حين تفصل الشهور بين الرقمين، تتحول عملية طرح سهلة إلى استنتاج مضلل.
أفادت Descartes Systems Group بأن النقد بلغ 377 مليون دولار في 30 أبريل. وفي 6 يوليو أعلنت شراء Drivin مقابل نحو 30 مليون دولار نقداً مقدماً. ثم جاءت Tai Software في 24 أغسطس مقابل نحو 100 مليون دولار، وExtensiv في 1 سبتمبر مقابل نحو 120 مليوناً. بين أول إعلان وثالثه 57 يوماً، ومجموع الأسعار الأولية 250 مليون دولار.
بحساب يعتمد على أرقام مدورة، تساوي الصفقات 66.3% من آخر رصيد منشور. هذه مقارنة مفيدة لأنها تضع وتيرة الاستحواذ أمام حجم السيولة المرجعية. لكنها لا تثبت بقاء 127 مليون دولار. واصلت الشركة تحصيل إيراداتها ودفع مصروفاتها بعد أبريل، ونفذت إعادة شراء أسهم، وتأثر الرصيد بالعملات. وقد تحمل الشركات المستهدفة نقداً، كما يمكن أن تتغير الدفعة الصافية بسبب تسويات رأس المال العامل. وكان هناك تسهيل ائتماني، من دون دليل في المصادر المجمدة على استخدامه في صفقة بعينها.
النتيجة الصحيحة ليست رقماً جديداً للنقد، بل انتهاء صلاحية لقطة أبريل للحكم على السيولة الحالية.
كانت Idelic داخل رصيد أبريل بالفعل
ترسم صفقة Idelic الحد الزمني. أغلقت في 22 أبريل، ووصف إعلانها دفعة أولية تقارب 28 مليون دولار، إضافة إلى ما يصل إلى 12 مليوناً مرتبطاً بالأداء ومتوقعاً في السنتين الماليتين 2028 و2029. أما تقرير الربع الأول فسجل نحو 25.3 مليون دولار بعد خصم النقد المكتسب مع الشركة.
الرقمان لا يتعارضان. الأول مقابل إجمالي معلن، والثاني خروج نقدي محاسبي صافٍ. وبما أن الإغلاق سبق 30 أبريل، فقد انعكس بالفعل في الرصيد البالغ 377 مليون دولار. إضافته إلى 250 مليوناً اللاحقة تكرر الصفقة على جانبي المقارنة.
كما يوضح جسر الربع حركة النقد المستمرة. قدم النشاط التشغيلي 75.1 مليون دولار. واستخدمت الاستحواذات 29.7 مليوناً بعد خصم النقد المكتسب، واستخدم الإنفاق الرأسمالي 2.6 مليون. أضاف إصدار الأسهم 3.5 مليون، فيما استهلكت ضرائب الحجز المرتبطة بالتعويض القائم على الأسهم 4.5 مليون، وإعادة الشراء 20.8 مليون، وخفضت العملات النقد بنحو 0.5 مليون. ومع فروق التقريب ارتفع الرصيد 20.5 مليوناً من 356.5 مليون في نهاية يناير إلى 377 مليوناً.
اشترت Descartes نحو 305 آلاف سهم خلال الربع، ثم 196.8 ألف سهم أخرى بين 1 مايو و2 يونيو. لا يذكر تقرير الربع تكلفة الدفعة الثانية. هذا استخدام معروف للسيولة بقيمة غير معلنة، وهو وحده كافٍ لإسقاط الطرح المباشر.
ثلاث طبقات تتحكم في رحلة الطلب
تقع Drivin قرب نهاية الرحلة. تخطط منصتها السحابية لمسارات الأسطول، وتوزع المهام، وتراقب الحركة، وتعرض حالة التسليم، مع حضور بارز في أمريكا اللاتينية. وإلى جانب 30 مليون دولار مقدماً، قد تستحق دفعة تصل إلى 5 ملايين مرتبطة بالإيرادات في السنة المالية 2029.
تعمل Tai على مكتب وسيط الشحن. يجمع نظام إدارة النقل لديها التسعير والعثور على الناقل وتنفيذ الحمولة والفوترة والتعامل مع العميل. أما Extensiv فتعمل داخل بيئة مشغل 3PL، حيث تدير المستودع والمخزون والطلبات وتنفيذ B2B وB2C والفوترة والربط بالأسواق والناقلين.
ينشأ الطلب في المستودع، ويتحول إلى حمولة لدى الوسيط، وينتهي بتسليم الميل الأخير. بهذا الترتيب توسع الصفقات مساحة التشغيل التي تستطيع Descartes تنسيقها، وتزيد كمية حالات الشحن والفواتير التي قد تتحرك داخل شبكتها.
لكن التقارب الوظيفي ليس تكاملاً مثبتاً. لا تظهر الإعلانات هوية موحدة للعملاء، أو انتقالاً تلقائياً للبيانات، أو بيعاً متقاطعاً، أو إغلاق منتجات متداخلة، أو وفورات محققة. اشترت Descartes إمكانية الربط؛ ولم تثبت بعد أن الربط يعمل اقتصادياً.
الائتمان المتاح ليس رصيداً نقدياً ثانياً
في 30 أبريل كان لدى الشركة تسهيل دوار بقيمة 350 مليون دولار، متاح بالكامل. ويمكن رفعه إلى 500 مليون دولار بموافقة المقرضين. تمنح هذه القدرة خيارات إضافية، لكنها لا تضاف إلى النقد كأصل بلا التزام.
التسهيل مضمون برهن من الدرجة الأولى على معظم أصول Descartes. تتراوح زيادة سعر الفائدة من صفر إلى 250 نقطة أساس بحسب نسبة صافي الدين إلى EBITDA المعدلة، فيما تتراوح رسوم الجزء غير المستخدم بين 20 و40 نقطة أساس. يحول السحب استهلاك النقد إلى دين مضمون، وقد ترتفع تكلفته مع الرافعة. كما أن الحد الأعلى يحتاج إلى موافقة، وليس التزاماً جاهزاً.
لا تثبت الوثائق أن التسهيل مول الصفقات، ولا تثبت أن رصيد أبريل دفعها وحده. المطلوب في التقرير التالي هو مطابقة النقد التشغيلي والدفعات الصافية والنقد المكتسب وإعادة الشراء والاستثمار والعملات والسحب والسداد.
يعزز التاريخ ضرورة الفصل. استخدمت عمليات شراء الشركات التابعة، بعد خصم النقد المكتسب، 151.6 مليون دولار في السنة المالية 2026، و290.2 مليوناً في 2025، و142.7 مليوناً في 2024. وخلال السنة المنتهية في يناير 2025 دفعت Descartes أيضاً 34.2 مليون دولار من المقابل المشروط لصفقات سابقة: كان 9.2 مليون منها مثبتاً عند الاستحواذ، ومر 25 مليوناً عبر التدفق التشغيلي. قد يعود ثمن الصفقة في سنة لاحقة وبند مختلف.
الإيرادات تحتاج بدورها إلى خط أساس جديد
قبل دخول الشركات الثلاث، بلغت إيرادات الربع الأول 193.6 مليون دولار، منها 180.5 مليوناً للخدمات. وبلغت EBITDA المعدلة 89.8 مليوناً، والتدفق التشغيلي 75.1 مليوناً. هذه قدرة قوية على توليد النقد، وليست تقديراً لما حدث حتى سبتمبر.
ذكرت الشركة أن الزيادة الفصلية المنسوبة إلى العملاء الجدد والحاليين لم تتجاوز 0.9 مليون دولار. وكانت Drivin وTai وExtensiv خارج الفترة. بعد توحيدها، سيجمع نمو الإيرادات بين نشاط تم شراؤه وحركة القاعدة السابقة.
ينبغي أن يفصل الإفصاح التالي مساهمة الشركات الجديدة وتكاليف الدمج وإطفاء الأصول غير الملموسة المكتسبة. وقد تساعد الإيرادات المؤجلة والتزامات الأداء المتبقية على قياس حجم العقود المستقبلية الموروثة. ويجب أن يظل المقابل المشروط منفصلاً عن الدفعة الأولية.
لا تثبت 250 مليون دولار ضائقة مالية ولا نجاح منصة. إنها تنقل عبء الإثبات إلى سؤالين محددين: كيف تحرك المال بعد أبريل، وكيف سيتحول نطاق التحكم الجديد إلى نمو وتدفق نقدي؟
المصادر
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات