
الخلاصة
- أغلقت AFRINIC سؤالاً حسابياً ضيقاً: 26,933 + 464,708 + 31,333 + 353,000 + 1,955 يساوي USD 877,929 بلا فرق. لكنها لم تنشر تقاطعاً يربط المزوّد بالقضية والتكليف والفاتورة والموافقة والدفع والنتيجة.
- لا تدخل كلفة الانتخابات المنفصلة البالغة USD 1,043,425، ولا جدول «الرسوم الأخرى» الذي أعلن USD 854,266 بينما تجمع بنوده الستة عشر إلى USD 854,267، في مجموع التكاليف القانونية. كما أن تعاقد C&A Law بسعر USD 1,000 للساعة يعود إلى 2021 ولا يصلح سعراً أو دليلاً لأي بند من بنود 2025.
- يتطلب فهم السلطة فصل مراحل السنة: الحارس القضائي كان قائماً، ثم أعلنت AFRINIC ثمانية مديرين في 12 سبتمبر 2025، ثم قالت لاحقاً إن المجلس المُعلن والحارس القضائي يتعاونان وإن لجنة قانونية تراجع القضايا. لا تكشف القائمة أي نفقات سبقت ذلك التاريخ أو تلته، ولا من أصدر التكليف في كل حالة.
- الرأي غير المعدّل على القوائم المالية المدققة لعام 2025 خطوة ضمان مالي مهمة، لكنه لا ينشر اختباراً معاملياً للبنود الخمسة ولا ينشئ بأثر رجعي عقد تكليف أو سلطة دفع. وفي المقابل، غياب هذه التفاصيل من السجل العام لا يثبت جريمة أو فساداً أو مخالفة أو تضارباً أو مبالغة في الأتعاب أو هدراً.
خمسة أسطر، وإجابة حسابية واحدة
في الإفصاح المالي الذي نشرته AFRINIC عن 2025، يظهر جدول مستقل للتكاليف القانونية يذكر خمسة أسماء وخمسة مبالغ. نُسب إلى Me Ashok Radhakissoon مبلغ 26,933 دولاراً، وإلى Trinity Legal مبلغ 464,708 دولاراً، وإلى BLC Chambers مبلغ 31,333 دولاراً، وإلى Me Mohammad M Namdarkhan مبلغ 353,000 دولار، وإلى A.O. Popoola LP مبلغ 1,955 دولاراً. عند جمع هذه الأرقام لا يبقى أي رصيد غير مفسر داخل الجدول نفسه:
26,933 + 464,708 + 31,333 + 353,000 + 1,955 = 877,929 دولاراً.
هذه المطابقة مهمة. فهي تمنع تحويل النقاش إلى نزاع زائف بشأن خطأ في الجمع، وتثبت بدقة ما اختارت AFRINIC تصنيفه وإظهاره في ذلك الجدول. كما تتيح للقارئ قياس أحجام البنود من دون تخمين. يمثل بند Trinity Legal نحو 52.932299% من المجموع، ويمثل بند Me Mohammad M Namdarkhan نحو 40.208263%. ويبلغ مجموعهما الحسابي 817,708 دولارات، أي 93.140561%، فيما تبلغ البنود الثلاثة الباقية مجتمعة 60,221 دولاراً، أو 6.859439%.
لكن هذه النسب لا تقول إن السعر كان مرتفعاً أو منخفضاً، ولا إن الاختيار كان مناسباً أو معيباً، ولا إن العمل تكرر أو تعارض أو أخفق. هي تصف فقط توزيع قيمة الجدول كما نشرته AFRINIC. وحتى البند الأصغر، 1,955 دولاراً، لا يكشف غرضه أو أساسه أو تاريخ استحقاقه لمجرد صغر حجمه. الأرقام قادرة على بيان التركيب، لكنها لا تحمل في داخلها ملف القضية أو هوية الموكّل أو نص التعليمات.
ينبغي لهذا التفريق أن يحكم قراءة الإفصاح كله. فقد أجابت AFRINIC عن سؤال «كم نُسب إلى كل اسم ضمن فئة التكاليف القانونية؟»، ولم تجب علناً عن سؤال «لماذا نشأت الكلفة، ومن كان يملك سلطة إنشائها واعتمادها؟». الأول حساب وتصنيف. الثاني سجل سلطة ومعاملة ونتيجة. إن الخلط بينهما يجعل الدقة العددية تبدو أوسع مما هي عليه فعلاً.
المزوّد ليس القضية
اسم مكتب أو محامٍ هو مفتاح بحث، لا وصف للعمل. فقد يعمل المزوّد نفسه في دعوى قضائية، أو مشورة مؤسسية، أو استجابة لأمر محكمة، أو مسألة تخص الحارس القضائي، أو مسألة تخص الشركة كشخص اعتباري، أو جانب قانوني من عملية انتخابية، أو نزاع تعاقدي، أو عمل وقائي لحماية استمرارية السجل. ولا يمكن تعيين أي واحد من هذه الاحتمالات بمجرد قراءة اسم المزوّد وقيمة إجمالية سنوية.
يعرض فهرس القضايا المنشور من AFRINIC عدداً كبيراً من الإجراءات التي دارت حول المؤسسة خلال 2025 وما جاورها. وتظهر فيه تشكيلات مختلفة من الخصوم والأطراف، بينها AFRINIC والحارس القضائي وCloud Innovation وTISPA وICANN وأطراف أخرى، كما تظهر أرقام قضايا وأوصاف عامة وحالات إجرائية. هذه الكثافة تجعل الحاجة إلى استشارة قانونية متخصصة أمراً معقولاً من حيث المبدأ. لكنها لا تسمح بتوزيع 877,929 دولاراً على ذلك الفهرس. لا يذكر الفهرس أي مزوّد مقابل أي قضية، ولا يصل رقماً مالياً بمرحلة إجرائية أو طرف ممثل أو أمر مصروفات.
ولكي يصبح بند المزوّد قابلاً للمساءلة من دون كشف الاستراتيجية القانونية، يحتاج القارئ إلى «رمز مسألة» ثابت على الأقل. يمكن لهذا الرمز أن يصل اسم المزوّد برقم القضية، إذا كانت هناك قضية، أو بوصف غير مخل بالسرية إذا كانت المسألة استشارية. ثم يلزم نطاق زمني، وهوية الموكّل في تلك المسألة، والجهة التي احتفظت بالمزوّد وأصدرت التعليمات، ونموذج الأتعاب، ورقم الفاتورة، وحالتها المحاسبية، والجهة التي وافقت عليها، وحالة الدفع، ووصف فئوي للنتيجة أو لأمر المصروفات والاسترداد. من دون هذا التقاطع، تبقى القائمة قائمة مستفيدين من تصنيف مالي، لا دفتر مسائل قانونية.
هذا القصور في التفصيل العام مقيد بحدود الدليل. فقد تكون لدى AFRINIC أو الحارس القضائي أو المحامين أو المدقق سجلات خاصة أو محمية بالامتياز المهني لم تُنشر. وقد توجد وثائق أزيلت أو لم تُفهرس أو ظهرت بعد تاريخ القطع في 10 أغسطس 2026. لذلك تصح العبارة الآتية: السجل العام الذي فُحص لا يحتوي على التقاطع المطلوب. ولا تصح قفزة أوسع تقول إن هذه الوثائق لا توجد في أي مكان.
سلسلة السلطة: سبع حلقات لا يغني بعضها عن بعض
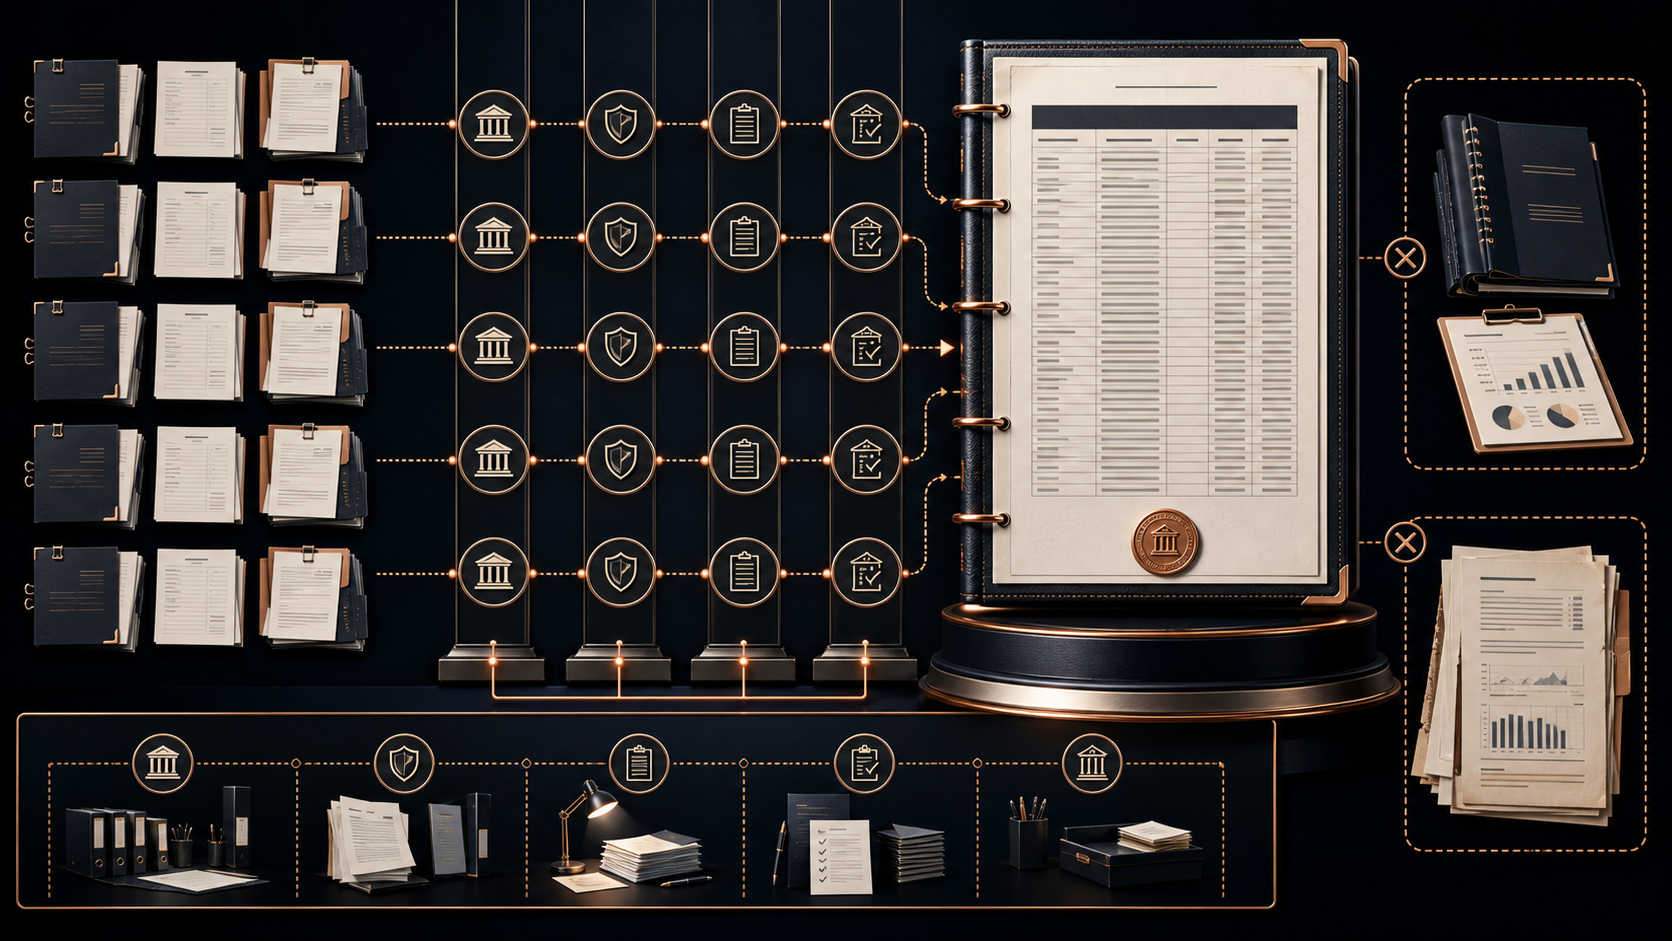
يمكن اختبار كل بند عبر سلسلة عملية واضحة.
تبدأ الحلقة الأولى بعقد الاحتفاظ أو خطاب التكليف: من هو العميل، وما نطاق العمل، وما أساس الأتعاب؟ الثانية هي التعليمات: من طلب الخطوة القانونية المحددة، وفي أي تاريخ، وبأي صفة؟ الثالثة هي تنفيذ العمل وتوثيقه: ما المسألة والفترة والساعات أو المعالم أو الرسم الثابت؟ الرابعة هي الفاتورة: ما الرقم والتاريخ والضريبة والمصروفات والتخفيضات أو الإشعارات الدائنة؟ الخامسة هي المراجعة والموافقة: من تحقق من مطابقة الفاتورة للتكليف والميزانية، ومن امتنع إذا وجدت مصلحة معلنة؟ السادسة هي الدفع: هل كان المبلغ مدفوعاً نقداً أم مستحقاً أم مخصصاً أم متنازعاً عليه، ومن أجاز التحويل؟ السابعة هي النتيجة: ما الأثر القابل للوصف من دون كشف المشورة، وهل صدر أمر
مصروفات أو استرداد أو تعويض تأميني؟
إفصاح AFRINIC يضع علامة عند مستوى التصنيف المالي واسم المزوّد، لكنه لا ينشر هذه الحلقات لكل معاملة. ولا تستطيع حلقة لاحقة أن تنشئ تلقائياً حلقة سابقة. فقيد المصروف في الحسابات لا يكتب خطاب تكليف. ومراجعة المدقق لا تتحول إلى تعليمات تقاضٍ. واعتماد القوائم للإصدار لا يحدد من وافق على فاتورة قبل أشهر. وتصويت أعضاء على حسابات سنوية، إن ثبت وقوعه وأثره، ليس بالضرورة هو السلطة الأصلية التي كان ينبغي أن تتوافر عند التعاقد أو الدفع.
لهذا السبب لا يكفي السؤال التقليدي: «هل الرقم موجود في القوائم؟». السؤال الأدق هو: «هل يمكن السير من الرقم إلى المسألة، ثم إلى السلطة الصحيحة في تاريخها، ثم إلى الفاتورة والموافقة والدفع والنتيجة، والعودة بعد ذلك إلى القيد المدقق؟». إذا تعذر المسار في نقطة ما، ينبغي وصف الفجوة باسـمها: فجوة تكليف، أو تعليمات، أو فاتورة، أو موافقة، أو دفع، أو نتيجة، أو تسوية تدقيق. لا ينبغي تحويلها إلى اتهام غير مثبت، ولا طمسها بعبارة عامة عن الحوكمة.
سنة انقسمت بين طبقات سلطة مختلفة
لا يمكن قراءة إنفاق 2025 كما لو أن جهة واحدة غير متغيرة حكمت السنة كلها. كانت أزمة الحوكمة قد حرمت AFRINIC من مجلس ذي نصاب منذ 2022. وفي 12 سبتمبر 2023 عُيّن حارس قضائي في الإجراءات المتعلقة بالمؤسسة. وفي 12 فبراير 2025 حُلّ Gowtamsingh Dabee محل الحارس السابق وفق الإشعار الرسمي، بمهمة معلنة تشمل صون الأصول ورؤية مجلس الإدارة يعاد تشكيله. يثبت ذلك وجود منصب ذي أصل قضائي ومهمة محددة، لكنه لا ينشر تفويضاً شاملاً لكل مزوّد وكل فاتورة.
ثم جرت عمليتا انتخاب مجلس خلال الفترة من 23 يونيو إلى 12 سبتمبر 2025، قبل أن تعلن AFRINIC في 12 سبتمبر أسماء ثمانية أشخاص بوصفهم مديرين منتخبين. وفي وقت لاحق من الربع الأخير، قالت المؤسسة في بيان مشترك إن المجلس المُعلن والحارس القضائي، الذي لم يكن قد أُعفي رسمياً، يتعاونان، وإن لجنة قانونية كُلّفت بجرد القضايا الجارية وتحسين استخدام الموارد القانونية.
ينشئ هذا التسلسل على الأقل سؤالين زمنيين لكل معاملة. الأول: هل بدأ الالتزام قبل 12 سبتمبر أم بعده؟ والثاني: في ضوء استمرار الحارس القضائي وتعاون المجلس المُعلن معه، أي أداة محددة منحت أي طرف سلطة الاحتفاظ بالمزوّد أو إصدار التعليمات أو اعتماد الفاتورة أو الدفع؟ لا تقدم قائمة المزوّدين تواريخ خدمات أو فواتير، ولذلك لا يمكن منها تقسيم 877,929 دولاراً بين مرحلة الحراسة السابقة للإعلان ومرحلة التعاون اللاحقة.
كما لا يجوز حسم الوضع القانوني الأوسع للمجلس المُعلن أو للحارس القضائي من هذه القائمة. الوثائق تثبت أن AFRINIC أعلنت الأسماء، وأنها وصفت تعاوناً لاحقاً، وأن الحارس كان قائماً وفق السجل المشار إليه. أما صلاحية قرار معين، أو أثر قرار محكمة بعينه، أو سلطة شخص في قضية بتاريخ محدد، فتحتاج إلى الأداة التي تحكم ذلك القرار. الدراسة لا تمنح صفة ولا تنزعها؛ إنها تطلب المطابقة بين الصفة المزعومة والأداة والمعاملة والتاريخ.
درس 2024: التفويض مرتبط بالشخص والزمن والإجراء
يوضح حكم محكمة الاستئناف المدنية المعروف بمرجع 2024 SCJ 473 سبب خطورة افتراض استمرار السلطة من لقب أو تفويض قديم. تعاملت المحكمة مع تفويض تاريخي لرئيس تنفيذي على أنه كان عاملاً ما دام صاحب المنصب المعني فيه قائماً، لكنها لم تره كافياً لإجراءات محددة أقيمت بعد انتهاء شغل ذلك المنصب. لا يحكم هذا القرار على أي واحد من بنود 2025، ولا يثبت أنها كانت مأذونة أو غير مأذونة. قيمته هنا منهجية.
المنهج هو أن سلطة التقاضي ليست مادة سائلة تنتقل تلقائياً من مؤسسة إلى كل شخص يتكلم باسمها. يجب اختبارها في مقابل صاحب المنصب، وتاريخ التعليمات، ونص التفويض، والإجراء المحدد. وبالطريقة نفسها، لا يكفي القول إن «الحارس كان موجوداً» أو إن «المجلس أُعلن» أو إن «لجنة قانونية راجعت الملفات». قد تكون كل عبارة صحيحة كما نشرتها AFRINIC، ومع ذلك يبقى ضرورياً إظهار أي جهة أمرت بأي عمل في أي مسألة.
هذا الاختبار يحمي جميع الأطراف، لا المعترضين وحدهم. فهو يحمي المزوّد من اتهام مبني على تخمين، لأنه يثبت من كان موكله وما التعليمات التي تلقاها. ويحمي الحارس والمجلس والموظفين من نسبة قرارات لم يتخذوها. ويحمي الأعضاء من مطالبتهم باعتبار إجمالي سنوي دليلاً على سلسلة قرارات لم يروها. ويحمي المدقق من توسيع معنى رأيه إلى مجال لم يصرح بأنه فحصه على أساس معاملي.
ثلاث سلال مالية يجب ألا تختلط
تظهر أهمية الانضباط التصنيفي عند مقارنة التكلفة القانونية بفئتين منفصلتين في إفصاح AFRINIC. الأولى هي «كلفة الانتخابات» التي أعلنت المؤسسة أنها بلغت 1,043,425 دولاراً في 2025. هذه ليست جزءاً من 877,929 دولاراً. وحتى وجود بنود بأسماء غرف أو جهات مهنية ضمن كلفة الانتخابات لا يسمح بنقلها إلى الجدول القانوني، كما لا يسمح باستنتاج أن كل الكلفة القانونية نشأت من انتخابات يونيو أو سبتمبر.
من الممكن نظرياً أن يكون لبعض العمل القانوني صلة بعملية انتخابية، ومن الممكن أيضاً ألا يكون له ذلك. لكن إثبات التداخل أو عدمه يحتاج إلى قاعدة توزيع منشورة: رمز المسألة، والغرض، والفترة، والفئة المحاسبية، وكيف مُنع التكرار. الإفصاح الحالي لا يقدم هذه الخريطة. لذلك تبقى الفئتان منفصلتين كما نشرتهما AFRINIC، من دون دمجهما في إجمالي جديد ومن دون نسبة سببية.
الفئة الثانية هي جدول «الرسوم الأخرى». أعلن الجدول مجموعاً مقداره 854,266 دولاراً. لكن جمع البنود الستة عشر المعروضة يعطي 854,267 دولاراً:
171,606 + 159,134 + 102,801 + 81,237 + 70,622 + 54,247 + 53,870 + 37,979 + 58,021 + 17,417 + 17,073 + 16,064 + 6,163 + 4,641 + 2,214 + 1,178 = 854,267 دولاراً.
الفرق دولار واحد. وهو يستحق تصحيحاً أو تفسيراً داخل جدول الرسوم الأخرى، لكنه لا يلوّث الجمع الدقيق للجدول القانوني. كما أن بند «الرسوم المهنية» البالغ 17,073 دولاراً في تلك القائمة يظل تصنيفاً مستقلاً، ولا يجوز إضافته إلى 877,929 دولاراً لمجرد أن وصفه قد يبدو قريباً من الخدمات القانونية. وبهذا تظهر نتيجتان مختلفتان في آن واحد: جدول التكاليف القانونية متطابق حسابياً بلا فرق، وجدول الرسوم الأخرى يحمل فرق دولار بين المجموع المعلن ومجموع الأسطر. لا تلغي إحداهما الأخرى.
هذا الفصل ليس تمريناً شكلياً. إن جمع فئات مستقلة في رقم واحد سيجعل التحقيق يبدو أكبر، لكنه سيهدم القدرة على فهم أي ضابط محاسبي استُخدم. والمساءلة لا تتحسن بتضخيم المقام؛ تتحسن عندما يحتفظ كل تصنيف بحدوده، ثم تُطلب خريطة توزيع عند وجود احتمال تداخل فعلي.
C&A في 2021: مثال على الوثيقة، لا سعر لخمسة مزوّدين
توجد في السجل وثائق تاريخية تتعلق بتعاقد C&A Law في أكتوبر 2021. ينص خطاب التعاقد المنشور على رسم مهني موحد قدره 1,000 دولار للساعة، يشمل المستشار القانوني الكبير Anwar Moollan SC، ولا يشمل ضريبة القيمة المضافة البالغة 15% ولا المصروفات. كما تسجل محاضر مجلس AFRINIC في 27 أكتوبر 2021 موافقة مرتبطة بفاتورة معينة مع حجب قيمة الفاتورة، وتسجيل إفصاح رئيس الجلسة عن مصلحة وامتناعه عن المشاركة.
تفيد هذه المواد بوصفها معياراً توثيقياً: فهي تبيّن الفارق بين شروط التعاقد، والفاتورة المحددة، وسجل الموافقة، ومعالجة مشاركة صاحب مصلحة معلنة. لكنها لا تقول شيئاً مباشراً عن أسعار 2025 أو ساعاتها. لا يظهر اسم C&A Law ضمن أسماء المزوّدين الخمسة، ولا توجد في الإفصاح العام صلة تسمح بتطبيق رسم 1,000 دولار للساعة على Trinity Legal أو Me Mohammad M Namdarkhan أو أي مزوّد آخر. كذلك لا يثبت خطاب 2021 سعراً مركباً قدره 2,000 دولار للساعة؛ النص يحدد رسماً مهنياً واحداً قدره 1,000 دولار.
استخدام المقارنة على نحو سليم يعني طرح سؤال توثيقي محدود: إذا أمكن في 2021 إظهار خطاب يتضمن سعر الساعة، ومحضر يخص فاتورة بعينها، فما الشكل المكافئ الآمن للنشر عن بنود 2025؟ ولا يعني استخدام الرقم التاريخي لتقدير ساعات 2025، أو الحكم على معقولية قيمة حالية، أو إسناد جزء من 877,929 دولاراً إلى C&A. كل واحدة من تلك القفزات تحتاج إلى دليل جديد غير موجود في السجل العام الذي جرى فحصه.
التقرير غير المدقق والقوائم المدققة ليسا الأداة نفسها
يظهر تفصيل المزوّدين في صفحة AFRINIC المالية وفي ملخص رسمي من سبع صفحات عنوانه وغلافه يصفانه بأنه «تقرير مالي غير مدقق لعام 2025». يضع الملخص الرسوم القانونية البالغة 877,929 دولاراً وكلفة الانتخابات البالغة 1,043,425 دولاراً في سطرين منفصلين ضمن المصروفات الإدارية. وتبلغ المصروفات الإدارية في ذلك الملخص 4,614,866 دولاراً، فيما يبلغ إجمالي الإيرادات 6,262,765 دولاراً.
بالحساب، تمثل الكلفة القانونية 19.023933% من المصروفات الإدارية و14.018233% من إجمالي الإيرادات المذكورين. هاتان نسبتان للحجم فقط؛ ليست أي منهما عتبة «أهمية نسبية» اعتمدها المدقق، ولا تثبتان أن رسوم الأعضاء بعينها موّلت فواتير بعينها. مع ذلك، يبين الحجم أن السؤال ليس هامشياً بالنسبة إلى الموارد السنوية للمؤسسة.
لاحقاً، أصدر Forvis Mazars LLP في 22 مايو 2026 رأياً غير معدّل بشأن القوائم المالية السنوية المدققة لعام 2025. وتضمن التقرير لفت انتباه إلى الإجراءات القانونية الجارية وعدم اليقين في نتائجها، من دون تعديل الرأي. وفي التاريخ نفسه وافق المجلس الذي أعلنت عنه AFRINIC على إصدار القوائم. توفر هذه القوائم أداة ضمان سنوية مختلفة عن التقرير التفصيلي غير المدقق.
لا ينبغي التقليل من قيمة التدقيق. فالرأي غير المعدّل معلومة مهمة عن القوائم ضمن نطاق التدقيق ومستوى الأهمية النسبية المحددين. لكن السجل المنشور الذي فُحص لا يقول إن المدقق أعاد بناء العقود والتعليمات والفواتير والموافقات والمدفوعات والنتائج لكل اسم من الأسماء الخمسة، ولا ينشر تقاطعاً من جدول المزوّدين إلى دفتر الأستاذ وعينات التدقيق. كما لا يمنح المدقق سلطة مؤسسية لم تكن قائمة عند إنشاء الالتزام. التدقيق يختبر التقارير وفق مهمته؛ لا يعمل بوصفه مجلس إدارة أو حارساً قضائياً أو محكمة أو موقّعاً مصرفياً.
اعتماد القوائم لا يساوي إنشاء الالتزام
أعلنت AFRINIC اجتماعاً عاماً للأعضاء في 25 يونيو 2026، وتضمن جدول الأعمال المقترح تلقي تقرير المدقق والنظر في الموافقة على القوائم المالية لعام 2025. وحتى تاريخ القطع لم يوجد في السجل المفحوص محضر نهائي موقع أو أرقام تصويت تغلق نتيجة ذلك البند وأثره القانوني. لذلك لا يجوز القول إن الأعضاء وافقوا أو رفضوا، ولا تحديد شروط تصويت لم تُنشر.
لكن حتى لو ظهرت لاحقاً نتيجة موافقة، يظل من الضروري فصل أربعة أفعال: إعداد القوائم؛ وإبداء المدقق رأيه؛ وموافقة المجلس على إصدارها؛ ونظر الأعضاء فيها. كل فعل له زمن وغرض. ولا ينص السجل المفحوص على أن الموافقة العامة على حسابات سنوية تنشئ تلقائياً تفويض التقاضي الأصلي، أو تصحح كل تعليمات، أو تجيز كل دفعة بأثر رجعي. يمكن للأعضاء أن يتلقوا حسابات دقيقة من دون أن يكون ذلك إقراراً بكل قرار كامن فيها.
الإطار القانوني للشركات في موريشيوس يميز بين عرض القوائم وتقرير المدقق ووظائف المديرين والاجتماع السنوي. ولا تكفي الإشارة العامة إلى هذا الإطار لحسم الأثر القانوني لتصويت لم تتضح نتيجته أو لمعاملة لم تُكشف وثائقها. المطلوب هو تحليل الأداة ذات الصلة إن أريد ادعاء تصديق لاحق، مع تحديد المعاملات التي يغطيها، والسلطة التي تمتلكه، وحدود أثره. وحتى ذلك الحين يبقى «اعتماد الحسابات» سؤالاً منفصلاً عن «من تعاقد وأصدر التعليمات واعتمد الدفع».
أقوى تفسير معاكس: أزمة حقيقية وامتياز مهني مشروع
تواجه القراءة النقدية واجباً مهماً: أن تعرض أقوى حالة معقولة تفسر الرقم من دون افتراض سوء. كانت AFRINIC تعمل في بيئة تقاضٍ كثيفة وهي تحت الحراسة وتسعى إلى إعادة مجلس الإدارة. في مثل هذا الوضع قد تكون خدمات محامين ذوي خبرة محلية وعابرة للحدود ضرورية لصون أصول الشركة، والاستجابة للطلبات والأوامر القضائية، والتعامل مع الدعاوى والطعون، والحفاظ على استمرارية وظائف السجل. وقد تتطلب الاستجابة العاجلة الاستعانة بمزوّد يعرف الملف بدلاً من بدء عملية اختيار جديدة لكل خطوة.
الامتياز المهني والسرية ليسا عذرين مصطنعين. نشر المشورة أو الاستراتيجية أو تقييم نقاط الضعف قد يضر بموقف المؤسسة في إجراءات قائمة. كما أن إظهار أسماء خمسة مزوّدين وقيمهم أكثر شفافية من نشر رقم إجمالي واحد. وتتطابق الأرقام، وحصلت القوائم اللاحقة على رأي تدقيق غير معدّل، وأنشأ المجلس المُعلن لجنة قانونية قالت AFRINIC إنها ستجرد القضايا وتحسن الموارد. وقد تفسر الخبرة والاستمرارية والاستعداد العاجل تركّز معظم القيمة في بندين من دون أن يكون في ذلك عيب.
هذه هي أقوى حجة دفاعية، وينبغي أخذها بجدية. لكنها لا تغلق فجوة السلطة. فالامتياز يحمي مضمون النصيحة والاستراتيجية، ولا يمنع بالضرورة نشر رمز مسألة، وفئة الغرض، وتاريخ التعاقد، وهوية الجهة المخولة، ونموذج الرسم، ومجموع الفاتورة، وحالة الدفع، وفئة النتيجة أو الاسترداد. والرأي غير المعدّل لا ينشر هذه الحقول. ولجنة تراجع القضايا لاحقاً لا تثبت تلقائياً كيف أُنشئت الالتزامات السابقة. لذلك يمكن أن يكون الإنفاق ضرورياً ومعقولاً ومأذوناً، وفي الوقت نفسه يظل الإفصاح العام غير كاف لإثبات ذلك على أساس كل معاملة.
ما نعرفه وما لا نعرفه عن المال
يعرف القارئ أن AFRINIC صنفت 877,929 دولاراً كتكلفة قانونية في 2025 وربطت خمسة مبالغ بخمسة أسماء. ولا يعرف من الجدول إن كانت القيم مدفوعة نقداً، أو مستحقة لم تدفع، أو مخصصات، أو مبالغ متنازعاً عليها، أو مبالغ إجمالية قبل استرداد، أو صافية بعد مساهمة طرف آخر. ولا يعرف تركيب ضريبة القيمة المضافة والمصروفات، أو وجود تخفيض أو فاتورة دائنة، أو سعر التحويل إذا صدرت فاتورة بعملة أخرى.
يعرف القارئ أيضاً أن للمؤسسة قضايا جارية وأن القوائم المدققة لفتت الانتباه إلى عدم اليقين المرتبط بها. لكنه لا يعرف النتيجة التي اشترتها أي فاتورة: هل حمت أصلاً، أو استجابت لأمر، أو تجنبت التزاماً، أو أدت إلى حكم مصروفات، أو أغلقت ملفاً، أو أبقت نزاعاً قائماً؟ وغياب النتيجة المنشورة لا يعني أن العمل لم ينتج قيمة؛ يعني أن القيمة لا يمكن ربطها بالبند من السجل العام.
لا تعرف الدراسة كذلك أي مشروع محدد أُزيح بسبب هذا الإنفاق. صحيح أن الدولار الذي يُنفق على المحاماة لا يُنفق في اللحظة نفسها على الأنظمة أو الأمن أو الموظفين أو احتياطي الاستمرارية أو تخفيف الرسوم، لكن الحزمة لا تحدد موازنة بديلة ألغيت أو تأخرت. لذلك لا تحول الدراسة الرقم إلى ادعاء عن فرصة ضائعة بعينها، ولا إلى حصة لكل عضو. محور البحث أضيق: هل يستطيع صاحب حق الاطلاع أن يربط الكلفة بغرض وسلطة ونتيجة؟
آلية الأثر: من غموض المسألة إلى مخاطر الاستمرارية
AFRINIC مؤسسة خاصة قائمة على العضوية تؤدي وظيفة سجل أرقام إنترنت يعتمد عليها حاملو الموارد ومشغلو الشبكات. حين تكون سلطة الإنفاق القانوني غير قابلة للتتبع علناً، يقع الأثر أولاً على قدرة الأعضاء على التمييز بين أنواع مختلفة تماماً من العمل. فقد تحمي فاتورة دقة دفتر السجل واستمراريته، أو تحمي الشركة كشخص اعتباري، أو تتعلق بمسؤول منصبي، أو تستجيب لنزاع انتخابي، أو تتصل بعمل يتجاوز الوظيفة التقنية الضيقة. لا يصح مساواة هذه الأغراض، ولا يمكن فصلها بلا رموز مسائل.
ثم ينتقل الأثر إلى الحوافز. إذا كان المزوّد يرى تعليماته ويدفع له، بينما يرى الأعضاء اسماً وإجمالياً فقط، تزداد فجوة المعلومات بين من يتخذ القرار ومن يتحمل كلفته. وإذا كان الحارس والمجلس واللجان والمالية والمدقق يشغل كل منهم طبقة مختلفة، يمكن للغموض أن يجعل كل طبقة تفترض أن طبقة أخرى أغلقت السؤال. عندها يصبح القيد المالي بديلاً عن دليل السلطة، أو يصبح التدقيق بديلاً عن الموافقة، أو يصبح اجتماع الأعضاء بديلاً عن التعاقد.
وتصل السلسلة أخيراً إلى المشغل. لا تثبت الحزمة انقطاع خدمة أو خللاً في RPKI أو WHOIS/RDAP أو التحويلات بسبب هذه النفقات. إلا أن موقف LARUS من المخاطر الهيكلية لطبقة السجل يوضح أن الهشاشة المالية والقانونية والسياسية في مؤسسة السجل يمكن أن تنتقل إلى حاملي الموارد والشبكات الذين لا يملكون بديلاً فورياً رخيصاً. لذلك لا تكون المساءلة عن الرسوم شأناً محاسبياً داخلياً فحسب؛ إنها جزء من عزل الوظيفة التقنية الضيقة عن نزاعات السيطرة المؤسسية.
معيار معقول للإفصاح من دون خرق السرية
لا يحتاج الأعضاء إلى قراءة رأي المحامي أو استراتيجية القضية كي يختبروا المساءلة. يكفي سجل آمن يبدأ برمز مسألة، ويحدد ما إذا كان الغرض حماية السجل التقني، أو الشركة، أو امتثالاً لأمر محكمة، أو مسألة تخص مسؤولاً، أو عملاً انتخابياً، أو فئة أخرى مفسرة. ثم يذكر المزوّد، وتاريخ بدء التعاقد وانتهائه، والجهة التي وقعت أو أصدرت التعليمات، وأداة سلطتها، ونموذج الرسم والحد الأقصى إن وجد، وأرقام الفواتير وقيمها وحالتها، والجهة التي راجعتها، وحالة الدفع، وفئة النتيجة، وأوامر المصروفات أو الاستردادات.
يمكن حجب الوصف التفصيلي للعمل، وأسماء الأشخاص حيث يلزم، والنصيحة، والتوقعات، والاستراتيجية. ويمكن أن يراجع مستقل المواد الخاصة ثم ينشر استنتاجات إجمالية واستثناءات من دون كشفها. المهم ألا تُستخدم السرية لحجب كل بيانات السلطة والمال، وألا تُستخدم الشفافية ذريعة لكشف ما يضر بالقضية. بين الصمت الكامل والنشر الكامل مساحة واسعة من البيانات الوصفية القابلة للمساءلة.
في 24 يونيو 2026، طالبت NRS الأعضاء تحديداً بخطابات التعاقد والفواتير وسجلات الوقت والدفع والمعتمدين وتعليمات الحارس القضائي وأوامر المحاكم. هذا طلب مساءلة من مصدر حقيقة من الدرجة الأولى عن تدخل NRS، وليس حكماً قضائياً على المزوّدين. أهميته أنه ينقل النقاش من الانطباع إلى الحقول التي يمكن اختبارها. والسؤال العملي الذي يتركه هو ما إذا كانت AFRINIC تستطيع تقديم سلسلة مختصرة ومحميّة من المسألة إلى السلطة والفاتورة والنتيجة.
النتيجة العامة: اكتمال العمود لا يغلق دفتر المسألة
النتيجة المثبتة محدودة وصلبة: نشرت AFRINIC خمسة مبالغ، وجمعها يساوي 877,929 دولاراً تماماً. لا تدخل كلفة الانتخابات ولا الرسوم الأخرى في الرقم، ولا يوجد أساس لاستخدام سعر C&A التاريخي لقياس عمل 2025. كما أن الرأي المدقق اللاحق وإجراءات إصدار القوائم والنظر فيها مؤشرات مؤسسية ذات قيمة، لكنها أدوات مختلفة عن عقد التعاقد والتعليمات والموافقة والدفع.
النتيجة المفتوحة أكثر أهمية للحوكمة: لا يتيح السجل العام ربط أي واحد من المبالغ الخمسة بمسألة وسلطة صحيحة في تاريخها وفاتورة وحالة دفع ونتيجة. وبسبب عبور السنة من الحراسة القضائية إلى مجلس مُعلن يتعاون مع الحارس، لا يمكن ملء الفراغ بلقب عام. أفضل إجابة ليست اتهاماً، بل سجل معاملات محميّاً بالامتياز يبيّن من فعل ماذا، ومتى، وبأي أداة، ولأي غرض، وما الذي ترتب عليه.
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات